Ubezpieczenie grupowe pracowników – jaki mają wybór?

Porównaj oferty

Poniżej wyjaśniamy, co obejmuje ubezpieczenie grupowe oraz jakie masz opcje do wyboru. Warto wiedzieć wcześniej o plusach i minusach takiego rozwiązania, ponieważ może okazać się, że wady ubezpieczenia grupowego wpłyną na to, że wybierzesz indywidualne ubezpieczenie na życie.
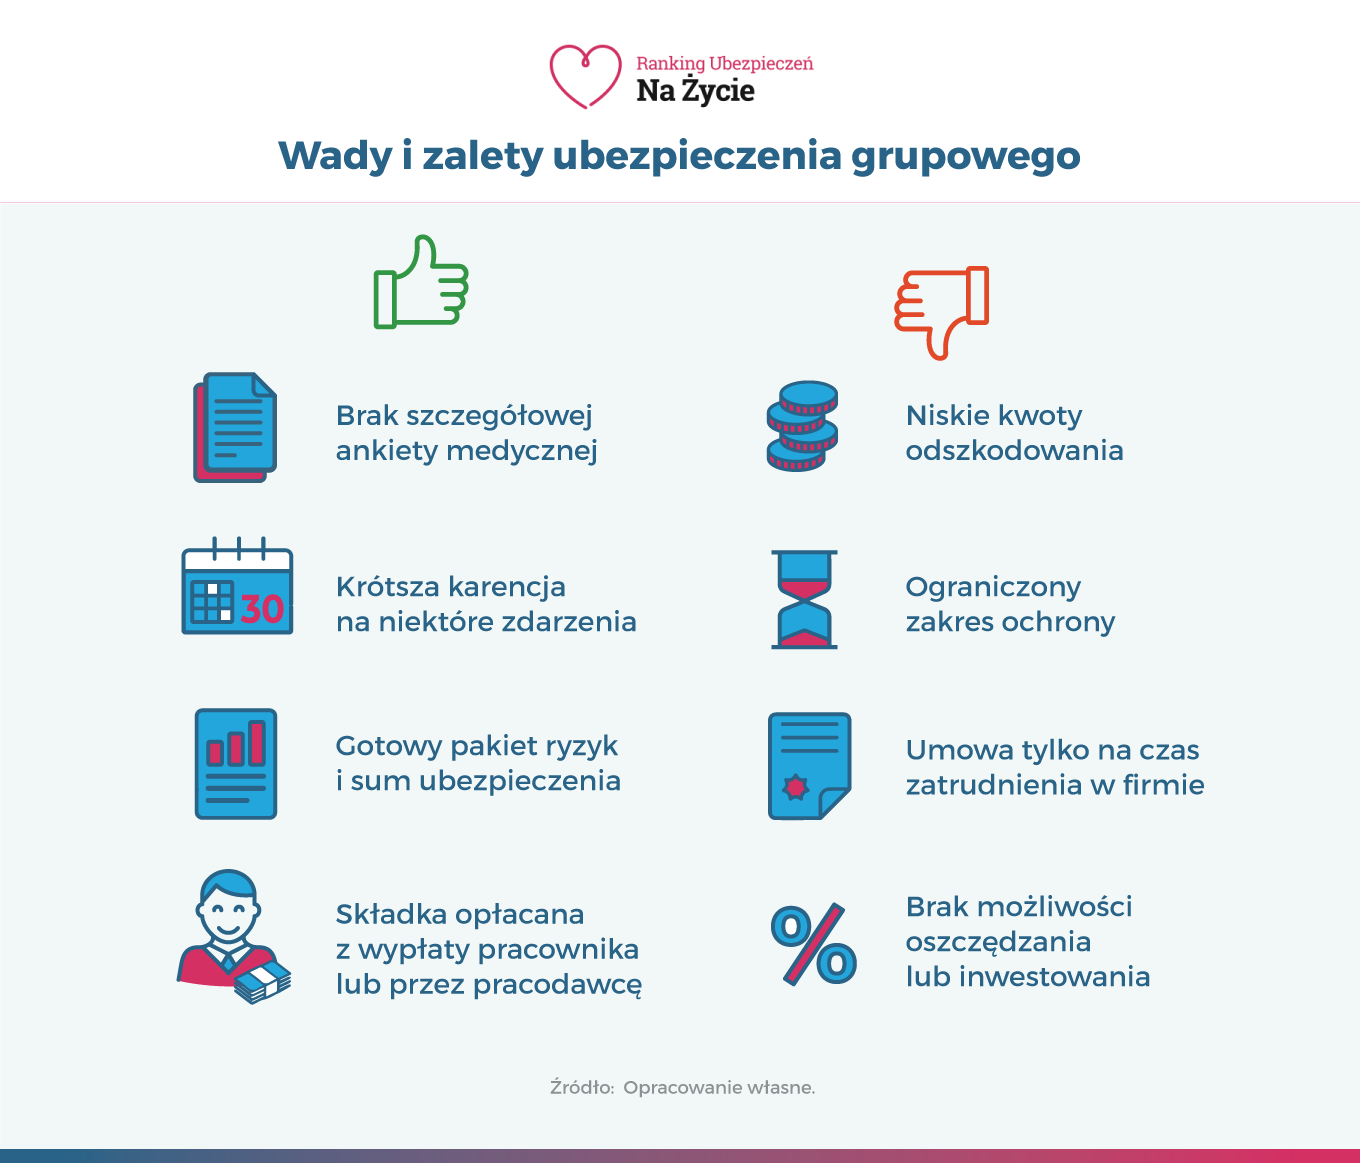
Infografika - Wady i zalety ubezpieczenia pracowniczego


Co musisz wiedzieć o ubezpieczeniu grupowym?

Grupowe ubezpieczenie to produkt ochronny, który skierowany jest do konkretnej grupy osób – najczęściej pracowników firmy. Pracodawca decyduje się na współpracę z wybranym towarzystwem ubezpieczeniowym, dzięki czemu może zaproponować osobom, które zatrudnia, ubezpieczenie grupowe.

Taki produkt ma określone zasady działania. Zapewnia szeroki zakres ochrony, ale w przystępnej cenie, by każdy z pracowników mógł pozwolić sobie na jego zakup. Z niewysoką składką idzie jednak w parze niska suma ubezpieczenia, co oznacza, że w przypadku uszczerbku na zdrowiu kwota odszkodowania nie będzie wysoka. Przyjrzyjmy się jednak szczegółom, dzięki czemu będzie Ci łatwiej zrozumieć, czym różni się ubezpieczenie indywidualne od ubezpieczenia grupowego.
 

Suma ubezpieczenia

Maksymalna suma ubezpieczenia w przypadku ubezpieczenia grupowego to najczęściej 50 000 zł. Nie masz wpływu na wysokość sumy ubezpieczenia, ponieważ tzw. grupówka to gotowy produkt, którego nie możesz modyfikować. Jeśli spłacasz kredyt na dom i wychowujesz dzieci, które chciałbyś zabezpieczyć na większą sumę – lepszym rozwiązaniem może okazać się indywidualne ubezpieczenie.
 

Zakres ochrony

Ubezpieczenie grupowe pracowników to rozwiązanie, które zapewnia szeroki zakres ochrony. Polisa obejmuje najczęściej wiele różnych zdarzeń, które niekoniecznie potrzebne są wszystkim pracownikom.

Co obejmuje ubezpieczenie grupowe:

  • śmierć ubezpieczonego,
  • poważne zachorowania,
  • pobyt w szpitalu,
  • uszczerbek na zdrowiu,
  • urodzenie dziecka,
  • śmierć małżonka,
  • śmierć dziecka,
  • operacje chirurgiczne.

Szeroki zakres ochrony ubezpieczeniowej to najczęściej plus. Co jednak, jeśli nie planujesz powiększania rodziny lub wolisz wyłącznie ochronę na wypadek poważnego zachorowania? Nie możesz zrezygnować z części ochrony i płacisz za ochronę, która w przyszłości nie będzie Ci potrzebna. Pamiętaj również o tym, by przed zakupem polisy zapoznać się z Ogólnymi Warunkami Ubezpieczenia (OWU), a przede wszystkim sprawdzić wyłączenia odpowiedzialności.
 

Formalności

Ubezpieczenie grupowe nabywasz w miejscu pracy, a Twój pracodawca składkę ubezpieczeniową pobiera z Twojego wynagrodzenia. Nie musisz więc sam szukać odpowiedniego ubezpieczenia na życie, szukać agenta w celu zawarcia umowy, ani pamiętać o regularnych płatnościach. Grupowe ubezpieczenie na życie pod tym względem jest bardzo komfortowym rozwiązaniem.
 

Wady i zalety ubezpieczenia grupowego?

Ubezpieczenie grupowe ma swoje mocne i słabe strony. To, że możesz zdecydować się na takie rozwiązanie przy opłaceniu niewysokiej składki, nie oznacza, że będzie Ci się to opłacać. Warto wcześniej przeanalizować dobrze ten krok i zastanowić się, czy jest to na pewno opcja dla Ciebie.

Ubezpieczenie grupowe – plusy:

  • Szeroki zakres ochrony ubezpieczeniowej – ochrona, jaką zyskuje pracownik może uwzględniać wiele następstw nieszczęśliwych wypadków, ale i inne zdarzenia, np. poważne zachorowania, hospitalizację czy operację chirurgiczną. Każde z tych zdarzeń przewiduje określony zakres świadczeń.
  • Niska składka miesięczna – grupowe ubezpieczenie jest dość tanie, dzięki czemu może się na nie zdecydować więcej osób. W cenie około 50 zł miesięcznie możesz zyskać zabezpieczenie w różnych trudnych sytuacjach życiowych.
  • Minimum formalności – grupowe ubezpieczenie nabywasz w miejscu pracy, masz ograniczony wybór, przez co łatwiej zdecydować się na zakup polisy, a kwota składki pobierana jest z Twojej pensji. Nie jest konieczne spotkanie z agentem ubezpieczeniowym, ani konieczność wykonania badań lekarskich. 

Ubezpieczenie grupowe – minusy:

  • Niska suma ubezpieczenia – grupowe ubezpieczenie oferuje sumę ubezpieczenia w wysokości 50 000 zł (w przypadku śmierci ubezpieczonego), podczas gdy ubezpieczenie indywidualne może ubezpieczyć Cię nawet na 1 mln zł. Z tego powodu możesz liczyć na wypłatę świadczenia dość niskiej kwoty.
  • Brak możliwości zmiany umowy – ubezpieczenie grupowe to gotowy produkt, bez możliwości rozbudowania lub dopasowania oferty do swoich indywidualnych potrzeb. Jeśli nie interesują Cię dodatkowe świadczenia to umowa ubezpieczeniowa nie podlega negocjacjom. 
  • Brak możliwości porównania ofert – pracodawca przedstawia Ci ofertę wybranego towarzystwa ubezpieczeniowego, a Twój wybór ogranicza się do jednego z dwóch lub trzech wariantów cenowych. Z tego powodu nie dowiesz się, co obejmuje ubezpieczenie grupowe w konkurencyjnej firmie, czy inna polisa zapewnia pokrycie kosztów leczenia po wypadku lub w przypadku zachorowania na poważną chorobę. 
  • Czas trwania ochrony – pamiętaj również o tym, że umowa zawierana jest na 12 miesięcy z możliwością przedłużenia, ale dotyczy ona Twojego okresu zatrudnienia. Jeśli więc podejmiesz nagłą decyzję o zmianie pracy, to możesz stracić ochronę. Ubezpieczenie grupowe możesz kontynuować na zasadzie indywidualnej polisy, ale nie każda firma oferuje takie rozwiązanie.

Podsumowując – wady ubezpieczenia grupowego nie wykluczają możliwości zakupu polisy. Mogą jednak dobitnie pokazać, że w Twoim przypadku lepszym rozwiązaniem będzie ubezpieczenie indywidualne.
 

Ile kosztuje ubezpieczenie grupowe?

Ubezpieczenie grupowe nie jest drogim rozwiązaniem, a składka miesięczna wynosi najczęściej 40, 50 lub 60 zł. Wszystko zależy od wariantu, na który się zdecydujesz.

Kwota składki odciągana jest od wynagrodzenia pracownika. Dzięki temu nie odczuwasz kosztów związanych z płatnościami. Jeśli zdecydujesz się na polisę indywidualną, możesz zapłacić około 50 – 300 zł miesięcznie, w zależności od tego, na jaką sumę ubezpieczenia i ochronę się zdecydujesz.
 

Zawsze pamiętaj o czytaniu umowy!

Przed podpisaniem umowy ubezpieczenia grupowego ważne jest zapoznanie się z jej treścią, czyli Ogólnymi Warunkami Ubezpieczenia. Brzmi to dość banalnie, ale podpowiemy Ci, na które punkty w umowie warto zwrócić szczególną uwagę.

Wyłączenia odpowiedzialności – określają, w jakich okolicznościach ochrona nie zadziała. Jeśli działasz na własną szkodę i np. doznasz uszczerbku na zdrowiu wskutek wypadku komunikacyjnego podczas prowadzenia pojazdu pod wpływem alkoholu – możesz nie otrzymać odszkodowania. Każde towarzystwo ubezpieczeniowe określa własne wyłączenia odpowiedzialności.

Karencja – jeśli liczysz na pokrycie kosztów leczenia i w związku z tym kupujesz polisę grupową na tydzień przed rozpoczęciem leczenia, możesz nie otrzymać świadczenia. Grupowe ubezpieczenie na życie zwykle nie stosuje długiej karencji lub nie praktykuje jej wcale, ale niektóre zdarzenia ubezpieczeniowe mogą być nią objęte. Taka karencja może trwać np. 1 miesiąc. Ubezpieczenie indywidualne może z kolei stosować karencję, która wynosić może 12 lub 24 miesiące.
 

Jaką masz alternatywę?

Jeśli grupowe ubezpieczenie jest dla Ciebie niewystarczające – wybierz ubezpieczenie indywidualne, gdzie masz wpływ na całokształt oferty. W takiej sytuacji możesz posiadać dwa ubezpieczenia, gdzie grupowe ubezpieczenie będzie stanowiło rozszerzenie ochrony do posiadanej już polisy indywidualnej. Dwa ubezpieczenia mogą oznaczać również dwa odszkodowania – jeśli zdarzy się, że zdarzenie ubezpieczeniowe obejmują obie polisy – otrzymasz podwójne świadczenie.

Nie wiesz czy zdecydować się na ubezpieczenie grupowe, a ubezpieczenie indywidualne wydaje Ci się zbyt drogie i skomplikowane? Nic straconego! Możesz zdecydować się na otwarte ubezpieczenie grupowe. Jest to rozwiązanie, które możesz nabyć niezależnie od tego, czy jesteś zatrudniony oraz gdzie. Aby kupić grupowe ubezpieczenie na życie, musisz być zatrudniony w konkretnej firmie. W przypadku otwartej polisy – możesz wykonywać wolny zawód, pracować na zleceniu lub nie mieć zatrudnienia. Takie rozwiązanie jest cenowo podobne do ubezpieczenia grupowego.

Bezpieczeństwo finansowe oraz zabezpieczenie przyszłości bliskich osób jest bardzo ważne. Zadbaj o to, by było dopasowane do Ciebie i Twojego życia. Uwzględnij to, czy spłacasz kredyt, czy masz na utrzymaniu rodzinę. Czy uważasz, że polisa w przypadku śmierci ubezpieczonego powinna pokryć jego zobowiązania? Czy również zapewnić dodatkowe świadczenia np. w postaci pokrycia kosztów leczenia za granicą? Taka analiza pozwoli Ci podjąć decyzję – dla części osób ubezpieczenie grupowe będzie w pełni satysfakcjonujące, dla innych z kolei korzystniejsze okaże się ubezpieczenie indywidualne.
 

Gdzie warto szukać ubezpieczenia na życie?

Bez względu na to, czy interesuje Cię ubezpieczenie grupowe czy ubezpieczenie indywidualne – zawsze wcześniej sprawdź, jakie inne oferty możesz nabyć w podobnej cenie. Może okazać się, że inna firma oferuje podobną składkę, ale w jej ramach możesz liczyć na większe bezpieczeństwo finansowe w wielu trudnych sytuacjach życiowych.

Porównanie ofert ułatwi Ci ranking ubezpieczeń na życie. Z jego pomocą poznasz oceny niezależnych ekspertów, poznasz też konkurencyjne produkty. Pomocnym narzędziem jest również porównywarka ubezpieczeniowa. Wystarczy, że udzielisz kilku odpowiedzi na pytania w związku z poszukiwanym ubezpieczeniem, a na podstawie odpowiedzi zostanie przygotowana oferta dopasowana do Twoich potrzeb. Zaoszczędzisz czas oraz pieniądze, ponieważ będziesz mógł wybrać najkorzystniejsze cenowo rozwiązanie.
Porównaj oferty

Warta ubezpieczenie grupowe – czy warto?

Porównaj oferty

Sprawdzamy, na czym dokładnie polega ubezpieczenie grupowe, na co zwracać uwagę przy zakupie takiej polisy oraz co w tym zakresie przygotowało towarzystwo ubezpieczeniowe Warta. Dzięki temu znacznie łatwiej będzie nam podjąć odpowiednią decyzję.
 

Czym jest polisa grupowa na życie?

Ubezpieczenie grupowe rządzi się swoimi prawami i nie jest to rozwiązanie dla każdego. Podstawowy wymóg to status zatrudnionego w firmie, która oferuje „grupówkę”. Jeśli spełniamy to kryterium, powinniśmy wiedzieć, że ubezpieczenie grupowe ma z góry ustalony zakres ochrony i wysokości odszkodowania. W tym ostatnim możemy ewentualnie wybrać wariant tańszy lub droższy, przez co zagwarantować sobie mniejsze lub większe świadczenie.

Decydując się na polisę grupową jako zatrudnieni kupujemy gotowy pakiet. Takie ubezpieczenie ma wyłącznie funkcję ochronną. Nie można więc części wpłacanej składki ani oszczędzać, ani inwestować. Za to sama składka może być bardzo niska (rzędu 50 zł miesięcznie), a nawet opłacana w części lub całości przez pracodawcę, w zależności od wewnętrznej polityki firmy.

Specyficzna jest również umowa. W polisie grupowej jest zawierana na okres 12 miesięcy, po czym odnawia się automatycznie na kolejny rok. Ubezpieczenie trwa tak długo, jak długo pracujemy w danej firmie – bez względu na to czy zostaliśmy zwolnieni, zmieniamy pracę czy odchodzimy na emeryturę. Towarzystwo ubezpieczeniowe może wtedy zaproponować tzw. kontynuację polisy grupowej na indywidualnych warunkach.
 

Jakie ubezpieczenie grupowe proponuje Warta?

Towarzystwo ubezpieczeniowe Warta w swojej ofercie, oprócz polis OC i AC, mieszkaniowych, turystycznych oraz standardowych indywidualnych ubezpieczeń na życie, posiada również polisy grupowe. Są one skierowane zarówno do małych przedsiębiorstw, jak i dużych firm, zatrudniających setki pracowników.
 

Polisa grupowa Warta dla mikroprzedsiębiorców

Pracodawca, który zatrudnia kilku pracowników, może zdecydować się na polisę Warta Smartbiznes. W swojej ofercie posiada ochronę dla ponad 150 różnych form działalności, dzięki czemu można odpowiednio dopasować ubezpieczenie do potrzeb swojej firmy. Ubezpieczyć można zatem zarówno branżę związaną z urodą i zdrowiem, jak i gastronomiczną, turystyczną, usługową, handlową reklamową czy rzemieślniczą.
 
Smartbiznes umożliwia również ubezpieczenie mienia i odpowiedzialności cywilnej mikroprzedsiębiorcom, a dokładniej podmiotom posiadającym majątek do 1 000 000 zł i tym osiągającym roczny obrót z działalności nieprzekraczający 1 000 000 zł.

W zakres ochrony ubezpieczeniowej wchodzi zabezpieczenie firmowego mienia (m.in. od kradzieży z włamaniem, dewastacji, awarii sprzętu elektronicznego czy utraty płynności finansowej), jak i ochrona życia pracowników (od następstw nieszczęśliwych wypadków czy assistance medyczny).
 

Polisa grupowa Warta dla małych i średnich firm

Głównym zadaniem polisy jest zabezpieczenie bliskich ubezpieczonego na wypadek jego nagłej śmierci. Ochronę można rozszerzyć w wybranym przez siebie kierunku, dzięki czemu zarówno pracownicy, jak i firma zyska ochronę, której najbardziej potrzebuje.
 
Umowy dodatkowe w tej polisie dotyczą przede wszystkim:

  • rozszerzeń dotyczących ochrony mienia,
  • assistance – pomocy medycznej i technicznej,
  • rozszerzeń dotyczących odpowiedzialności cywilnej.


Polisa grupowa Warta dla dużych firm

Jest to rozwiązanie skierowane do firm, które zatrudniają powyżej 50 pracowników. Grupowe ubezpieczenie na życie dla korporacji Warta umożliwia pracodawcy skorzystanie z ulg podatkowych, z kolei pracownik, który zdecyduje się na polisę – może otrzymać szeroki zakres ochrony.
 

Umowy dodatkowe w Polisie grupowej dla korporacji  Warta

Umowa dodatkowa Zakres ochrony
Aktywne dziecko Hospitalizacja w wyniku NW, uszczerbek w wyniku NW
Zdrowie dziecka Hospitalizacja, poważne zachorowanie, operacja chirurgiczna spowodowana poważną chorobą
Aktywni Trwały uszczerbek na zdrowiu, hospitalizacja, operacja chirurgiczna
Wypadek Trwały uszczerbek w wyniku wypadku przy pracy lub NW, śmierć w wyniku wypadku przy pracy lub NW
Pomoc w chorobie Hospitalizacja w wyniku zawału serca, udaru mózgu lub NW, organizacja oraz pokrycie kosztów rehabilitacji
Warta Opieka Assistance medyczny
Tab. 1. Opracowanie własne.


Grupowe ubezpieczenie Warta NNW

Towarzystwo ubezpieczeniowe Warta oferuje również ochronę NNW dla pracowników. Zadaniem tego produktu jest wsparcie w sytuacji następstw nieszczęśliwych wypadków. Ubezpieczenie zapewnia wypłatę odszkodowania w sytuacji:

  • śmierci ubezpieczonego,
  • uszczerbku na zdrowiu ubezpieczonego.

Ochrona z polisy NNW działa przez całą dobę i chroni ubezpieczonego zarówno w Polsce, jak i za granicą. Pracownik ma również możliwość rozszerzenia ochrony podstawowej
 

Na co zwracać uwagę przy zakupie ubezpieczenia grupowego? 

Ubezpieczenie grupowe z pewnością jest korzystnym rozwiązaniem, jednak nie dla wszystkich. To, czy warto zainteresować się polisą, zależy od tego, jakie mamy oczekiwania względem sumy ubezpieczenia, zakresu ochrony czy wysokości świadczeń.
 
Zastanówmy się przed podpisaniem umowy, jak kwota odszkodowania z tytułu uszczerbku na zdrowiu mogłaby nas satysfakcjonować lub jakie wsparcie finansowe dla naszych bliskich na wypadek naszej śmierci będzie niezbędne.
 
Zanim się zdecydujemy na zakup ubezpieczenia, sprawdźmy dokładnie czy w umowie zgadzają się wszystkie parametry dotyczące oferty – czy suma ubezpieczenia odpowiada temu, co wybraliśmy oraz czy zakres ochrony jest dokładnie taki, jak przedstawiała oferta.
 
Punktem, który również warto zweryfikować, jest zapis o kontynuowaniu polisy po rozwiązaniu umowy z pracodawcą. Z dniem odejścia z pracy, możemy stracić ochronę ubezpieczeniową.
 

Kiedy ubezpieczenie grupowe Warta nie zapewni odszkodowania?

Każda polisa na życie posiada w swojej umowie dokładnie sprecyzowane wyłączenia odpowiedzialności. Co to takiego? Są to okoliczności zdarzenia objętego ochroną, które wpływają na to, że ochrona nie zadziała. Dotyczy to np. zdarzeń, w których wina stoi po naszej stronie i wiązała się z zachowaniem ryzykownym.

Przykładowo, ubezpieczenie grupowe Warta nie wypłaci należnego odszkodowania, jeśli do śmierci doszło wskutek:

  • samookaleczenia lub okaleczenia na własną prośbę, popełnienia lub usiłowanie popełnienia samobójstwa przez ubezpieczonego, w ciągu 24 miesięcy licząc od daty przystąpienia przez ubezpieczonego do umowy ubezpieczenia,
  • działań wojennych, stanu wojennego, czynnego udziału w zamieszkach, rozruchach, aktach terroru,
  • skażenia jądrowego, chemicznego, biologicznego (w tym spowodowanego działaniem broni nuklearnej, chemicznej, biologicznej) bądź napromieniowania.

W takich sytuacjach ubezpieczyciel nie wypłaci świadczenia. Wyłączenia odpowiedzialności dotyczą również umów dodatkowych, na co warto zwracać uwagę przy zawieraniu umowy.
Przed podpisaniem umowy z ubezpieczyciel, możemy również sprawdzić, czy przewiduje on limity dotyczące świadczeń. Może okazać się, że w roku polisowym przysługuje nam jedno świadczenie na konkretne zdarzenie. Przykładowo: jedno świadczenie dotyczące złamania kości będzie oznaczało, że ponowne złamanie w ciągu 12 miesięcy nie będzie gwarantowało odszkodowania.
 

Gdzie znaleźć dobre ubezpieczenie na życie?

Ubezpieczenie grupowe ma swoje wady i zalety. Z pewnością jest to rozwiązanie korzystne finansowo – polisy grupowe cieszą się raczej dość niewysokimi składkami. W niewysokiej cenie możemy liczyć na szeroki zakres ochrony. Oprócz tego dla wielu z nas jest ważne, że obowiązuje nas minimum formalności, a odprowadzaniem składek zajmuje się nasz pracodawca.

Minusem ubezpieczenia grupowego jest z kolei fakt, że nie możemy modyfikować umowy i zrezygnować z tej ochrony, która w ogóle nas nie interesuje. Ważną wadą jest również krótki czas trwania umowy – zawieramy ją na 12 miesięcy z możliwością kontynuowania o kolejny rok. Wiele osób może uznać taką formę ochrony za niewystarczającą. Należy również dodać, że z powodu niewysokiej sumy ubezpieczenia nie możemy liczyć na wysokie odszkodowania.

Jakie mamy inne możliwości, by zabezpieczyć swoją przyszłość? Możemy zdecydować się na polisę kupioną samodzielnie. Zastanówmy się na tym, jaka suma ubezpieczenia i zakres ochrony nas interesują oraz jaki budżet jesteśmy w stanie przeznaczyć na ubezpieczenie.

Następnie skorzystajmy z pomocy porównywarki polisowej, która pomoże nam dotrzeć do najlepszych ofert, odpowiadającym naszym potrzebom. Dzięki temu zaoszczędzimy sporo cennego czasu i dotrzemy do tańszych rozwiązań.

Porównaj oferty

Grupowe ubezpieczenie na życie daje ochronę finansową w wielu sytuacjach zagrożenia życia i zdrowia dla Ciebie i Twoich bliskich. Nie mniej ważna jest cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

Polisa na życie Moje Życie 24 PKO BP – co zawiera ubezpieczenie?

​Sprawdzamy, co może zaproponować ubezpieczenie na życie, które mogą nabyć klienci banku PKO BP. Odpowiadamy na pytania o to, ile kosztuje takie rozwiązanie, dla kogo to dobra opcja oraz jak znaleźć najbardziej dopasowaną ofertę.

Porównaj oferty
 

Jaką polisę na życie oferuje bank PKO BP?

Dla swoich klientów bank PKO BP przygotował oprócz produktów finansowych, również możliwość zakupu różnego rodzaju ubezpieczeń. Bank umożliwia nabycie ochrony nieruchomości, podróży, samochodu, ale i życia. 
Aby przystąpić do zakupu polisy w PKO BP należy być klientem banku. Ubezpieczenie można nabyć za pośrednictwem serwisu iPKO, aplikacji IKO lub podczas wizyty w banku. Warunki przystąpienia do każdej z polis mogą być inne i o tym decyduje ubezpieczyciel. W przypadku banku PKO BP ubezpieczycielem jest PKO Życie Towarzystwo Ubezpieczeń S.A.
Co oferuje bank w zakresie ochrony zdrowia i życia? PKO BP wśród swoich produktów posiada kilka opcji zabezpieczenia przyszłości:
  • PKO Ubezpieczenie dziecka,
  • Ubezpieczenie Moje Życie24,
  • Bezpieczny Plan ubezpieczenie na życie,
  • OnkoPlan – ubezpieczenie onkologiczne.

Co oferuje polisa Moje Życie24 PKO BP?

Oferta PKO BP Moje Życie24 to polisa, która może kosztować miesięcznie zaledwie 7 zł. Zakres ochrony jest zależny od klienta, ponieważ do wyboru są różne opcje. Oprócz śmierci ubezpieczonego możemy otrzymać ochronę na wypadek:
  • zgonu w wyniku NW,
  • trwałej i całkowitej niezdolności do pracy,
  • trwałej i całkowitej niezdolności do pracy wskutek NW,
  • poważnego zachorowania.
Suma ubezpieczenia w przypadku polisy Moje Życie24 jest dostępna w czterech, różnych kwotach:  1 000 zł, 10 000 zł, 20 000 zł oraz 30 000 zł. 
Ubezpieczenie PKO BP jest skierowane do osób, które mają ukończone 18 lat, ale nie ukończyły jeszcze 57 roku życia. Warunkiem jest posiadanie konta w banku PKO BP z dostępem do serwisu iPKO. 
Okres umowy to 3 lata, po czym można kontynuować polisę o kolejny okres. 
 

Ile kosztuje polisa na życie Moje Życie 24 PKO BP?

Koszt ubezpieczenia w banku PKO BP nie jest duży – polisa może kosztować minimum 2 zł miesięcznie, natomiast maksymalny koszt może wynosić 36 zł. Cena jest zatem absolutnie konkurencyjna. Warto się jednak zastanowić nad tym, czy maksymalna suma ubezpieczenia w wysokości 30 000 zł jest dla nas wystarczająca? W sytuacji, gdy np. spłacamy kredyt za samochód lub mieszkanie w wysokości 100 000 zł – taka suma ubezpieczenia na wypadek naszej nagłej śmierci może być niewystarczająca. Bliscy po naszym odejściu mogą nie otrzymać środków, które będą wsparciem w tak trudnej sytuacji losowej. 


Porównaj oferty

Koszt ubezpieczenia na życie Moje Życie24 PKO BP

Pakiet Zdarzenie Wysokość składki miesięcznej
Pakiet I Zgon 1,50 zł 6,50 zł 11 zł 16 zł
Zgon w wyniku NW 0,50 zł 0,50 zł 1 zł 1 zł
Pakiet II Trwała i całkowita niezdolność do pracy – 3,50 zł 5 zł 8 zł
Trwała i całkowita niezdolność do pracy wskutek NW – 0,50 zł 1 zł 1 zł
Pakiet III Ciężkie zachorowania – 4 zł 7 zł 10 zł
Suma ubezpieczenia 1 000 zł 10 000 zł 20 000 zł 30 000 zł

Tabela 1. Opracowanie własne na podstawie danych zawartych na stronie banku PKO BP.

Jak przedstawia powyższa tabela – koszt ubezpieczenia nie jest wysoki. Składka miesięczna może kosztować zarówno 2 zł, 7 zł, 12 zł, jak i 17 zł. Wpływ na cenę ma wąski zakres ochrony oraz niewysoka suma ubezpieczenia. 
 

Kiedy bank PKO BP nie wypłaci odszkodowania z polisy na życie?

Warunkiem przystąpienia do polisy na życie jest nie tylko odpowiedni wiek, ale i stan zdrowia. PKO Życie Towarzystwo Ubezpieczeń SA precyzuje, że chodzi o osoby, które w okresie 12 miesięcy przed złożeniem wniosku nie chorowały na:
  • nowotwór złośliwy (w tym białaczkę),
  • chorobę niedokrwienną serca (w tym zawał serca),
  • udar mózgu,
  • cukrzycę leczona insuliną,
  • marskość wątroby,
  • chorobę trzustki,
  • niewydolność nerek wymagającą dializowania, jak również nie miały zdiagnozowanej żadnej z ww. chorób ani nie zostały skierowane na badania lub konsultacje medyczne w związku z podejrzeniem zachorowania na te choroby.
Każde towarzystwo ubezpieczeniowe posiada prawo do wyłączenia odpowiedzialności. Są to sytuacje, w których ubezpieczyciel nie wypłaci należnego odszkodowania. Zazwyczaj firmy stosują je w momencie, gdy szkoda wystąpiła przez świadome i celowe działanie osoby ubezpieczonej.
 
W polisie banku PKO BP Moje Życie 24 do wyłączeń należą sytuacji, w których ubezpieczony poniósł śmierć lub uszczerbek na zdrowiu wskutek:
  • samobójstwa lub samookaleczenia;
  • wojny, działań wojennych lub działania energii jądrowej;
  • czynnego udziału w zamieszkach, aktach terroryzmu lub innych aktach przemocy;
  • usiłowania lub dokonania przestępstwa.
W ubezpieczeniu PKO BP Moje Życie 24 obowiązuje też czasowe ograniczenie odpowiedzialności. Karencja w przypadku tego ubezpieczenia przewiduje okres 30 dni od podpisania umowy na wypadek śmierci ubezpieczonego. Przed upływem karencji ubezpieczyciel dopuszcza jedynie możliwość śmierci wskutek nieszczęśliwego wypadku. Z kolei karencja dotycząca poważnego zachorowania oraz trwałej i całkowitej niezdolności do pracy wynosi 90 dni.
 

Jakie inne ubezpieczenie na życie oferuje bank PKO BP?

Bank PKO BP dla swoich klientów ma również inne opcje ubezpieczeniowe. Klienci tego banku mogą ubezpieczyć swoje dzieci poprzez polisę PKO Ubezpieczenie dziecka, mogą również zabezpieczyć swoją przyszłość na znacznie większe sumy, niż oferuje to polisa Moje Życie24.
Co oferują oba ubezpieczenia?
 

PKO Ubezpieczenie dziecka 

Polisa PKO Ubezpieczenie dziecka jest polisą NNW, której zadaniem jest zapewnić wsparcie w sytuacji, gdy dojdzie do nieszczęśliwego wypadku. Ubezpieczenie ochroną obejmuje dzieci oraz młodzież do czasu ukończenia 20 roku życia. Ochrona działa przez 24 godziny na dobę na całym świecie. 
Ubezpieczenie jest dostępne w dwóch wariantach cenowych i może kosztować 5 lub 9 zł miesięcznie. Umowa z ubezpieczycielem jest zawierana na 12 miesięcy z możliwością przedłużenia ochrony o kolejny okres.
 

Ubezpieczenie na życie bezpieczny Plan

Jest to ubezpieczenie, które oferuje sumę ubezpieczenia 300 000 zł, 500 000 zł oraz 1 000 000 zł.

Ochrona dotyczy wyłącznie śmierci ubezpieczonego. Oferta skierowana jest do osób między 18 a 65 rokiem życia. W przypadku tej polisy ważne jest, by nie mieć przeciwskazań zdrowotnych, które mogłyby wykluczać zakup ubezpieczenia. Umowa z ubezpieczycielem jest podpisywana na czas 5 lat. Po tym okresie można przedłużyć ochronę polisową. 


Bezpieczny Plan Ubezpieczenie na życie

Wiek wstępu SU 300 000 zł SU 500 000 zł SU 1 000 000 zł
35 lat 42,48 zł 59,77 zł 121,59 zł
45 lat 116,64 zł 164,08 zł 307,88 zł
55 lat 307,54 zł 439,72 zł 805,31 zł

Tabela 2. Opracowanie własne na podstawie danych zawartych na stronie banku PKO BP.

Jakie są plusy i minusy ubezpieczenia w banku?

Ubezpieczenie, które możemy zakupić w banku, ma charakter polisy grupowej. Oznacza to, że możemy liczyć na inne warunki niż w przypadku ubezpieczenia indywidualnego. Są to produkty, które charakteryzują się wąskim zakresem ochrony, niską składką oraz niewysoką sumą ubezpieczenia. Zdecydowanym plusem takiego rozwiązania jest minimum formalności, ponieważ zakupu dokonujemy za pośrednictwem banku – podczas wizyty w banku lub online. Ofertę stanowi gotowy produkt, przez co nie musimy poświęcać swojego wolnego czasu na poszukiwanie odpowiedniej oferty. Ważnym plusem jest również to, że nie musimy pamiętać o płatnościach związanych ze składką, ponieważ to bank zajmuje się naszymi płatnościami.
Należy jednak zaznaczyć, że korzyści z polisy zakupionej w banku, nie są zbyt duże. Ochrony ani sumy ubezpieczenia nie możemy zmienić – mamy zwykle kilka wariantów do wyboru i w żaden inny sposób nie zmienimy polisy. Umowa najczęściej zawierana jest na krótki okres -12 miesięcy lub 5 lat. Ochronę można kontynuować, jednak wielu osobom może zależeć na długoterminowej ochronie – np. przez 20 lub 30 lat.
 
Jakie są plusy ubezpieczenia na życie w banku:
  • minimum formalności,
  • brak konieczności porównania – oszczędność czasu,
  • bank odprowadza składkę,
  • konkurencyjna cena składki miesięcznej.
 
Jakie są minusy ubezpieczenia na życie w banku:
  • wąski zakres ochrony,
  • niewysoka suma ubezpieczenia,
  • krótki czas trwania umowy,
  • brak możliwości modyfikowania ubezpieczenia,
  • brak możliwości wyboru.
 

Gdzie znaleźć dobre ubezpieczenie na życie?

Gdzie zatem, jako potencjalni klienci, możemy szukać odpowiedniej oferty ubezpieczenia na życie? Możemy samodzielnie sprawdzać dostępne oferty i dokonać analizy, które polisy nas interesują, a które nie.
Mamy również możliwość skorzystania z pomocy porównywarki ubezpieczeniowej, której zadaniem jest znalezienie najbardziej dopasowanej oferty. Porównywarka zbierze od nas informacje o nas samych (wiek, miejsce zamieszkania, dane kontaktowe) oraz o naszych preferencjach dotyczących poszukiwanego produktu (rodzaj ochrony, liczba osób, suma ubezpieczenia) i na tej podstawie dokona selekcji dostępnych opcji. Odrzuci oferty, które są poza zasięgiem naszego zainteresowania 

Porównaj oferty

Ubezpieczenie na życie daje ochronę finansową w wielu sytuacjach zagrożenia życia i zdrowia dla Ciebie i Twoich bliskich. Nie mniej ważna jest cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

Play ubezpieczenia: ochrona życia i zdrowia – analiza produktu

Porównaj oferty

Dla wielu osób jest to rozwiązanie łatwe i wygodne, tym bardziej, że oferty, które przedstawiają są naprawdę korzystne. Jednym z podmiotów, które oferują takie usługi – jest operator komórkowy Play.
 

Co powinieneś wiedzieć o ubezpieczeniu na życie u operatora?

Ubezpieczenie na życie możesz nabyć samodzielnie poprzez indywidualną polisę na życie, ale również możesz zdecydować się na produkt, jakim jest ubezpieczenie grupowe. Takie rozwiązanie możesz nabyć za pośrednictwem pracodawcy, banku lub operatora swojej sieci komórkowej. 

Aby zakupić polisę na życie u operatora, musisz być klientem sieci. Ubezpieczycielem nie jest firma świadcząca usługi telekomunikacyjne, lecz towarzystwo ubezpieczeniowe, z którym operator nawiązał współpracę.

W przypadku sieci Play ubezpieczycielem w polisach na życie jest towarzystwo ubezpieczeniowe Nationale-Nederlanden.

Porównaj oferty

Co dokładnie oferuje Play?

Sieć Play swoim klientom oferuje 4 warianty ochrony życia i zdrowia. Sprawdź, czym się różnią, ile mogą kosztować i co dokładnie mogą ci zaoferować. Każda z polis, którą Play posiada w swojej ofercie, jest dostępna w kilku różnych wariantach cenowych.

Wsparcie Szpitalne Plus

Ubezpieczenie Wsparcie Szpitalne Plus to opcja, która zapewnia świadczenie z tytułu pobytu w szpitalu lub na Oddziale Intensywnej Opieki Medycznej (OIOM) w wyniku nieszczęśliwego wypadku (NW).
 

Wsparcie Szpitalne Plus

Zdarzenia Pakiet Srebrny Pakiet Złoty Pakiet Platynowy
Pobyt w szpitalu wskutek NW 200 zł/dzień 250 zł/dzień 300 zł/dzień
Pobyt na OIOM wskutek NW 200 zł/dzień 250 zł/dzień 300 zł/dzień
Składka miesięczna dla 1 osoby 17,99 zł 19,99 zł 25,99 zł
Dodatkowa opłata do składki miesięcznej za każdą kolejną osobę objętą ochroną +7,10 zł +8,60 zł +10 zł

Tabela 1. Opracowanie własne na podstawie danych zawartych na stronie operatora.

Aby nabyć polisę, musisz być abonamentem sieci Play, który ma ukończone 18 lat, ale nie przekroczył 61 roku życia. 

W przypadku, gdy dojdzie do pobytu w szpitalu, możesz zgłosić taką sytuację ubezpieczycielowi telefonicznie pod numerem infolinii lub pocztą tradycyjną

Twoja Asekuracja

Ubezpieczenie na życie Twoja Asekuracja to produkt, który wspiera finansowo, gdy dojdzie u ciebie do uszczerbku na zdrowiu wskutek nieszczęśliwego wypadku. Ochroną objęte zostają złamania, poparzenia oraz trwałe inwalidztwo spowodowane NW wynoszące minimum 50%. Jeśli dojdzie u ciebie do trwałego inwalidztwa, ubezpieczyciel zobowiązuje się do regularnej wypłaty świadczenia, która trwać będzie przez 5 lat.
 

Twoja Asekuracja

Zdarzenie Pakiet Srebrny Pakiet Złoty Pakiet Platynowy
Złamanie i oparzenie w wyniku NW 10 000 zł 10 000 zł 10 000 zł
Trwałe inwalidztwo (min. 50%) w wyniku NW 1 500 zł miesięcznie (łącznie 90 000 zł) 2 000 zł miesięcznie (łącznie 120 000 zł) 2 500 zł miesięcznie (łącznie 150 000 zł)
Składka miesięczna 17,99 zł 19,99 zł 21,99 zł

Tabela 2. Opracowanie własne na podstawie danych zawartych na stronie operatora.


Razem bezpieczniej

Jest to rozwiązanie, które ma na celu zabezpieczyć finansowo ciebie oraz twoich bliskich w sytuacji, gdy dojdzie do nieszczęśliwego wypadku, który spowoduje uszkodzenie ciała.
 

Razem bezpieczniej

Pakiet Wariant Uszkodzenie ciała ubezpieczonego wskutek NW Uszkodzenie ciała małżonka wskutek NW Uszkodzenie ciała dziecka wskutek NW Składka
Solo Standard 2 000 zł – – 22 zł
Premium 10 000 zł – – 28 zł
Duet Standard 2 000 zł 2 000 zł – 30 zł
Premium 10 000 zł 10 000 zł – 42 zł
Rodzic Standard 2 000 zł – 1 000 zł 30 zł
Premium 10 000 zł – 5 000 zł 42 zł
Rodzina Standard 2 000 zł 2 000 zł 1 000 zł 40 zł
Premium 10 000 zł 10 000 zł 5 000 zł 56 zł

Tabela 3. Opracowanie własne na podstawie danych zawartych na stronie operatora.

Tę polisę nabyć mogą osoby, które ukończyły 18 lat, ale nie przekroczyły 66 roku życia. Małżonek lub partner, który ma zostać objęty ochroną nie może mieć więcej niż 70 lat, z kolei dziecko ubezpieczonego musi mieć więcej niż 1 rok życia, a mniej niż 21 lat.

Pomoc w chorobie 

Polisa na życie Pomoc w chorobie jest zabezpieczeniem na wypadek zdiagnozowania nowotworu złośliwego, zawału serca lub udaru mózgu. W przypadku, gdy ubezpieczony zachoruje na jedną z wymienionych chorób, będzie uprawniony do otrzymania odszkodowania. 

Polisę nabyć można w trzech wariantach i może objąć ubezpieczonego oraz jego małżonka lub partnera.
 

Pomoc w chorobie Opcja dla osób w wieku 18-40 lat

Rodzaj Pakietu Solo Duet
Wariant Standard Premium Standard Premium
Zdiagnozowanie u ubezpieczonego nowotworu złośliwego, zawału serca lub udaru mózgu 25 000 zł 45 000 zł 25 000 zł 45 000 zł
Zdiagnozowanie u małżonka nowotworu złośliwego, zawału serca lub udaru mózgu – – 25 000 zł 45 000 zł
Składka 26 zł 30 zł 33 zł 37 zł

Tabela 4. Opracowanie własne na podstawie danych zawartych na stronie operatora.

Ceny składek dla osób w wieku między 41 a 50 rokiem życia są już nieco wyższe. Kwoty świadczeń jednak wyglądają identycznie, jak w poprzednim wariancie.
 

Pomoc w chorobie Opcja dla osób w wieku 41-50 lat

Rodzaj Pakietu Solo Duet
Wariant Standard Premium Standard Premium
Zdiagnozowanie u ubezpieczonego nowotworu złośliwego, zawału serca lub udaru mózgu 25 000 zł 45 000 zł 25 000 zł 45 000 zł
Zdiagnozowanie u małżonka nowotworu złośliwego, zawału serca lub udaru mózgu – – 25 000 zł 45 000 zł
Składka 35 zł 47 zł 51 zł 70 zł

Tabela 5. Opracowanie własne na podstawie danych zawartych na stronie operatora.

Opcja dla osób, które mają między 51 a 60 lat jest już znacznie droższa. Zakres ochrony jest ten sam, co w poprzednich wariantach wiekowych, podobnie jak kwoty świadczeń.
 

Pomoc w chorobie Opcja dla osób w wieku 51-60 lat

Rodzaj Pakietu Solo Duet
Wariant Standard Premium Standard Premium
Zdiagnozowanie u ubezpieczonego nowotworu złośliwego, zawału serca lub udaru mózgu 25 000 zł 45 000 zł 25 000 zł 45 000 zł
Zdiagnozowanie u małżonka nowotworu złośliwego, zawału serca lub udaru mózgu – – 25 000 zł 45 000 zł
Składka 52 zł 85 zł 88 zł 153 zł

Tabela 6. Opracowanie własne na podstawie danych zawartych na stronie operatora.

Do polisy przystąpić mogą osoby, które ukończyły 18 lat, ale nie przekroczyły 61 roku życia. Małżonek lub partner osoby ubezpieczonej nie może z kolei mieć więcej niż 65 lat.
 

W tych sytuacjach polisa może nie zadziałać, sprawdź!

Pamiętaj o tym, że każde ubezpieczenie na życie posiada kilka ważnych zapisów w umowie, które mogą w przyszłości wpłynąć na to, czy otrzymasz odszkodowanie. Takie rozwiązania posiada zarówno indywidualne ubezpieczenie na życie, jak i grupowe ubezpieczenie na życie. Bez względu na to, na jaką polisę się zdecydujesz – zapoznaj się z treścią OWU (Ogólne Warunki Ubezpieczenia). Co powinieneś sprawdzić w polisie na życie w Play?
 
Wyłączenia odpowiedzialności – to zapis, który informuje cię, w jakich okolicznościach powinno dojść do wypadku, by ubezpieczyciel wypłacił pieniądze. Nie wszystkie zdarzenia zostaną wzięte pod uwagę. 
Ubezpieczenie na życie w Play posiada np. zapis o tym, że ubezpieczyciel nie wypłaci świadczeń z tytułu umowy, jeżeli pobyt w szpitalu oraz pobyt na OIOM odpowiednio ubezpieczonego, małżonka/partnera lub dziecka powstał w wyniku m.in.: 
  • wszelkich fizycznych obrażeń ciała, które powstały przed datą rozpoczęcia ochrony ubezpieczeniowej, 
  • samookaleczenia lub okaleczenia na prośbę odpowiednio Ubezpieczonego, małżonka/partnera lub dziecka niezależnie od stanu ich poczytalności, 
  • kuracji wypoczynkowych lub leczenia skutków spożycia alkoholu, narkotyków lub środków o podobnym działaniu, a także pobytu w całodobowych placówkach odwykowych, opiekuńczych, pielęgnacyjnych oraz w zakładach lecznictwa uzdrowiskowego, w tym szpitalach uzdrowiskowych, sanatoriach, 
  • jakiejkolwiek infekcji, która powstała w trakcie pobytu w szpitalu, 
  • zdarzenia związanego z masowym skażeniem chemicznym, biologicznym lub radioaktywnym spowodowanym działaniem broni lub urządzenia wykorzystującego energię rozszczepienia jądrowego lub promieniotwórczość, 
  • działań wojennych, czynnego udziału w aktach terroru lub masowych rozruchach społecznych, 
  • obrażeń odniesionych na skutek usiłowania popełnienia lub popełnienia przestępstwa, umyślnego udziału w innym czynie zabronionym lub stawiania oporu podczas aresztowania lub zatrzymania, 
  • zawodowego i wyczynowego uprawiania sportu,
 
Warto, żebyś miał również na uwadze sprawdzenie okresu karencji. Określa ona różnicę w czasie pomiędzy zawarciem umowy z ubezpieczycielem, a rozpoczęciem ochrony w konkretnym kierunku. Nie każde ubezpieczenie czy rozszerzenie ochrony zaczyna obejmować cię w dniu zawarcia umowy i jest to absolutnie normalne – karencja jest rodzajem zabezpieczenia dla firmy ubezpieczeniowej przed próbą wyłudzenia odszkodowania. W innej sytuacji np. po zdiagnozowaniu poważnej choroby wiele osób zdecydowałoby się na wykupienie polisy z wysoką sumą ubezpieczenia na wypadek ciężkiego zachorowania. 
Zwróć również uwagę na to, czy polisa precyzuje limit świadczeń, jaki ci przysługuje. Taki zapis określa, ile razy np. z tytułu hospitalizacji w ciągu jednego roku możesz otrzymać odszkodowanie. Jeśli będziesz mieć wyjątkowego pecha i w ciągu 12 miesięcy kilkukrotnie trafisz do szpitala, kolejna hospitalizacja może nie stanowić podstawy do otrzymania świadczenia z ubezpieczenia.
 

Czy ubezpieczenie w Play się opłaca?

Ubezpieczenie na życie w Play to ochrona, którą warto rozważyć, jeśli nie posiadasz żadnej innej ochrony. W ramach niewysokiej składki możesz zyskać określoną ochronę ubezpieczeniową. Zwróć jednak uwagę na to, że suma ubezpieczenia, jak i zakres ochrony nie są zbyt rozbudowane, a to może oznaczać, że ochrona nie będzie dla ciebie wystarczająca.
Zanim zdecydujesz się na zakup polisy w Play, sprawdź inne dostępne opcje. Określ kwotę, jaką chciałbyś miesięcznie przeznaczyć na swoją ochronę i skorzystaj z pomocy porównywarki ubezpieczeń na życie. W ten sposób dotrzesz do najbardziej korzystnych ofert w bardzo szybki sposób. 

Porównaj oferty

Ubezpieczenie na życie daje ochronę finansową w wielu sytuacjach zagrożenia życia i zdrowia dla Ciebie i Twoich bliskich. Nie mniej ważna jest cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

Polisa na życie w PZU – dlaczego warto?

Porównaj oferty

Podpisanie umowy z ubezpieczycielem może związać nas ze sobą na 5, 10, a nawet 30 lat. Sprawdzamy, co w zakresie polis na życie, posiada towarzystwo ubezpieczeniowe PZU.

Jakie polisy na życie oferuje PZU? 

Towarzystwo ubezpieczeniowe PZU ma w swojej ofercie różne możliwości ochrony na przyszłość – polisy indywidualne, grupowe, posagowe, NNW oraz ubezpieczenia dla seniorów. Każdy z tych produktów oferuje nieco inny model zabezpieczenia, o czym warto pamiętać przy wyborze polisy.
 

Jaka polisa na życie w PZU dla osób dorosłych? 

PZU w swojej ofercie posiada ubezpieczenie terminowe PZU Ochrona Każdego Dnia, które można nabyć między 18 a 65 rokiem życia. Umowa może trwać minimum 5 lat, a maksymalnie możemy otrzymać ochronę na 30 lat. W swoim podstawowym zakresie polisa zapewnia zabezpieczenie finansowe dla bliskich na wypadek naszej śmierci, ale ochronę możemy rozbudować o zakup umów dodatkowych.
 
W przypadku tej polisy sami ustalamy, jaką sumę ubezpieczenia byśmy chcieli oraz jaki zakres ochrony wybieramy. Umowę możemy modyfikować w czasie jej trwania. Jakie umowy dodatkowe możemy wybrać?

Są to m.in.:

  • Organizacja leczenia za granicą,
  • Dodatkowe ubezpieczenie na wypadek ciężkich chorób,
  • Wsparcie na wypadek na utraty sprawności w życiu codziennym,
  • Finansowe wsparcie po operacji chirurgicznej,
  • Wsparcie po śmierci wskutek nieszczęśliwego wypadku,
  • Wsparcie po śmierci wskutek wypadku komunikacyjnego,
  • Wsparcie po złamaniu kości wskutek nieszczęśliwego wypadku,
  • Wsparcie po złamaniu kości wskutek nieszczęśliwego wypadku,
  • Wsparcie w razie ciężkiej choroby dziecka,
  • Wsparcie w razie leczenia szpitalnego dziecka,
  • Wsparcie na wypadek operacji chirurgicznych dziecka.

 
Ochrona Każdego Dnia zapewnia zabezpieczenie przez całą dobę i na całym świecie. Składkę możemy opłacać w systemie miesięcznym, kwartalnym, półrocznym i rocznym.

Jaką polisę grupową oferuje PZU? 

Firma ubezpieczeniowa PZU posiada wśród swoich produktów również ubezpieczenia grupowe. Takim rozwiązaniem jest np. ubezpieczenie PZU P Plus. Co oferuje ta polisa?

Oferta skierowana jest do pracowników firm, które zatrudniają powyżej 15 osób. Na polisę zdecydować się mogą osoby między 18 a 69 rokiem życia. PZU P Plus może objąć swoją ochroną również współmałżonka osoby ubezpieczonej oraz jego dzieci.

Polisa zapewnia ochronę na wypadek poważnego zachorowania, pobytu w szpitalu, operacji chirurgicznej oraz trwałego uszczerbku na zdrowiu.

Ofertę PZU P Plus można rozszerzyć o zakup umów dodatkowych.

Jakie ubezpieczenie na życie w PZU dla dziecka? 

Dorośli, którzy chcą ubezpieczyć swoje dziecko, mają dwie opcje oferowane przez PZU – polisę NNW oraz posagową.

Ubezpieczenie NNW Edukacja to polisa, którą możemy nabyć zaraz po narodzeniu dziecka. Ochrona obejmuje zwrot kosztów leczenia skutków nieszczęśliwego wypadku, organizację potrzebnej rehabilitacji, śmierć rodzica oraz śmierć dziecka. Polisa może zapewnić świadczenie w wysokości nawet 100 000 zł.  Składka dla tego ubezpieczenia jest opłacana raz w roku.
 
Z kolei produkt PZU Na Dobry Początek to polisa posagowa, której zadaniem jest zgromadzenie oszczędności na start w dorosłe życie naszego dziecka. Oprócz pieniędzy, nasze dziecko zyskuje ochronę na wypadek naszej śmierci. Umowę z ubezpieczycielem możemy zawrzeć minimum na 8 lat, a maksymalnie umowa trwać może nawet 25 lat. Przez cały czas trwania umowy wpłacamy składki, które będą budowały oszczędności dla naszego dziecka. Po zakończeniu umowy, dziecko otrzyma uzbieraną sumę i będzie mogło ją przeznaczyć na dowolny cel – np. opłacenie studiów, zakup samochodu lub rozpoczęcie własnej działalności gospodarczej. 

Ubezpieczyciel gwarantuje wypłatę ustalonej wcześniej sumy pieniędzy, niezależnie od sytuacji a rynku finansowym.

Jakie ubezpieczenie dla seniorów w PZU? 

Produkt PZU Wsparcie Najbliższych nie jest skierowany wyłącznie do osób starszych, ponieważ polisę mogą posiadać osoby między 13 a 80 rokiem życia. Zasada tego ubezpieczenia jest bardzo prosta – składki opłacamy przez określony czas, a w zamian zyskujemy dożywotnią ochronę.

Jest to forma odłożenia oszczędności, które mogą wesprzeć bliskie nam osoby po naszej śmierci.

Pieniądze mogą zostać wykorzystane na koszty związane z pogrzebem, ale również na spłatę naszych zobowiązań finansowych. W ramach tej polisy również można zdecydować się na umowy dodatkowe, które zwiększą zakres naszej ochrony.

Jak wygląda wypłata świadczenia? 

Zgłoszenie roszczenia może odbyć się na kilka różnych sposobów, więc możemy wybrać taką metodę, która będzie dla nas najbardziej komfortowa.

Przede wszystkim wniosek o wypłatę świadczenia możemy złożyć osobiście w placówce PZU. Możemy również przesłać wypełniony wniosek na adres mailowy kontakt@pzu.pl. Ubezpieczony może również skorzystać z gotowego formularza online na stronie TU. Z ubezpieczycielem możemy również skontaktować się telefonicznie pod numerem 801 102 102. Wypłata świadczenia powinna nastąpić w ciągu 30 dni od zgłoszenia.

Kiedy PZU nie wypłaci świadczenia? 

Warto pamiętać o tym, że ochrona nie uwzględnia wszystkich zdarzeń. Istnieją okoliczności, w których ubezpieczyciel może odmówić wypłaty pieniędzy. Dzieje się tak ze względu na zapis o wyłączeniach odpowiedzialności. W PZU taka sytuacja może mieć miejsce, gdy do uszczerbku na zdrowiu lub zgonu dojdzie z powodu m.in:

  • działań wojennych,
  • czynnego uczestnictwa ubezpieczonego w aktach terroru lub masowych rozruchach społecznych,
  • popełnienia lub usiłowania popełnienia przez ubezpieczonego czynu, który wypełnia ustawowe znamiona umyślnego przestępstwa,
  • samobójstwa ubezpieczonego popełnionego w okresie dwóch lat od zawarcia umowy.

Należy również pamiętać o karencji, która zabezpiecza TU na wypadek próby wyłudzenia świadczenia. Karencja trwa najczęściej od 30 dni do 24 miesięcy, a każde zdarzenie polisowe może mieć przypisany inny okres karencji.

Zanim podpiszemy umowę, sprawdźmy, jakie ubezpieczyciel przewiduje limity świadczeń. W ciągu roku polisowego mogą to być np. dwa lub trzy zdarzenia i warto o tym wiedzieć wcześniej.

Na co zwracać uwagę przy zakupie polisy w PZU? 

Może wydawać się oczywiste, żeby czytać dokładnie umowę przed jej podpisaniem, ale przede wszystkim należy sprawdzić, czy wszystkie parametry naszej polisy zgadzają się z umową. Jeśli podczas rozmowy z agentem zmieniliśmy zdanie dotyczące ochrony lub sumy ubezpieczenia, może okazać się, że finalnie zdecydujemy się na zupełnie inny produkt. Sprawdźmy więc, czy suma ubezpieczenia się zgadza, czy zakres ubezpieczenia jest zgodny z tym, jakiego oczekiwaliśmy.

Jak wygląda wypowiedzenie polisy na życie w PZU? 

Umowę można wypowiedzieć w dowolnym momencie trwania umowy. W tym celu powinniśmy złożyć wniosek o rozwiązaniu umowy. Możemy to zrobić za pomocą e-maila, pocztą tradycyjną lub osobiście stawiając się w oddziale PZU.

Drugą opcją jest nieopłacenie składki mimo wcześniejszego wezwania o uregulowanie płatności. Taka opcja jest możliwa pod warunkiem, że od dnia zawarcia umowy nie minęły dwa lata.

Gdzie szukać polis na życie oprócz PZU? 

Na rynku ubezpieczeniowym istnieje wiele towarzystw ubezpieczeniowych, które posiadają bogatą ofertę różnych rodzajów ubezpieczeń na życie. Przed zakupem warto dokonać porównania dostępnych możliwości, by znaleźć polisę dopasowaną do swoich potrzeb.

W tym celu możemy skorzystać z porównywarki ubezpieczeń na życie. To narzędzie, w którym zaznaczamy, jakiej polisy szukamy czy jaka interesuje nas ochrona. Na podstawie krótkiej ankiety zostaje opracowana dla nas oferta. Do jej przedstawienia jest konieczny nasz numer telefonu, dzięki któremu skontaktuje się z nami konsultant.

Zadaniem ubezpieczenia na życie jest gwarancja ochrony finansowej w wielu sytuacjach zagrożenia życia i zdrowia dla Ciebie i Twoich bliskich. Ważną rolę w wyborze ubezpieczenia odgrywa również cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

Porównaj oferty

Co to jest polisa na życie i dlaczego warto ją mieć?

Porównaj oferty

Zabezpieczenie własnej przyszłości to ważna decyzja w życiu każdego z nas. Odpowiednio dobrana ubezpieczenie może pomóc nam w wielu trudnych sytuacjach. Warto jednak wcześniej wiedzieć, jakie możliwości oferuje nam rynek ubezpieczeniowy, by wybrać najbardziej korzystne dla nas rozwiązanie.
 

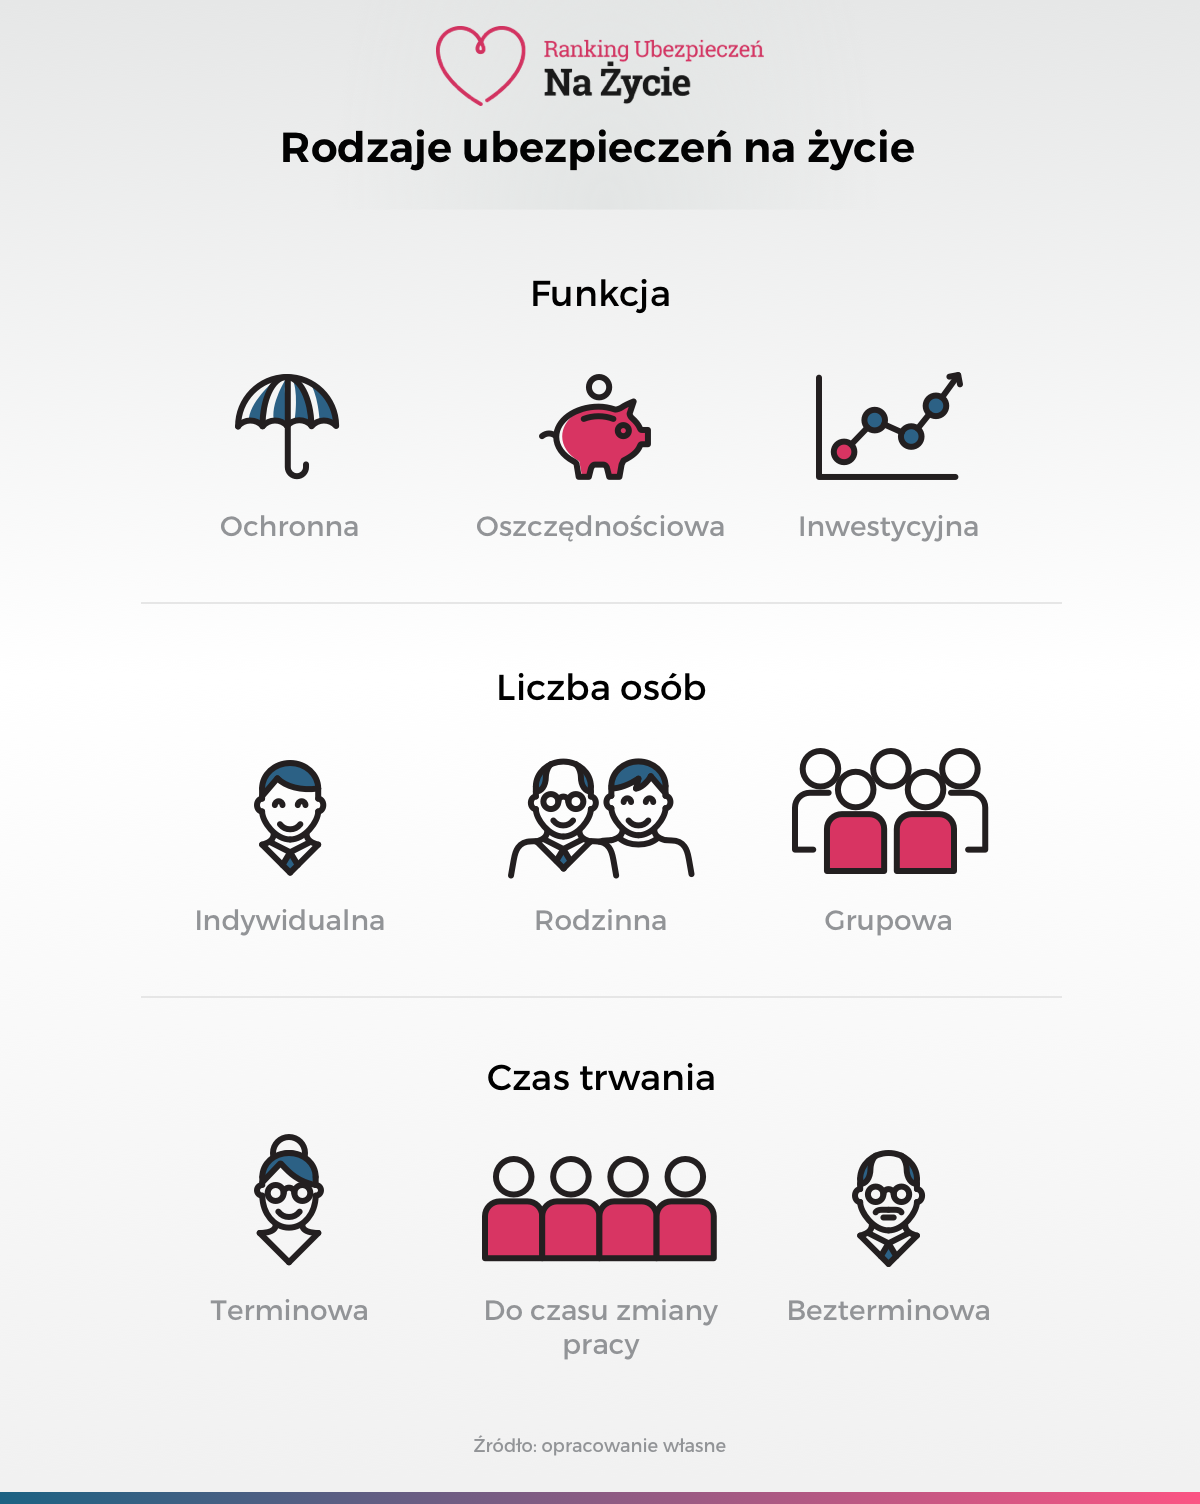
Infografika - rodzaje polis na życie

Co to jest polisa na życie? 

Ubezpieczenie na życie jest produktem ochronnym, który ma zabezpieczyć naszych bliskich na wypadek naszej śmierci lub również nas na wypadek różnych nieprzewidzianych zdarzeń losowych.

Polisę na życie możemy nabyć w formie podstawowej – wtedy chroni ona wyłącznie najbliższe nam osoby w sytuacji, gdy umrzemy. Taką ochronę możemy jednak rozszerzyć poprzez zakup dowolnie wybranych umów dodatkowych. Ochrona dodatkowa obejmuje m.in.:

  • pobyt w szpitalu,
  • poważne zachorowanie,
  • niezdolność do pracy,
  • operacje chirurgiczne,
  • śmierć bliskiej osoby,
  • urazy ciała.

Sami decydujemy o tym, w jakim zakresie chcemy zapewnić sobie ochronę. Możemy więc skonstruować polisę na miarę swoich indywidualnych potrzeb.
 

Dlaczego warto kupić polisę na życie?

Istnieje wiele powodów, dla których warto rozważyć zakup ubezpieczenia na życie. Wszystko zależy od tego, jakie życie prowadzimy, ile oszczędności udało nam się zgromadzić, czy nasza sytuacja finansowa ma wpływ na naszych bliskich oraz jakim stanem zdrowia się cieszymy. Każdy z nas jest inny i ma zupełnie inne potrzeby względem polisy na życie.

Jest jednak kilka ważnych powodów, o których warto pamiętać.
 

Bezpieczeństwo finansowe dla bliskich

Ubezpieczenie na życie w swoim podstawowym kształcie ma na celu zapewnić ochronę finansową dla wskazanych przez nas w umowie osób na wypadek naszej śmierci. Pieniądze z polisy trafią do naszych bliskich, dzięki czemu zachowają stabilność finansową.
 

Zabezpieczenie naszych zobowiązań finansowych

Zakup polisy na życie może również wiązać się z planem wzięcia kredytu, szczególnie jeśli będziemy go spłacać przez najbliższe 10 czy 20 lat. Ubezpieczenie po naszym zgonie wypłaci świadczenie na rachunek banku.
 

Wsparcie leczenia lub rehabilitacji

Rozszerzenie ochrony w polisie na życie może również zapewnić nam pieniądze w sytuacji, gdy dojdzie do urazu ciała, uszczerbku na zdrowiu, poważnego zachorowania lub konieczności rehabilitacji.
 

Start w dorosłe życie

Polisa posagowa może być formą oszczędzania na przyszłość dziecka, która w przeciwieństwie do tradycyjnej skarbonki, oprócz wygenerowania większej sumy pieniędzy, może zapewnić ochronę dla dziecka. W sytuacji, gdy jeden z rodziców umrze, dziecko otrzyma wsparcie w postaci renty.
 

Komfort psychiczny

Posiadanie polisy zapewnia poczucie bezpieczeństwa, gdy planujemy naszą przyszłość. Ubezpieczenie może zapewnić nam pomoc na różnych płaszczyznach i w różnym zakresie. Samodzielnie określamy wysokość sumy ubezpieczenia oraz zakres ochrony.
 

Od czego zależy wysokość składki w polisie na życie?

Ubezpieczenie na życie to produkt bardzo różnorodny – umowę możemy zawrzeć na 12 miesięcy, ale i również 30 lat. Możemy wybrać ochronę podstawową, jak i zdecydować się na wiele umów dodatkowych, które zmaksymalizują szansę na otrzymanie świadczenia.

Pamiętajmy o tym, by dopasować polisę do swoich potrzeb również pod względem składki – koszt regularnej opłaty nie powinien być dla nas obciążeniem finansowym, które w przyszłości może stać się ciężarem.

Co właściwie wpływa na wysokość składki?

  • suma ubezpieczenia – wyższa kwota będzie oznaczać wyższą składkę,
  • ilość umów dodatkowych – możemy wybrać wyłącznie ochronę podstawową, możemy wybrać jedną lub dwie umowy dodatkowe, ale mamy również możliwość kupienia wszystkich dostępnych rozszerzeń; to jednak będzie generować wyższą kwotę składki,
  • wiek – odkładanie zakupu polisy na później (np. od przyszłego roku, po zakończeniu budowy domu, po otrzymaniu awansu) może wiązać się z wyższą składką, ponieważ z każdym kolejnym rokiem naszego życia, wzrasta ryzyko poważnego zachorowania i śmierci,
  • stan zdrowia – ubezpieczyciel może zapytać poprzez ankietę medyczną o naszą ogólną kondycję; przebyte poważne choroby, zabiegi chirurgiczne lub problemy z niezdrowymi nawykami mogą przyczynić się do większej opłaty za ubezpieczenie,
  • brak porównania ofert – myślenie, że wszystkie firmy ubezpieczeniowe oferują dokładnie to samo to spory błąd; warto dokonać analizy dostępnych możliwości, by przekonać się, jak spore różnice w cenie mogą dotyczyć podobnych ofert.

Ile kosztuje polisa na życie? 

Zakup polisy nie musi oznaczać wysokie miesięczne wydatki. Możemy dopasować ubezpieczenie do swoich możliwości finansowych. W tym celu niezbędne jest porównanie dostępnych ofert.
 

Długoterminowe ubezpieczenie na życie – przegląd ofert wybranych towarzystw ubezpieczeniowych

Towarzystwo ubezpieczeniowe Szczegóły ubezpieczenia
Allianz
(Specjalnie dla Ciebie)
polisa oszczędnościowa
umowa jest zawierana na czas nieokreślony
wysokość sumy ubezpieczenia może być podwyższana lub obniżana
Aviva
(Nowa Perspektywa)
polisa oszczędnościowa
umowa jest zawierana na czas nieokreślony
ubezpieczyciel może zażądać wykonania badań lekarskich przed podpisaniem umowy
po upływie 3 lat możliwe jest zawieszenie składki
Generali
(ProFamilia)
ubezpieczenie ochronno-inwestycyjne
możliwość inwestowania części składki w ubezpieczeniowe fundusze kapitałowe oraz dodatkowego oszczędzania na indywidualnych kontach emerytalnych
składka wynosi od 70 zł miesięcznie
MetLife
(Gwarantowana Emerytura+)
polisa oszczędnościowa na życie i dożycie
polisę można wykupić dla siebie lub dla bliskiej osoby
gwarantowany dożywotni okres wypłaty
Nationale Nederlanden
(Ochrona Jutra)
polisa inwestycyjna
umowa jest podpisywana na minimum 10 lat
ubezpieczenie da się elastycznie dopasowywać do potrzeb
składka wynosi od 150 zł miesięcznie
Tab.1. Opracowanie własne

Polisa na życie może kosztować zarówno kilkadziesiąt złotych, jak i kilkaset złotych miesięcznie.
Zastanówmy się zatem dokładnie: jakiej ochrony potrzebujemy, jakiej sumy ubezpieczenia oczekujemy oraz jakim budżetem dysponujemy.
 

Na co zwrócić uwagę przy zakupie polisy na życie?

Przed zawarciem umowy warto zapoznać się dokładnie ze szczegółami umowy. Dokument OWU (Ogólne Warunki Ubezpieczenia) możemy znaleźć na stronie wybranego przez nas ubezpieczyciela.

Sprawdźmy przede wszystkim, czy zgadzają się wybrane przez nas parametry, jak suma ubezpieczenia i zakres ochrony. Warto zwrócić również uwagę na wyłączenia odpowiedzialności i karencję. Obie te rzeczy mogą wpłynąć na brak wypłaty odszkodowania w przyszłości. Zobaczmy również, jakie limity świadczeń przewiduje nasz ubezpieczyciel.
 

Jakie zalety mają różne polisy na życie? 

Każdy z nas może wybrać zupełnie inny rodzaj ubezpieczenia na życie i nie ma jednej uniwersalnej polisy dla wszystkich.

  • polisa ochronna – zakres ochrony dopasowany do naszych realnych potrzeb,
  • polisa indywidualna – sami ustalamy parametry ochrony oraz sumy ubezpieczenia, 
  • polisa grupowa – szeroki zakres ochrony w przystępnej cenie,
  • polisa terminowa – zgromadzenie oszczędności na przyszłość, np. na czas rozpoczęcia emerytury,
  • polisa bezterminowa – zabezpieczenie finansowe dla bliskich na wypadek naszej śmierci,
  • polisa inwestycyjna – możliwość pomnażania kapitału,
  • polisa posagowa – oszczędności na spokojny start naszego dziecka w dorosłe życie,
  • polisa NNW – wsparcie finansowe w razie następstw nieszczęśliwych wypadków.


Gdzie można kupić dobrą polisę na życie? 

Samodzielna analiza ofert może wydawać się trudna i dość nudna. Niewiele osób ma dobrą orientację w zakresie ubezpieczeń na życie. Dlatego właśnie warto skorzystać z pomocy narzędzi, które ułatwią nam dotarcie do odpowiedniego ubezpieczenia.

Takim rozwiązaniem jest porównywarka polisowa, która w oparciu o udzielone przez nas informacje, pomoże znaleźć nam najbardziej dopasowaną ofertę. W ten sposób oszczędzamy swój cenny czas oraz pieniądze.

Polisa na życie ma zapewnić gwarancję ochrony finansowej w wielu sytuacjach, w których dochodzi do zagrożenia życia i zdrowia dla nas i naszych bliskich. Podkreślmy jednak, że bardzo ważną role odgrywa również cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

Porównaj oferty

Jaki wybrać zakres ochrony do polisy na życie?

Sprawdzamy, jakie możliwości mamy do wyboru, ile może kosztować dodatkowa ochrona oraz jak wybrać rozsądnie, by nie przepłacać. Dobrze dobrana polisa na życie ma zapewnić nam jak najlepszą ochronę w przystępnej dla nas cenie.

Porównaj oferty

Z czego składa się ubezpieczenie na życie?

Indywidualną polisę na życie możemy nabyć w dwóch modelach ochrony – podstawowym i rozszerzonym.

Podstawowy zakres ochrony dotyczy zabezpieczenia na wypadek śmierci. Jest to wsparcie finansowe dla naszych bliskich. W sytuacji, gdy dożyjemy końca umowy, ubezpieczyciel wypłaca nam zgromadzone przez lata środki polisowe. Umowę zawieramy na określony czas, zwykle najkrótszy w przypadku indywidualnych polis dotyczy 5 lat, natomiast najdłuższy nawet 30 lat.

W indywidualnej polisie na życie możemy sami ustalić wysokość sumy ubezpieczenia, może to być zarówno 50 000 zł, jak i 500 000 zł. Wysokość kwoty, na jaką się zabezpieczamy wpłynie oczywiście na wysokość naszej składki.

W przypadku ochrony rozszerzonej dodatkowo wybieramy zakres ochrony. Najczęściej do wyboru mamy umowy, które będą zabezpieczać nas finansowo na wypadek:

  • wypadku komunikacyjnego,
  • pobytu w szpitalu,
  • operacji chirurgicznej,
  • zdiagnozowania poważnej choroby,
  • zdiagnozowania nowotworu złośliwego,
  • trwałego uszczerbku na zdrowiu.

Zakres ochrony może być dostosowany do naszych potrzeb, zatem jeżeli jedynym naszym zmartwieniem jest możliwość zachorowania – możemy zdecydować się na ochronę przed ciężkim zachorowaniem, jeśli z kolei spędzamy dużo czasu za kierownicą – możemy zainwestować w ochronę przed wypadkiem komunikacyjnym. Możemy również wybrać kilka umów dodatkowych, by skonstruować solidną ochronę, która będzie zabezpieczać nas w wielu różnych sytuacjach.

Oprócz świadczeń finansowych bardzo ważnym plusem dodatkowej ochrony jest pakiet assistance, który zapewnia pomoc na innej płaszczyźnie. Będą to m.in.:

  • pomoc psychologiczna,
  • transport medyczny,
  • dowóz leków,
  • dodatkowe konsultacje u specjalisty,
  • pomoc w zorganizowaniu rehabilitacji,
  • pomoc domowa po zakończeniu hospitalizacji.

Możliwości ochrony są zależne od oferty towarzystwa ubezpieczeniowego. Jedna firma ubezpieczeniowa może oferować zaledwie 3 umowy dodatkowa, podczas gdy inna zaoferuje nam 15 umów dodatkowych. Warto więc porównywać wiele ofert, by znaleźć odpowiednie rozwiązanie dla siebie.

Jakie rozszerzenia w polisie na życie mamy do wyboru?

Zakup podstawowej polisy na życie zapewni ochronę na wypadek śmierci ubezpieczonego. W takiej sytuacji ubezpieczyciel wypłaca osobom uposażonym należne odszkodowanie.
Ochronę w polisie można rozszerzyć w zależności od potrzeb – poprzez zakup umów dodatkowych. Dotyczą one wypadków, zdrowia oraz życia bliskich nam osób.
 

Zakres ochrony w polisie na życie

Ochrona podstawowa Dostępne rozszerzenia
  • zgon naturalny
  • zgon spowodowany nieszczęśliwym wypadkiem
  • zgon spowodowany wypadkiem komunikacyjnym
  • poważne zachorowanie
  • uraz ciała
  • trwała niepełnosprawność
  • leczenie szpitalne
  • operacja chirurgiczna
  • rehabilitacja
  • narodziny dziecka
  • śmierć bliskiej osoby
  • medyczny asisstance
Tab. 1. Opracowanie własne.

 
Przed zawarciem umowy ubezpieczeniowej warto zastanowić się nad tym, jakiej ochrony możemy potrzebować w najbliższych latach.

Osoby, które prowadzą aktywny styl życia mogą woleć rozszerzenie dotyczące nieszczęśliwych wypadków oraz urazów ciała, z kolei inni, którzy mają w rodzinie przypadki występowania konkretnej choroby – mogą wybrać ochronę dotyczącą poważnego zachorowania oraz leczenia szpitalnego.

Decyzja należy do nas samych, możemy zatem zdecydować się na kilka umów dodatkowych, by zapewnić sobie maksymalną ochronę.

Ile może kosztować ochrona dodatkowa w ubezpieczeniu na życie?

Koszt polisy na życie jest ceną ustalaną indywidualnie, na którą wpływa kilka różnych czynników. Wysokość składki będzie zależała m.in. od:

  • wybranej sumy ubezpieczenia – niższa składka będzie dotyczyła SU w wysokości 50 000 zł, niż polisy o SU 300 000 zł,
  • ilości umów dodatkowych – każda umowa dodatkowa podniesie cenę składki,
  • wieku, w jakim przystępujemy do zakupu ubezpieczenia – im starsi jesteśmy, tym wyższe ryzyko poważnego zachorowania, np. zawału serca, udaru lub nowotworu,
  • braku porównania ofert – w podobnej cenie konkurencyjne towarzystwo ubezpieczeniowe może zapewniać szerszy zakres ochrony.

Dotyczy to również umów dodatkowych. Bardzo często rozszerzenia kosztują od kilku do kilkudziesięciu złotych. Najlepszym rozwiązaniem będzie zakup tych rozszerzeń, które w przyszłości faktycznie mogą nam się przydać.
 
Część ofert można również dotyczyć kilku wariantów cenowych, w których droższe warianty będą odpowiadać rozszerzonej ochronie.
 
Na przykładzie polisy ERGO Hestia możemy zobaczyć, że różnica w cenie może stanowić kilkadziesiąt złotych.
 

Otwarte ubezpieczenie grupowe ERGO Hestia – wybrane zdarzenia

Zdarzenie Wariant podstawowy – od 30 zł miesięcznie Wariant rozszerzony – od 85 zł miesięcznie Wariant Premium – od 130 zł miesięcznie
Zgon w wyniku wypadku przy pracy 75 000 zł 165 000 zł 300 000 zł
Zgon ubezpieczonego w wyniku NW 50 000 zł 110 000 zł 200 000 zł
Zgon w wyniku zawału serca lub udaru mózgu 35 000 zł 86 000 zł 140 000 zł
Całkowita trwała niezdolność do pracy w wyniku NW – 20 000 zł 50 000 zł
Operacja chirurgiczna – Do 2 500 zł Do 3 500 zł
Leczenie szpitalne – Do 160 zł Do 200 zł
Leczenie specjalistyczne – Do 3 000 zł Do 7 000 zł
Tab. 2. Opracowanie na podstawie danych zawartych na stronie ERGO Hestia


Czym się kierować przy rozszerzaniu ochrony w polisie na życie?

Polisa na życie powinna zostać dopasowana w jak największym stopniu do naszych indywidualnych potrzeb.

Przykładowo:

  • jeśli planujemy powiększenie rodziny – możemy wybrać ochronę podstawową oraz rozszerzenie dotyczące urodzenia dziecka oraz pobytu w szpitalu,
  • jeśli regularnie uprawiamy sport – dobrym rozwiązaniem może być ochrona na wypadek urazu ciała oraz wsparcie, gdy konieczna będzie rehabilitacja,
  • jeśli z powodu przypadku poważnej choroby występującej u naszych krewnych obawiamy się konkretnego zachorowania – warto wykupić polisę z leczeniem zagranicznym lub na wypadek poważnego zachorowania oraz pobytu w szpitalu i operacji chirurgicznej.

Możemy również wybrać więcej umów dodatkowych, jeśli nasz budżet na to pozwala. Nie warto jednak decydować się na rozszerzenia, jeśli określone zdarzenia mogą w ogóle nas nie dotyczyć.
 
Na przykład – jeśli prowadzimy działalność gospodarczą i pracujemy zdalnie, a na dodatek nie posiadamy prawa jazdy i rzadko korzystamy ze środków komunikacji to ryzyko wypadku komunikacyjnego jest znacznie mniejsza niż u osoby, która na dojazdy do pracy poświęca codziennie godzinę lub dwie. Zastanówmy się zatem, jakie ryzyko dotyczy naszej osoby w największym stopniu i wybierzmy te umowy dodatkowe, które rzeczywiście mogą nam się przydać.

Kiedy ochrona dodatkowa nie zapewni wypłaty świadczenia?

Istnieją okoliczności zdarzenia, które mogą wpłynąć na to, że ubezpieczyciel nie wypłaci nam odszkodowania. Dzieje się tak na przykład w sytuacji, gdy na wypadek wpływała nasza lekkomyślność.
Wówczas mówimy o wyłączeniu odpowiedzialności – taki punkt w umowie dokładnie definiuje okoliczności śmierci lub uszczerbku na zdrowiu, które uniemożliwiają otrzymanie pieniędzy.
Wyłączenia odpowiedzialności dotyczą najczęściej sytuacji, które doprowadziły do śmierci lub uszkodzenia ciała wskutek m.in.:

  • prowadzenia pojazdu bez wymaganych uprawnień,
  • prowadzenia pojazdu pod wpływem alkoholu,
  • brania udziału w bójce,
  • samookaleczenia,
  • przebywania na terenie państwa, w którym toczą się działania wojenne,
  • popełnienia lub próby popełnienia czyny prawnie zabronionego. 

Oprócz wyłączenia odpowiedzialności, ubezpieczyciel może również odmówić wypłaty świadczenia w sytuacji, gdy do zdarzenia doszło przed upływem okresu karencji. Określa ona czas między zawarciem umowy, a rozpoczęciem ochrony w danym zakresie. Oznacza to, że jeśli do zdarzenia doszło np. tydzień po podpisaniu umowy, możemy nie otrzymać odszkodowania.
 
Przykładowo – karencja dotycząca pobytu w szpitalu może wynosić 12 miesięcy. Karencja ma zabezpieczyć towarzystwo ubezpieczeniowe na wypadek próby wyłudzenia odszkodowania w sytuacji, gdy klient ma już zaplanowaną operację i planuje zakup polisy wyłącznie z uwagi na chęć otrzymania świadczenia.
 
Wypłaty świadczenia może również nie być, jeśli w ciągu roku polisowego doszło już do wcześniejszych wypłat z tytułu określonego zdarzenia. Taką sytuację określają limity świadczeń. Przykładowo – ubezpieczony z tytułu złamania może otrzymać dwukrotnie świadczenie w ciągu roku polisowego. Trzecie złamanie może nie gwarantować odszkodowania.
 

Gdzie znaleźć ubezpieczenie na życie z dobrą ochroną dodatkową?

Zakup polisy na życie może wydawać się dość skomplikowany, jeśli nie mamy rozeznania w branży ubezpieczeniowej. Ułatwieniem w tej sytuacji może być porównywarka ubezpieczeniowa lub ranking dostępnych ofert. Dzięki nim dowiemy się o konkurencyjnych ofertach w atrakcyjnych cenach.
 
Porównywarka będzie wymagała od nas wypełnienia krótkiej ankiety, na podstawie której zostanie przygotowana dla nas spersonalizowana oferta. Dzięki temu nie będziemy musieli przeglądać polis, które absolutnie nie będą nam odpowiadać.
 
Ranking z kolei poinformuje nas o tych produktach, które są najbardziej warte naszej uwagi. Możemy wówczas dokonać samodzielnej analizy ofert i wybrać ubezpieczenie, które uznamy za najbardziej dopasowane do naszych oczekiwań.

Porównaj oferty

Zadaniem ubezpieczenia na życie jest wsparcie finansowe w różnych sytuacjach zagrożenia życia i zdrowia dla Ciebie i Twoich bliskich. Jednak, co warto podkreślić, bardzo ważna jest również cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

Ubezpieczenie 4life direct z myślą o najbliższych

Kto jest ubezpieczycielem w polisie 4Life Direct?

W przypadku marki 4Life Direct, która oferuje ubezpieczenia terminowe i bezterminowe, warto zaznaczyć, że nie jest ona ubezpieczycielem, lecz marką/pośrednikiem działającym w ramach Generali Finance Sp. z o.o. Ubezpieczycielem jest towarzystwo wskazane w konkretnej ofercie oraz w OWU danej polisy. W aktualnych materiałach 4Life Direct jako ubezpieczyciele wskazywani są m.in. Generali Życie Towarzystwo Ubezpieczeń S.A. oraz Quantum Leben AG.

Co oferuje ubezpieczenie 4Life Direct?

Za pośrednictwem 4Life Direct dostępnych jest kilka produktów ubezpieczeniowych dla klientów indywidualnych. W ofercie znajdują się zarówno ubezpieczenia na życie, jak i produkty zapewniające wsparcie finansowe w razie nieszczęśliwego wypadku albo pobytu w szpitalu. W niniejszym artykule skupiamy się na produktach:

  • Bezterminowe Ubezpieczenie na Życie „Moi Bliscy”,
  • Twoja Ochrona,
  • Ubezpieczenie NNW,
  • Ochrona Szpitalna,
  • Terminowe Ubezpieczenie na Życie „Pomyśl o przyszłości Bliskich”.

Produkty te różnią się zakresem ochrony, czasem trwania umowy, sumą ubezpieczenia oraz zdarzeniami, za które może zostać wypłacone świadczenie.

Ubezpieczenie 4Life Direct Moi Bliscy bezterminowe

Ubezpieczenie 4Life Direct Moi Bliscy to polisa bezterminowa, która oferuje świadczenie z tytułu śmierci ubezpieczonego w wysokości do 50 000 zł oraz świadczenie z tytułu śmierci wskutek nieszczęśliwego wypadku w wysokości do 150 000 zł. To, co wyróżnia ten produkt, to brak badań medycznych i ankiety zdrowotnej przy zawieraniu umowy. Trzeba jednak pamiętać, że przez pierwsze 24 miesiące od rozpoczęcia odpowiedzialności pełna suma ubezpieczenia jest wypłacana w przypadku śmierci wskutek nieszczęśliwego wypadku, a w pozostałych przypadkach świadczenie jest ograniczone do 100% wartości wpłaconych składek.

Inne cechy charakterystyczne bezterminowej polisy 4Life Direct to:

  • możliwość wykupienia polisy przez osoby starsze, czyli osoby w wieku od 40 do 85 lat,
  • składki są płatne miesięcznie i obliczone na poziomie niezmiennym dla całego okresu trwania ubezpieczenia,
  • ubezpieczenie można wykupić podczas rozmowy z konsultantem 4Life Direct lub zdalnie,
  • ubezpieczający może w dowolnym momencie wnioskować o zwiększenie sumy ubezpieczenia, ale ubezpieczyciel dokonuje oceny ryzyka i może zaakceptować albo odrzucić taki wniosek,
  • umowa może zostać zawarta w wariancie indywidualnym albo ze współmałżonkiem jako drugim ubezpieczonym,
  • po ustaniu związku małżeńskiego albo partnerskiego umowa może być kontynuowana na zasadach wskazanych przez ubezpieczyciela, po złożeniu wniosku i akceptacji ubezpieczonych,
  • wysokość składki zależy od wieku zainteresowanego, wybranej sumy ubezpieczenia oraz wariantu polisy.

Terminowe Ubezpieczenie na Życie „Pomyśl o przyszłości Bliskich”

Terminowe Ubezpieczenie na Życie „Pomyśl o przyszłości Bliskich” to polisa, która może być wykupiona przez osobę, która ma ukończone 18 lat i nie ma ukończonych 75 lat. Umowa jest zawierana na 5 lat, po czym można ją przedłużyć na kolejne 5-letnie okresy, jednak najpóźniej do ukończenia przez ubezpieczonego 80. roku życia.

Maksymalna wysokość świadczenia z tytułu śmierci ubezpieczonego wynosi 200 000 złotych. Świadczenie można przeznaczyć na dowolny cel, od opłat związanych z kredytem hipotecznym, przez codzienne rachunki, po czesne na studiach.

Ubezpieczenie 4Life Direct Twoja Ochrona

Polisa 4Life Direct Twoja Ochrona to produkt ubezpieczeniowy zapewniający ochronę na wypadek śmierci ubezpieczonego oraz śmierci wskutek nieszczęśliwego wypadku. Umowa jest zawierana na okres 5 lat, z możliwością przedłużenia na kolejne 5-letnie okresy. Może ją podpisać osoba pełnoletnia, przy czym ubezpieczony w dniu zawarcia umowy musi mieć ukończone 18 lat i nie może mieć ukończonych 75 lat. Ochrona wobec ubezpieczonego lub współmałżonka wygasa, gdy dana osoba ukończy 80 lat.

Wartość polisy oraz jej warunki nie zmieniają się, nawet jeśli ubezpieczony zmieni pracę lub jego stan zdrowia się pogorszy, pod warunkiem, że opłaty za ubezpieczenie były uiszczane regularnie. Maksymalne świadczenie, jakie można uzyskać, wynosi 300 000 złotych. Umowę można zawrzeć w wariancie indywidualnym albo ze współmałżonkiem jako drugim ubezpieczonym.
 

Ubezpieczenie 4Life Direct NNW

Ubezpieczenie od Następstw Nieszczęśliwych Wypadków 4Life Direct zapewnia wsparcie finansowe w sytuacji, gdy w wyniku wypadku dojdzie do uszkodzenia ciała wskazanego w tabeli świadczeń, np. trwałego kalectwa, utraty funkcji kończyny, złamania albo hospitalizacji związanej z uszkodzeniem ciała.

Umowę mogą podpisać osoby w wieku od 18 do 74 lat, jest ona zawierana na 5 lat z możliwością przedłużenia na kolejne 5-letnie okresy, maksymalnie do ukończenia przez ubezpieczonego 80 lat. Polisę NNW 4Life Direct można wykupić bez wypełniania ankiety medycznej, świadczenie jest wypłacane zgodnie z zawartą w OWU tabelą świadczeń za uszkodzenie ciała w wyniku nieszczęśliwego wypadku. Maksymalnie można otrzymać świadczenie liczone od sumy ubezpieczenia z przedziału od 10 000 zł do 100 000 zł. 

Ochrona obowiązuje od pierwszego dnia obowiązywania umowy, bez okresu karencji.

Ubezpieczenie 4Life Direct – Ochrona Szpitalna

Polisa zapewnia pomoc finansową w sytuacji, gdy ubezpieczony trafi do szpitala w wyniku choroby albo nieszczęśliwego wypadku. Zakres ubezpieczenia obejmuje także śmierć ubezpieczonego, zgodnie z sumą ubezpieczenia wskazaną w polisie. Produkt skierowany jest do osób dorosłych od 18 do 75 lat, przy czym w dniu zawarcia umowy ubezpieczony nie może mieć ukończonych 76 lat. Umowa z ubezpieczycielem jest zawierana na 5 lat z możliwością przedłużenia na warunkach zaproponowanych przez ubezpieczyciela. Za każdy dzień hospitalizacji, w zależności od wybranego wariantu, ubezpieczony może otrzymać 100 zł, 150 zł lub 200 zł. W sytuacji, gdy pobyt w szpitalu związany jest z konsekwencjami nieszczęśliwego wypadku – w polisie nie działa karencja, a odpowiedzialność ubezpieczyciela obowiązuje od dnia wskazanego w polisie jako data rozpoczęcia ochrony.
 

Ubezpieczenie 4Life Direct – Pomyśl o przyszłości Bliskich

To ubezpieczenie terminowe, do którego mogą przystąpić osoby, które mają ukończone 18 lat i nie ukończyły 75 lat. Umowa zawierana jest na 5 lat z możliwością przedłużenia ochrony o kolejne 5-letnie okresy, maksymalnie do dnia ukończenia przez ubezpieczonego 80. roku życia. Ta polisa oferuje maksymalną SU w wysokości 200 000 zł i zapewnia ochronę z tytułu śmierci ubezpieczonego, która jest wypłacana jego bliskim. Dzięki temu mogą oni zyskać środki na pokrycie kosztów związanych z organizacją pochówku lub spłatą jego zobowiązań finansowych, które po sobie pozostawił. Ochronę można rozszerzyć o umowę dodatkową, która podwaja wypłatę sumy ubezpieczenia, jeśli śmierć nastąpiła w wyniku nieszczęśliwego wypadku.

Ubezpieczenie 4Life Direct – porównanie polis

W tabeli przedstawiono omówione produkty 4Life Direct.
 

Nazwa produktu Rodzaj ubezpieczenia Dla kogo? Suma ubezpieczenia / świadczenie
Bezterminowe Ubezpieczenie na Życie „Moi Bliscy” bezterminowe ubezpieczenie na życie dla osób od 40 do 85 lat do 50 000 zł z tytułu śmierci oraz do 150 000 zł z tytułu śmierci wskutek nieszczęśliwego wypadku
Terminowe Ubezpieczenie na Życie „Pomyśl o przyszłości Bliskich” terminowe ubezpieczenie na życie dla osób od 18 do 74 lat, z możliwością kontynuacji maksymalnie do 80. roku życia do 200 000 zł z tytułu śmierci ubezpieczonego
Twoja Ochrona terminowe ubezpieczenie na życie dla osób od 18 do 74 lat, z ochroną maksymalnie do skończenia 80 lat do 300 000 zł
Ubezpieczenie NNW  terminowe ubezpieczenie od następstw nieszczęśliwych wypadków dla osób od 18 do 74 lat, z możliwością kontynuacji maksymalnie do 80. roku życia suma ubezpieczenia od 10 000 zł do 100 000 zł
Ochrona Szpitalna terminowe ubezpieczenie szpitalne dla osób od 18 do 75 lat, przy czym w dniu zawarcia umowy ubezpieczony nie może mieć ukończonych 76 lat 100 zł, 150 zł albo 200 zł za dzień hospitalizacji, zależnie od wariantu
Tabela 1. Ubezpieczenie 4Life Direct – porównanie różnych wariantów polisy. Źródło: opracowanie własne na podstawie aktualnych informacji produktowych i OWU Generali Życie Towarzystwo Ubezpieczeń S.A. (23.06.2026 r.).

Dla kogo ubezpieczenie polisa 4Life Direct to dobre rozwiązanie?

Z całą pewnością jest wiele osób, dla których oferta grupy 4Life Direct będzie rozwiązaniem satysfakcjonującym.

„Ubezpieczenie 4Life Direct to dobry pomysł zarówno dla osób bezdzietnych, jak i tych, które już zdążyły założyć rodzinę oraz seniorów. Dzięki wykupieniu polisy, gdy dojdzie do śmierci płatnika składek, jego bliscy otrzymają należne wsparcie finansowe. To, co odróżnia ten produkt od dostępnych na rynku ubezpieczeń indywidualnych to brak karencji – odszkodowanie w większości produktów przysługuje już od 1 dnia ochrony, co pozwala zyskać spokój o najbliższych.”

– mówi ekspertka ds. ubezpieczeń na życie, Ewelina Ratajczak.

Nie oznacza to jednak, że jest to ubezpieczenie, które jest dobre dla wszystkich. Nic bardziej mylnego. Wiele osób może potrzebować bardziej dopasowanej ochrony, wyższej sumy ubezpieczenia, która np. będzie pokrywać się z wysokością posiadanego kredytu lub która to zapewni również ochronę w ramach assistance jak np. pomoc psychologa czy dowóz leków.

W takiej sytuacji nie pozostaje nic innego, jak poszukać innego rozwiązania. Dobrze będzie zapoznać się z innymi dostępnymi ofertami.
 

Przykład
Pani Anna, 68-letnia emerytka, może szukać polisy, która po jej śmierci pomoże rodzinie pokryć koszty pogrzebu i bieżących opłat. W jej przypadku znaczenie może mieć brak badań medycznych i możliwość wyboru niższej sumy ubezpieczenia. Z kolei pani Kasia, 39-letnia mama dwojga dzieci, może potrzebować ochrony na wyższą kwotę, ponieważ spłaca kredyt hipoteczny i chce zabezpieczyć rodzinę na wypadek swojej śmierci. Obie osoby mogą więc rozważyć ofertę 4Life Direct, ale każda z nich powinna sprawdzić inny zakres ochrony, inną sumę ubezpieczenia i inne warunki wypłaty świadczenia.

Jakie są wady i zalety ubezpieczenia 4Life Direct?

Największą zaletą polisy 4Life Direct jest minimum formalności, a także brak ankiety medycznej oraz typowej karencji. Umowę można podpisać podczas spotkania z przedstawicielem TU lub nawet zdalnie.

Natomiast świadczenie przysługuje już od pierwszego dnia od rozpoczęcia ochrony ubezpieczeniowej. Pozostałe korzyści to:

  • świadczenie jest wypłacane bardzo szybko – w przypadku polisy bezterminowej zlecenie jest realizowane w ciągu 24 godzin,
  • umowę mogą podpisać dwie osoby (współmałżonkowie),
  • ubezpieczyciel oferuje wariant dla osób starszych (od 40 do 85 lat).

Jeśli chodzi o wady ubezpieczenia 4Life Direct, należy do nich krótki czas trwania ochrony (nie dotyczy to polisy bezterminowej) oraz niska suma ubezpieczenia w porównaniu z konkurencyjnymi produktami. Maksymalna kwota odszkodowania, jaką można uzyskać, wynosi 300 000 złotych (w wariancie Twoja Ochrona). Dla niektórych osób niewystarczający może się okazać także zakres ochrony oferowanej przez TU.

Na co zwracać uwagę przy zakupie polisy 4Life Direct?

Przed zakupem dowolnej polisy należy dokładnie zapoznać się z treścią umowy i OWU. Zawarte tam informacje na temat karencji, wysokości odszkodowania w zależności od zdarzenia, limitów związanych z wiekiem płatnika składek, ostatecznej ceny ubezpieczenia oraz wyłączeń odpowiedzialności są kluczowe dla wyboru najlepszej oferty.

Pamiętajmy o tym, że podczas spotkania z agentem, możemy zmienić zdanie odnośnie wybranej sumy ubezpieczenia czy zakresu ochrony, a to może spowodować, że agent zaoferuje nam inny produkt. Wówczas może okazać się, że np. zapłacimy wyższą składkę lub czas trwania umowy będzie różnił się od tego, co na początku braliśmy pod uwagę.

Jak uzyskać odszkodowanie z polisy 4Life Direct?

Odszkodowanie z polisy 4Life Direct można otrzymać po zgłoszeniu u ubezpieczyciela wystąpienia określonego zdarzenia. W tym celu należy skontaktować się z TU telefonicznie, listownie, bądź drogą e-mail. Przedstawiciel firmy ubezpieczeniowej przeprowadzi po kolei przez proces, poinformuje także, jakie dokumenty są wymagane.

Podczas zgłoszenia należy podać dane niezbędne do identyfikacji, a także istotne informacje o zajściu zdarzenia i jego okolicznościach. Co dalej? W przypadku ubezpieczenia bezterminowego wypłata świadczenia jest zlecana bardzo szybko, bo w ciągu 24 godzin, natomiast dla umów terminowych w ciągu 7 dni roboczych od momentu otrzymania kompletu dokumentów i ich zaakceptowania.

Kiedy 4Life Direct może nie zapewnić odszkodowania?

Istnieją sytuacje, w których ubezpieczyciel może odmówić wypłaty świadczenia, są to tzw. wyłączenia odpowiedzialności.

W przypadku polisy bezterminowej 4Life Direct może się tak zdarzyć, gdy płatnik składek:

  • popełnił samobójstwo w ciągu w pierwszych 24 miesięcy od zawarcia umowy,
  • umarł wskutek czynnego udziału w przestępstwie lub podczas próby popełnienia przestępstwa,
  • w chwili zgonu był po spożyciu alkoholu lub zażyciu innych środków odurzających,
  • zmarł w wyniku działań wojennych lub aktów terroryzmu.

W przypadku terminowego ubezpieczenia 4Life Direct przykładowe wyłączenia odpowiedzialności to:

  • pozostawanie pod wpływem alkoholu, środków odurzających lub leków,
  • śmierć podczas popełnienia lub próby popełnienia przestępstwa,
  • śmierć wynikająca z prowadzenia niebezpiecznej działalności zawodowej,
  • zgon podczas pełnienia aktywnej służby w wojsku, policji lub agencji ochrony osób i mienia,
  • zgon w wyniku promieniowania, skażenia promieniotwórczego, zatrucia substancjami stałymi, cieczami, oparami lub gazami trującymi,
  • zgon podczas uprawiania niebezpiecznych sportów.

Gdzie można znaleźć dobre ubezpieczenie na życie?

W wyborze dobrego ubezpieczenia na życie może pomóc samodzielnie wnikliwe porównywanie dostępnych ofert, odbycie wstępnych rozmów z przedstawicielami kilku różnych towarzystw ubezpieczeniowych. O wiele szybszą metodą jest jednak skorzystanie ze sprytnych narzędzi, tzw. porównywarek polis lub kalkulatorów ubezpieczeń.

Ich zadaniem jest zebranie istotnych informacji na temat preferencji osoby zainteresowanej polisą i następnie dokonanie w jej imieniu selekcji spośród licznych ofert dostępnych na rynku. Finalnie otrzymuje ona wykaz propozycji takich TU, których produkty rzeczywiście spełniają jej wymagania. To rozwiązanie pozwala zaoszczędzić wiele czasu, dzięki niemu można także uniknąć wpadek w postaci przepłacania za ubezpieczenie.


Porównaj oferty

Ubezpieczenie na życie to ochrona finansowa, która przyda się w różnych sytuacjach zagrożenia życia i zdrowia dla Ciebie i Twoich bliskich. Oprócz zakresu ochrony i sumy ubezpieczenia ważna jest cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. W 1 kalkulacji możesz porównać aż do 5 ofert.

Na czym polega ubezpieczenie na życie?

W zakresie ochrony na życie mamy różne opcje do wyboru – możemy zdecydować się na ochronę podstawową lub rozszerzoną, wybrać polisę dla siebie lub włączyć w ochronę kogoś bliskiego. Sami ustalamy na jak długo i w jakim stopniu chcemy zapewnić sobie wsparcie. Im więcej dowiemy się ubezpieczeniach na życie, tym łatwiej będzie nam podjąć decyzję o zakupie odpowiedniej oferty.

Porównaj oferty


Na czym polega ubezpieczenie na życie?

Zadaniem polisy na życie jest zabezpieczenie finansowe na określoną kwotę w sytuacji, gdy dojdzie do śmierci osoby ubezpieczonej. W takim wypadku ubezpieczyciel wypłaca pieniądze z polisy osobom, które zostały wskazane w umowie lub, jeśli ubezpieczony ich nie wymienił, do najbliższych, którzy są uprawnieni do dziedziczenia po zmarłym.
Ubezpieczenie na życie może chronić na wypadek śmierci, ale również w sytuacji, gdy dojdzie do:
  • hospitalizacji,
  • operacji chirurgicznej,
  • poważnego zachorowania,
  • zdiagnozowania nowotworu złośliwego,
  • uszczerbku na zdrowiu,
  • urazu ciała,
  • niezdolności do pracy.
Jednak dodatkowa ochrona wymaga zakupu odpowiedniej umowy dodatkowej, która zwiększy naszą zakres naszej ochrony. Możemy zatem sami zdecydować o tym, jakie zdarzenia wejdą w skład naszej polisy.
 

Jakie są rodzaje polisy na życie?

Na rynku ubezpieczeniowym istnieje wiele różnych form zabezpieczenia na przyszłość, przez co osoba, która czuje się laikiem w tej dziedzinie, może mieć trudność z wyborem produktu dla siebie. 
Jakie rodzaje ubezpieczeń rozróżniamy:
  • polisę indywidualną,
  • polisę grupową,
  • polisę inwestycyjną,
  • polisę terminową,
  • polisę bezterminową,
  • polisę posagową,
  • polisę NNW.
Najlepszym możliwym rozwiązaniem jest zakup polisy indywidualnej, gdzie mamy wpływ na kształt naszego ubezpieczenia – sami decydujemy o wysokości sumy ubezpieczenia, czasie trwania umowy oraz zakresie ochrony. Możemy dopasować polisę do swoich indywidualnych preferencji.
Polisa grupowa to produkt, który możemy nabyć za pośrednictwem najczęściej naszego pracodawcy, ale z taką ofertą możemy spotkać się również w banku lub u naszego operatora sieci komórkowej.  Ubezpieczenie grupowe to produkt, który jest stworzony z myślą o dużej grupie osób w różnym wieku, o różnych potrzebach oraz możliwościach finansowych. To oznacza, że w niewysokiej cenie możemy uzyskać kompleksową ochronę na wypadek różnych zdarzeń. Minusem tego rozwiązania jest z kolei niska suma ubezpieczenia. Umowa w tej polisie zawierana jest na 12 miesięcy.
W ubezpieczeniu inwestycyjnym kwota naszej składki jest dzielona na dwie części: ochronną i inwestycyjną. W ramach takiego produktu możemy uzyskać ochronę oraz pomnażanie kapitału. Składka częściowo jest przeznaczana na fundusze kapitałowe. W przypadku tej polisy należy pamiętać o ryzyku inwestycyjnym.
Ubezpieczenie terminowe oznacza, że zyskujemy ochronę do wyznaczonego terminu czyli zakończenia umowy. W tym momencie zostaną nam wypłacone środki w określonej w umowie wysokości. Jest to świetny sposób na oszczędzanie połączone z ochroną na życie. Takie ubezpieczenie może być zabezpieczeniem finansowym na przyszłość, np. na czas emerytury.
W polisie bezterminowej składkę opłacamy przez określony czas, a następnie jesteśmy z niej zwolnieni. Zyskujemy przy tym dożywotnią ochronę na przyszłość, a pieniądze zostają wypłacone po naszej śmierci wskazanym przez nas w umowie osobom. Polisa bezterminowa jest dobrym sposobem na to, by zabezpieczyć bliskie nam osoby na wypadek naszej śmierci – wówczas otrzymują oni gotówkę, którą mogą wykorzystać na spłatę naszych zobowiązań finansowych lub opłacić koszty związane z ceremonią pogrzebową.
Jeszcze innym rozwiązaniem jest ubezpieczenie posagowe, które ma na celu zgromadzenie środków na start w dorosłe życie dziecka. Polisę mogą nabyć rodzice, ale i inne bliskie osoby – starsze rodzeństwo, wujkowie, dziadkowie czy przyjaciele rodziny. Umowa zawierana jest na okres od 5 do 25 lat i oprócz gromadzenia oszczędności zapewnia dziecku ochronę na wypadek utraty rodzica.
Ubezpieczenie NNW jest rozwiązaniem, które zabezpiecza finansowo następstwa nieszczęśliwych wypadków. Jest dostępne zarówno dla dorosłych, jak i dla dzieci (taką polisę często można zakupić w szkole, ale można również wybrać indywidualnie). Ochrona obejmuje wypadki, pobyt w szpitalu, urazy ciała. W przypadku polisy szkolnej NNW dla dziecka składka jest opłacana w systemie rocznym, co oznacza, że płacimy ją raz w ciągu roku.
 

Ile kosztuje ubezpieczenie na życie?

Koszt polisy na życie jest zależny od kilku ważnych czynników. Jeśli będziemy o nich wiedzieć, możemy świadomie nieco obniżyć cenę składki w naszym ubezpieczeniu. 
Cena zależy od:
  • naszego wieku – im starsi jesteśmy, tym większe ryzyko chorób i śmierci, więc nie warto odkładać decyzji o zakupie polisy na później,
  • naszego stanu zdrowia – ubezpieczyciel sprawdza nasz stan zdrowia przez ankietę medyczną, w której jesteśmy zobowiązani do udzielenia wyłącznie prawdziwych informacji,
  • wysokości sumy ubezpieczenia – im wyższa SU, tym wyższa składka,
  • zakresu ochrony – wybranie umów dodatkowych wpływa na cenę, maksymalny zakres ochrony będzie najdroższą opcją, więc warto wybrać te rozszerzenia, których najbardziej potrzebujemy,
  • częstotliwości płacenia składki – jeśli zdecydujemy się na płatność roczną zamiast miesięcznej, ubezpieczyciel może udzielić nam promocyjnej ceny,
  • porównania ofert – zakup pierwszej znalezionej oferty może prowadzić do tego, że przepłacimy za ubezpieczenie, porównanie pozwoli dotrzeć nam do tańszych ofert.
Sprawdźmy, ile kosztują różne rodzaje ubezpieczeń. Jeśli zdecydujemy się na indywidualną polisę, jej koszt będzie zaczynał się już od około 25 zł miesięcznie, w zależności od tego, jaki wariant ochrony oraz sumę ubezpieczenia wybierzemy. 


Jaki jest koszt ubezpieczenia na życie

TU POLISA SU SKŁADKA MIESIĘCZNA OD
Generali Dla Ciebie i Bliskich 25 000 zł 53 zł
ERGO Hestia Otwarta Grupa Dla Nas 40 000 zł 80 zł
Signal Iduna Grupa Otwarta SIGO Do 100 000 zł 25 zł
Nationale-Nederlanden Ochrona Jutra Do 1 mln zł Ustalana indywidualnie
PZU Wsparcie Najbliższych Kwota ustalana indywidualnie Ustalana indywidualnie
Tabela 1. Opracowanie własne.

Z kolei w przypadku ubezpieczenia NNW szkolnego dla dziecka, również mamy szeroki wybór. Ubezpieczenie może kosztować około 30 zł rocznie, jednak składka będzie zależała od wariantu ochrony i sumy ubezpieczenia. Zastanówmy się zatem, jakiej ochrony potrzebuje nasza pociecha i dopasujmy najlepszą możliwą ochronę.
 

Ile kosztuje polisa NNW dla dziecka?

TU SU 1% trwałego uszczerbku Hospitalizacja (kwota za każdy dzień) Koszty leczenia /rehabilitacji Cena składki
Generali 15 000 – 55 000 zł 100 – 500 zł 40 – 100 zł 2 000 – 10 000 zł 37 – 181 zł
Compensa 50 000 – 100 000 zł 300 – 1 000 zł 10 – 35 zł 4 000 – 8 000 zł 73 – 171 zł
Signal Iduna 12 000 – 60 000 zł 120 – 600 zł 0 – 30 zł 1 200 – 4 000 zł 36 – 146 zł
Wiener 10 000 – 100 000 zł 100 – 1 000 zł 80 zł 0 – 30 000 zł 37 – 368 zł
TUZ Ubezpieczenia 10 000 – 50 000 zł 100 – 500 zł 10 – 50 zł 500 – 3 500 zł 28 – 96 zł
Uniqa 20 000 – 100 000 zł 100 – 700 zł 30 – 130 zł 2 000 – 7 000 zł 41 – 244 zł
Allianz 19 000 – 70 000 zł 150 – 700 zł 50 – 100 zł 2 000 – 10 000 zł 39 – 299 zł
Tabela 2. Opracowanie własne na podstawie danych z kalkulacji ofert dnia 28.07.2022 r.


Jak wybrać najlepszą polisę na życie?

Ubezpieczenie na życie to rozwiązanie bardzo elastyczne i może dostosować się do indywidualnych oczekiwań klienta. Każdy z nas ma zupełnie inną sytuację życiową oraz finansową. Warto więc zastanowić się nad tym:
  • czy obawiamy się poważnego zachorowania,
  • kogo chcemy zabezpieczyć finansowo,
  • na jaką kwotę zabezpieczenie jest dla nas satysfakcjonujące,
  • jakim budżetem dysponujemy,
  • jakie inne ryzyka dotyczą nas w codziennym życiu,
  • jakiej formy wsparcia oczekujemy.
Ubezpieczenie może zapewnić nam wiele – sumę ubezpieczenia w wysokości 1 mln zł, transport medyczny lub dowóz leków do domu w ramach pakietu assistance, pomoc w zorganizowaniu oraz pokrycie kosztów leczenia za granicą oraz środki na spłatę kredytu w sytuacji utraty pracy.
Przeanalizujmy zatem dobrze swoją sytuację i poszukajmy rozwiązania, które będzie najbardziej nam odpowiadało.
 

Na co zwracać uwagę przy zakupie polisy na życie?

Zakup polisy to nie tylko podpisanie umowy ale również wyrażenie zgody na warunki zawarte w umowie. Musimy zatem liczyć się z tym, że istnieją okoliczności, w których ubezpieczyciel może nie wypłacić nam odszkodowania, jeśli doszło np. do wyłączenia odpowiedzialności. Są to okoliczności zdarzenia, które budzą wątpliwości co do naszych intencji lub wskazują na świadome działanie na własną szkodę.

Ubezpieczyciel może odmówić wypłaty świadczenia w sytuacji, gdy doznaliśmy uszczerbku na zdrowiu w wyniku czynnego udziału w bójce lub prowadziliśmy pojazd bez wymaganych do tego uprawnień.

O braku świadczenia decyduje również karencja – określa ona po jakim czasie zaczyna obowiązywać ochrona w wybranym zakresie. To oznacza, że jeśli dojdzie do poważnego zachorowania w miesiąc po podpisaniu umowy, możemy nie otrzymać odszkodowania, jeśli karencja wynosiła w tym przypadku 12 miesięcy.
Ważne są również limity świadczeń, jakie nam przysługują. W danym roku polisowym możemy kilkukrotnie otrzymać odszkodowanie, jednak dla różnych zdarzeń przypisana jest konkretna liczba. Jeśli w umowie zostało zapisane, że na rok polisowy odszkodowanie wypłacone zostanie maksymalnie dwa razy z tytułu pobytu w szpitalu to kolejna hospitalizacja nie zagwarantuje nam świadczenia.
Ważne jest również, by dokładnie sprawdzić, czy nasze oczekiwania są zgodne z treścią umowy. Sprawdźmy, czy suma ubezpieczenia i zakres ochrony odpowiadają temu, co nas interesowało. 
Możemy również zwrócić uwagę na to, jak należy zgłosić roszczenie ubezpieczycielowi. Każda firma ubezpieczeniowa określa własne zasady kontaktu – może on być telefoniczny, pocztą tradycyjną, mailową lub za pomocą formularza online. Warto wiedzieć wcześniej, by przedłużać w ten sposób czasu oczekiwania na wypłatę odszkodowania.
 

Gdzie znaleźć dobre ubezpieczenie na życie?

Brak wiedzy o branży ubezpieczeniowej może prowadzić do tego, że trudno będzie nam znaleźć odpowiednie ubezpieczenie na życie. Które towarzystwo ubezpieczeniowe jest godne zaufania? Jaką ochronę wybrać? Czy gdzieś znajdziemy tańszą ofertę? Wątpliwości możemy mieć sporo. 
Dlatego warto dokonać analizy różnych ofert ubezpieczeniowych, a pomóc nam może w tym porównywarka ubezpieczeniowa. Wystarczy, że udzielimy odpowiedzi na kilka kluczowych pytań, a na podstawie naszych odpowiedzi zostanie przygotowana oferta najbardziej dopasowanych polis. W celu zapoznania z ofertą zadzwoni do nas konsultant, który opowie o produkcie i udzieli odpowiedzi na wszystkie nurtujące nas pytania. Z konsultantem możemy również umówić spotkanie z agentem, z którym sfinalizujemy podpisanie umowy.


Porównaj oferty

Polisa na życie to pomoc finansowa w różnych, trudnych sytuacjach, w których dochodzi do zagrożenia życia i zdrowia dla nas oraz naszych bliskich. Jednak bardzo istotna jest również cena takiego ubezpieczenia, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

W jakim wieku można kupić ubezpieczenie na życie?

Czynnikiem, który analizuje każde towarzystwo, jest wiek w ubezpieczeniu na życie. To od niego zależy podstawowa kalkulacja ryzyka, a co za tym idzie – wysokość składki. Im osoba przystępująca do ubezpieczenia jest młodsza i zdrowsza, tym warunki polisy będą korzystniejsze. Ważna jest jednak świadomość, że zupełnie inny cel, zakres i cenę będzie miała polisa posagowa dla dziecka, a zupełnie inne parametry – ubezpieczenie na życie dla seniora.
 

Kiedy możemy kupić ubezpieczenie na życie? 

 
Polisa na życie jest dostępna dla osób w różnym wieku, jednak dla poszczególnych grup wiekowych może mieć skierowaną wyłącznie bardzo konkretną ofertę. Ubezpieczyć można dziecko, które ukończyło 1 rok życia, jak i starsze dzieci, dorosłych czy seniorów.
 
Warto wiedzieć, dlaczego dla ubezpieczyciela nasz wiek ma ogromne znaczenie. Dzieje się tak ze względu na ustalanie ryzyka polisowego. Im starsi jesteśmy, tym większe zagrożenie poważnymi chorobami, a w konsekwencji – śmiercią.
 
Najtańszą ochroną mogą cieszyć się dzieci – w przypadku polisy NNW, składka opłacana jest raz w roku i zwykle nie stanowi dużego wydatku. Z kolei u osób dorosłych ryzyko zawału serca czy udaru mózgu wzrasta z każdym kolejnym rokiem życia. Z tego względu towarzystwa ubezpieczeniowe oczekują wyższych składek.
 
Ubezpieczenie na życie można nabyć również w późniejszym wieku, tj. po 60-tce. Jest to już jednak polisa, która nie zapewni nam maksymalnego zakresu ochrony, a suma ubezpieczenia nie będzie tak wysoka, jak w przypadku polisy na życie dla 30-latka.
 

Warto wiedzieć!

Wiek przystąpienia a czas trwania ochrony to dwie różne rzeczy! Pamiętaj, że tabele ofert pokazują maksymalny wiek, w którym można dołączyć do ubezpieczenia. Sama ochrona może jednak trwać znacznie dłużej, np. do 75., 85. roku życia, a w polisach bezterminowych nawet do końca życia.

Do jakiego wieku można się ubezpieczyć? 

 
Każdy ubezpieczyciel samodzielnie ustala limit wieku, w którym można zawrzeć umowę. Poniższa tabela przedstawia przykładowe maksymalne progi wiekowe przystąpienia do wybranych indywidualnych polis na życie.


W jakim wieku możemy zdecydować się na zakup ubezpieczenia?

TU Polisa Wiek
4Life Direct Moi bliscy 40-85 lat
Allianz Twoje życie 18-61 lat
Generali Z myślą o życiu Plus 15-81 lat
Nationale Nederlanden Gwarancja Jutra 18-66 lat
PZU Ochrona Jutra 18-65 lat
Warta Dla Ciebie 66
Plus – Życie
66-80 lat
Tabela 1. Źródło: opracowanie własne (23.09.2025). 
 

Należy pamiętać, że przedstawione w tabeli limity wiekowe dotyczą najczęściej podstawowego wariantu polisy. Wiek przystąpienia do poszczególnych umów dodatkowych, na przykład na wypadek poważnego zachorowania czy leczenia szpitalnego, może być niższy, co wynika z inaczej szacowanego ryzyka. Co więcej, ochrona ubezpieczeniowa jest dostępna także dla osób niepełnoletnich. W takim przypadku umowę zawsze musi zawrzeć osoba dorosła (np. rodzic), która staje się ubezpieczającym, podczas gdy dziecko ma status osoby ubezpieczonej i to jego życie oraz zdrowie jest objęte ochroną.
 

W jakim wieku dzieci mogą posiadać polisę na życie? 

 
Ubezpieczenie na życie dla dziecka można kupić od pierwszych chwil jego życia – część towarzystw ubezpieczeniowych podkreśla, że jest to możliwe niedługo po narodzeniu, inne z kolei za moment, w którym można dokonać zakupu, określają 1 rok życia.
 
Z polis dla dzieci mamy do wyboru dwa różne produkty: ubezpieczenie posagowe oraz ubezpieczenie NNW.
 
Polisa posagowa to forma oszczędzania na przyszłość. Rodzic lub osoba, która zdecydowała się na zakup ubezpieczenia, może nabyć taką polisę niedługo po urodzeniu się dziecka. Maksymalny czas trwania ochrony to chwila ukończenia przez dziecko 25 lat. Przez lata gromadzone są środki na rachunku polisowym, a uzbierana kwota zostaje wypłacona dziecku w określonym momencie – np. po ukończeniu 25 lat. Oprócz oszczędności dziecko uzyskuje ochronę na wypadek śmierci rodzica.
 
Z kolei polisa NNW to ochrona od następstw nieszczęśliwych wypadków. Ubezpieczenie można kupić za pośrednictwem placówki szkolnej, jak i samodzielnie. Taką ochronę można nabyć niedługo po urodzeniu się dziecka, a maksymalny czas trwania ochrony to również moment ukończenia 25 lat.
 

W jakim wieku dorośli mogą kupić ubezpieczenie na życie? 

 
Przy zakupie polisy na życie ważna jest granica wieku, w jakiej możemy przystąpić do zawarcia umowy.
 
Minimalny wiek, w jakim możemy samodzielnie nabyć polisę to najczęściej moment, w którym osiągamy pełnoletność.

Z kolei maksymalny próg wiekowy, w jakim możemy zakupić polisę, jest zależny od oferty i towarzystwa ubezpieczeniowego, a także samego ubezpieczenia. Najczęściej ten najpóźniejszy moment, kiedy możemy przystąpić do polisy to 60-65 lat. Istnieją jednak również oferty skierowane do osób starszych, gdzie ubezpieczenie kupić mogą 70-latkowie i 80-latkowie. Wówczas jednak mowa o zakupie polisy bezterminowej, której ochrona działa dożywotnio. Taka polisa zabezpiecza przede wszystkim bliskich na wypadek śmierci ubezpieczonego. Pieniądze z polisy mogą posłużyć na pokrycie kosztów związanych z pochówkiem lub spłatą zobowiązań finansowych zmarłego.
 

Przykładowa oferta ubezpieczeń ochronnych

Polisa Indywidualna Grupowa Rodzinna Bezterminowa Posagowa
Wiek ubezpieczonego 18-71 lat 18 – do rozwiązania umowy z pracodawcą 1-66 lat 18- dożywotnio Do 25 lat
Szczegółowa ankieta medyczna Tak Nie Tak Nie Nie
Przykładowa polisa MetLife MetLife na Życie PZU P Plus Nationale Nederlanden Ochrona Jutra 4 Life Direct
Red Sands Life Assurance Company
Warta Ubezpieczenie dziecka Warta Posag
Wysokość składki Od 50 zł miesięcznie Od 50 zł miesięcznie Ok. 150 zł miesięcznie Składka ustalana indywidualnie Składka ustalana indywidualnie
Tabela 2. Opracowanie własne.

Przykład:

Pan Janusz ma 72 lata. Jego dzieci są już dorosłe i samodzielne. Mężczyzna nie chce jednak obciążać ich kosztami swojego pochówku, które mogą wynieść kilkanaście tysięcy złotych. Zdecydował się na bezterminową polisę na życie z sumą ubezpieczenia 20 000 zł. Płaci niewysoką miesięczną składkę, mając pewność, że w razie jego śmierci rodzina otrzyma środki na organizację ostatniego pożegnania.

Co oprócz wieku interesuje ubezpieczyciela przy zawieraniu umowy? 

 
Wiek to dla ubezpieczyciela punkt wyjścia, ale równie ważny jest Twój indywidualny profil ryzyka. Przy obliczaniu ryzyka śmierci, towarzystwo ubezpieczeniowe będzie potrzebować dokładniejszych danych o stanie zdrowia. Z tego powodu konieczne może być wypełnienie ankiety medycznej. Wśród pytań mogą znaleźć się pytania o:

  • przebyte dotąd choroby,
  • historię pobytów w szpitalu w przeszłości,
  • historię operacji chirurgicznych w przeszłości,
  • zażywane leki,
  • sposób spędzania wolnego czasu,
  • wagę i wzrost,
  • używki,
  • dietę,
  • aktywność fizyczną.

Zebrane w ten sposób informacje pozwalają ubezpieczycielowi precyzyjnie ocenić Twoje ryzyko i na tej podstawie skalkulować adekwatną wysokość składki.
 

Na co zwracać uwagę przy zakupie polisy na życie? 

 
Zanim podpiszesz umowę, dokładnie sprawdź, czy wszystkie dane w dokumencie się zgadzają i czy polisa na pewno spełnia Twoje oczekiwania. Pamiętaj, że podczas rozmowy z agentem zawsze możesz zmienić zdanie co do wysokości sumy ubezpieczenia lub zakresu umów dodatkowych.

Kolejny krok stanowi weryfikacja okresów karencji. Jest to zdefiniowany w umowie czas, w którym ochrona na wypadek konkretnych zdarzeń (np. poważnej choroby) jeszcze nie działa. W zależności od ubezpieczyciela i rodzaju zdarzenia karencja może trwać od 30 dni do nawet 24 miesięcy.

Na koniec dokładnie przeanalizuj listę wyłączeń odpowiedzialności. Są to konkretne sytuacje i okoliczności, w których ubezpieczyciel ma prawo odmówić wypłaty świadczenia, nawet jeśli doszło do zdarzenia objętego ochroną (np. wypadek spowodowany pod wpływem alkoholu).

Klienci słusznie skupiają się na liście wyłączeń, jednak często pomijają równie ważny element: definicje zdarzeń ubezpieczeniowych zawarte w OWU. To, co jeden ubezpieczyciel uznaje za 'zawał serca’ lub 'poważne zachorowanie’ uprawniające do wypłaty świadczenia, u innego może nie spełniać precyzyjnych kryteriów medycznych opisanych w umowie. Zawsze warto porównać te definicje, ponieważ to od nich zależy, czy w krytycznej sytuacji ochrona faktycznie zadziała

– zwraca uwagę Ewelina Ratajczak, ekspertka ds. ubezpieczeń na życie.


Gdzie można znaleźć dobrą polisę na życie? 


Samodzielne poszukiwanie ubezpieczenia na życie jest możliwe, jednak liczba dostępnych na rynku ofert bywa przytłaczająca, przez co łatwo się w nich pogubić.

Porównaj oferty

Właśnie w tym celu stworzono porównywarki ubezpieczeniowe. To narzędzia, które w prosty i skuteczny sposób eliminują niedopasowane propozycje. Wystarczy określić interesujące parametry polisy, a porównywarka dokona selekcji i przedstawi wyłącznie oferty spełniające podane kryteria. Następnie z osobą zainteresowaną kontaktuje się konsultant, któremu można zadać szczegółowe pytania dotyczące przedstawionych propozycji.