 Ewelina Ratajczak









- Co to jest polisa na życie?
- Dlaczego warto kupić polisę na życie?
- Bezpieczeństwo finansowe dla bliskich
- Zabezpieczenie naszych zobowiązań finansowych
- Wsparcie leczenia lub rehabilitacji
- Start w dorosłe życie
- Komfort psychiczny
- Od czego zależy wysokość składki w polisie na życie?
- Ile kosztuje polisa na życie?
- Długoterminowe ubezpieczenie na życie – przegląd ofert wybranych towarzystw ubezpieczeniowych
- Na co zwrócić uwagę przy zakupie polisy na życie?
- Jakie zalety mają różne polisy na życie?
- Gdzie można kupić dobrą polisę na życie?
Zabezpieczenie własnej przyszłości to ważna decyzja w życiu każdego z nas. Odpowiednio dobrana ubezpieczenie może pomóc nam w wielu trudnych sytuacjach. Warto jednak wcześniej wiedzieć, jakie możliwości oferuje nam rynek ubezpieczeniowy, by wybrać najbardziej korzystne dla nas rozwiązanie.
Co to jest polisa na życie?
Ubezpieczenie na życie jest produktem ochronnym, który ma zabezpieczyć naszych bliskich na wypadek naszej śmierci lub również nas na wypadek różnych nieprzewidzianych zdarzeń losowych.
Polisę na życie możemy nabyć w formie podstawowej – wtedy chroni ona wyłącznie najbliższe nam osoby w sytuacji, gdy umrzemy. Taką ochronę możemy jednak rozszerzyć poprzez zakup dowolnie wybranych umów dodatkowych. Ochrona dodatkowa obejmuje m.in.:
- pobyt w szpitalu,
- poważne zachorowanie,
- niezdolność do pracy,
- operacje chirurgiczne,
- śmierć bliskiej osoby,
- urazy ciała.
Sami decydujemy o tym, w jakim zakresie chcemy zapewnić sobie ochronę. Możemy więc skonstruować polisę na miarę swoich indywidualnych potrzeb.
Dlaczego warto kupić polisę na życie?
Istnieje wiele powodów, dla których warto rozważyć zakup ubezpieczenia na życie. Wszystko zależy od tego, jakie życie prowadzimy, ile oszczędności udało nam się zgromadzić, czy nasza sytuacja finansowa ma wpływ na naszych bliskich oraz jakim stanem zdrowia się cieszymy. Każdy z nas jest inny i ma zupełnie inne potrzeby względem polisy na życie.
Jest jednak kilka ważnych powodów, o których warto pamiętać.
Bezpieczeństwo finansowe dla bliskich
Ubezpieczenie na życie w swoim podstawowym kształcie ma na celu zapewnić ochronę finansową dla wskazanych przez nas w umowie osób na wypadek naszej śmierci. Pieniądze z polisy trafią do naszych bliskich, dzięki czemu zachowają stabilność finansową.
Zabezpieczenie naszych zobowiązań finansowych
Zakup polisy na życie może również wiązać się z planem wzięcia kredytu, szczególnie jeśli będziemy go spłacać przez najbliższe 10 czy 20 lat. Ubezpieczenie po naszym zgonie wypłaci świadczenie na rachunek banku.
Wsparcie leczenia lub rehabilitacji
Rozszerzenie ochrony w polisie na życie może również zapewnić nam pieniądze w sytuacji, gdy dojdzie do urazu ciała, uszczerbku na zdrowiu, poważnego zachorowania lub konieczności rehabilitacji.
Start w dorosłe życie
Polisa posagowa może być formą oszczędzania na przyszłość dziecka, która w przeciwieństwie do tradycyjnej skarbonki, oprócz wygenerowania większej sumy pieniędzy, może zapewnić ochronę dla dziecka. W sytuacji, gdy jeden z rodziców umrze, dziecko otrzyma wsparcie w postaci renty.
Komfort psychiczny
Posiadanie polisy zapewnia poczucie bezpieczeństwa, gdy planujemy naszą przyszłość. Ubezpieczenie może zapewnić nam pomoc na różnych płaszczyznach i w różnym zakresie. Samodzielnie określamy wysokość sumy ubezpieczenia oraz zakres ochrony.
Od czego zależy wysokość składki w polisie na życie?
Ubezpieczenie na życie to produkt bardzo różnorodny – umowę możemy zawrzeć na 12 miesięcy, ale i również 30 lat. Możemy wybrać ochronę podstawową, jak i zdecydować się na wiele umów dodatkowych, które zmaksymalizują szansę na otrzymanie świadczenia.
Pamiętajmy o tym, by dopasować polisę do swoich potrzeb również pod względem składki – koszt regularnej opłaty nie powinien być dla nas obciążeniem finansowym, które w przyszłości może stać się ciężarem.
Co właściwie wpływa na wysokość składki?
- suma ubezpieczenia – wyższa kwota będzie oznaczać wyższą składkę,
- ilość umów dodatkowych – możemy wybrać wyłącznie ochronę podstawową, możemy wybrać jedną lub dwie umowy dodatkowe, ale mamy również możliwość kupienia wszystkich dostępnych rozszerzeń; to jednak będzie generować wyższą kwotę składki,
- wiek – odkładanie zakupu polisy na później (np. od przyszłego roku, po zakończeniu budowy domu, po otrzymaniu awansu) może wiązać się z wyższą składką, ponieważ z każdym kolejnym rokiem naszego życia, wzrasta ryzyko poważnego zachorowania i śmierci,
- stan zdrowia – ubezpieczyciel może zapytać poprzez ankietę medyczną o naszą ogólną kondycję; przebyte poważne choroby, zabiegi chirurgiczne lub problemy z niezdrowymi nawykami mogą przyczynić się do większej opłaty za ubezpieczenie,
- brak porównania ofert – myślenie, że wszystkie firmy ubezpieczeniowe oferują dokładnie to samo to spory błąd; warto dokonać analizy dostępnych możliwości, by przekonać się, jak spore różnice w cenie mogą dotyczyć podobnych ofert.
Ile kosztuje polisa na życie?
Zakup polisy nie musi oznaczać wysokie miesięczne wydatki. Możemy dopasować ubezpieczenie do swoich możliwości finansowych. W tym celu niezbędne jest porównanie dostępnych ofert.
Długoterminowe ubezpieczenie na życie – przegląd ofert wybranych towarzystw ubezpieczeniowych |
|
| Towarzystwo ubezpieczeniowe | Szczegóły ubezpieczenia |
| Allianz (Specjalnie dla Ciebie) |
polisa oszczędnościowa umowa jest zawierana na czas nieokreślony wysokość sumy ubezpieczenia może być podwyższana lub obniżana |
| Aviva (Nowa Perspektywa) |
polisa oszczędnościowa umowa jest zawierana na czas nieokreślony ubezpieczyciel może zażądać wykonania badań lekarskich przed podpisaniem umowy po upływie 3 lat możliwe jest zawieszenie składki |
| Generali (ProFamilia) |
ubezpieczenie ochronno-inwestycyjne możliwość inwestowania części składki w ubezpieczeniowe fundusze kapitałowe oraz dodatkowego oszczędzania na indywidualnych kontach emerytalnych składka wynosi od 70 zł miesięcznie |
| MetLife (Gwarantowana Emerytura+) |
polisa oszczędnościowa na życie i dożycie polisę można wykupić dla siebie lub dla bliskiej osoby gwarantowany dożywotni okres wypłaty |
| Nationale Nederlanden (Ochrona Jutra) |
polisa inwestycyjna umowa jest podpisywana na minimum 10 lat ubezpieczenie da się elastycznie dopasowywać do potrzeb składka wynosi od 150 zł miesięcznie |
Polisa na życie może kosztować zarówno kilkadziesiąt złotych, jak i kilkaset złotych miesięcznie.
Zastanówmy się zatem dokładnie: jakiej ochrony potrzebujemy, jakiej sumy ubezpieczenia oczekujemy oraz jakim budżetem dysponujemy.
Na co zwrócić uwagę przy zakupie polisy na życie?
Przed zawarciem umowy warto zapoznać się dokładnie ze szczegółami umowy. Dokument OWU (Ogólne Warunki Ubezpieczenia) możemy znaleźć na stronie wybranego przez nas ubezpieczyciela.
Sprawdźmy przede wszystkim, czy zgadzają się wybrane przez nas parametry, jak suma ubezpieczenia i zakres ochrony. Warto zwrócić również uwagę na wyłączenia odpowiedzialności i karencję. Obie te rzeczy mogą wpłynąć na brak wypłaty odszkodowania w przyszłości. Zobaczmy również, jakie limity świadczeń przewiduje nasz ubezpieczyciel.
Jakie zalety mają różne polisy na życie?
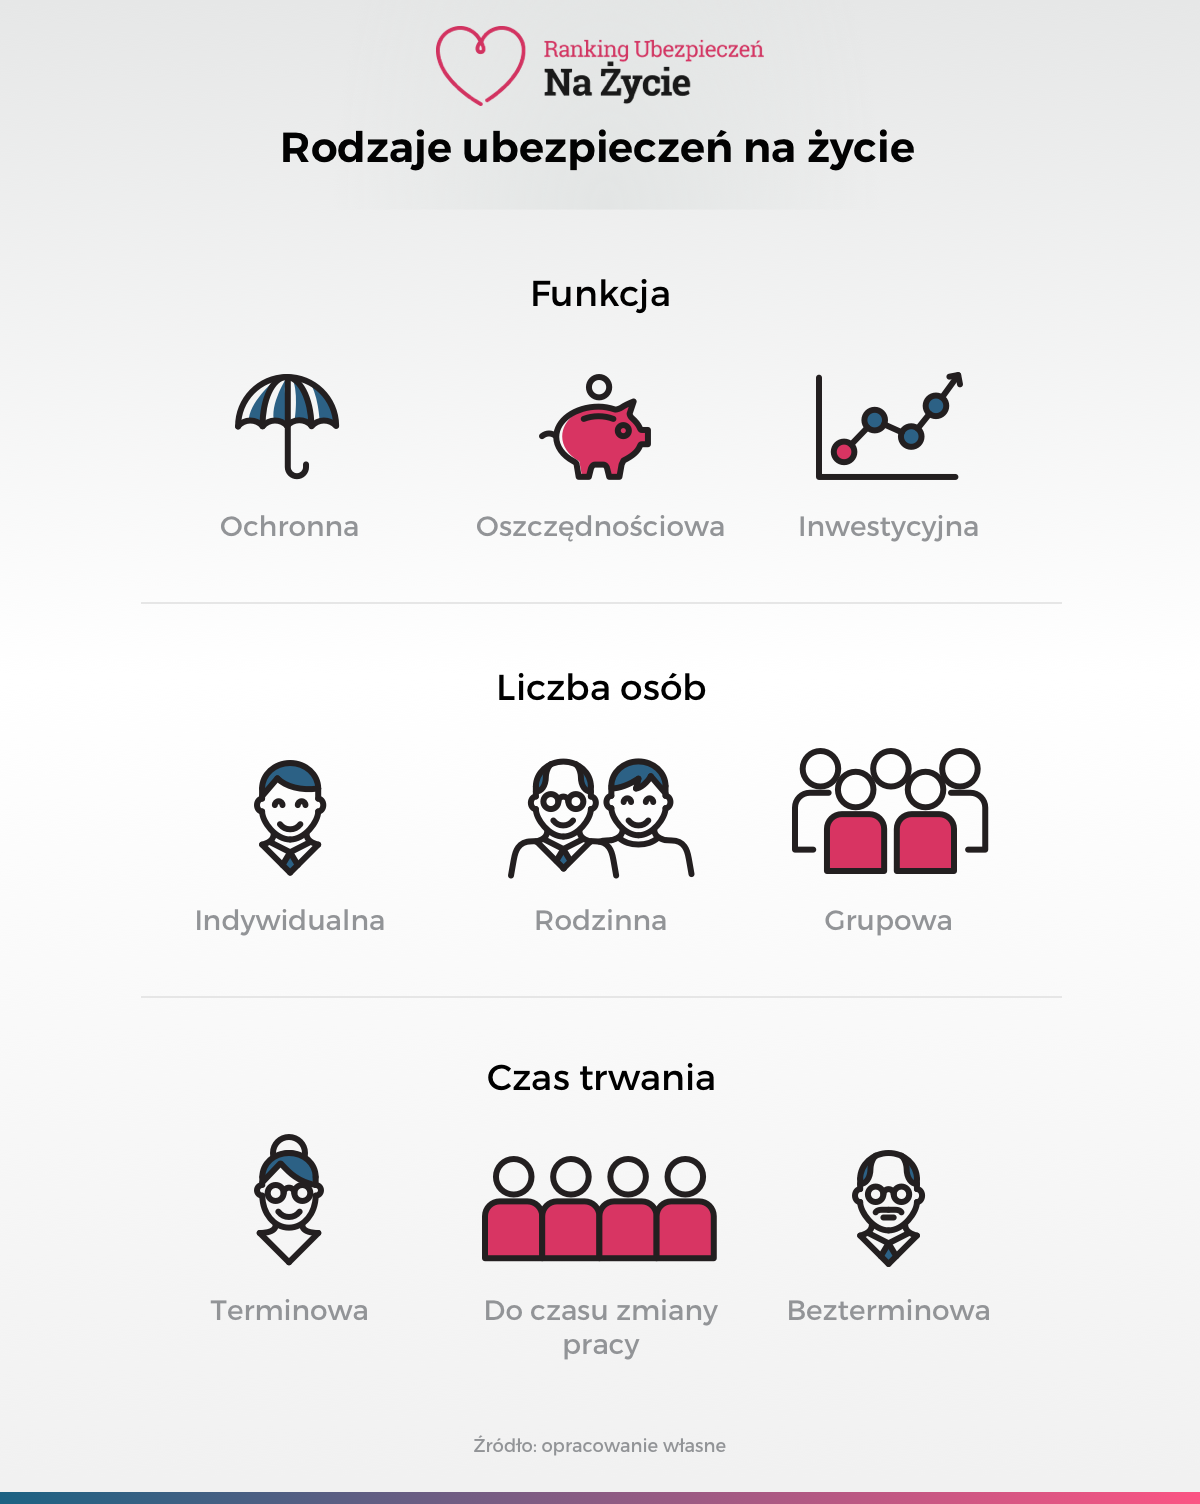
Każdy z nas może wybrać zupełnie inny rodzaj ubezpieczenia na życie i nie ma jednej uniwersalnej polisy dla wszystkich.
- polisa ochronna – zakres ochrony dopasowany do naszych realnych potrzeb,
- polisa indywidualna – sami ustalamy parametry ochrony oraz sumy ubezpieczenia,
- polisa grupowa – szeroki zakres ochrony w przystępnej cenie,
- polisa terminowa – zgromadzenie oszczędności na przyszłość, np. na czas rozpoczęcia emerytury,
- polisa bezterminowa – zabezpieczenie finansowe dla bliskich na wypadek naszej śmierci,
- polisa inwestycyjna – możliwość pomnażania kapitału,
- polisa posagowa – oszczędności na spokojny start naszego dziecka w dorosłe życie,
- polisa NNW – wsparcie finansowe w razie następstw nieszczęśliwych wypadków.
Gdzie można kupić dobrą polisę na życie?
Samodzielna analiza ofert może wydawać się trudna i dość nudna. Niewiele osób ma dobrą orientację w zakresie ubezpieczeń na życie. Dlatego właśnie warto skorzystać z pomocy narzędzi, które ułatwią nam dotarcie do odpowiedniego ubezpieczenia.
Takim rozwiązaniem jest porównywarka polisowa, która w oparciu o udzielone przez nas informacje, pomoże znaleźć nam najbardziej dopasowaną ofertę. W ten sposób oszczędzamy swój cenny czas oraz pieniądze.
Polisa na życie ma zapewnić gwarancję ochrony finansowej w wielu sytuacjach, w których dochodzi do zagrożenia życia i zdrowia dla nas i naszych bliskich. Podkreślmy jednak, że bardzo ważną role odgrywa również cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.