 Adrianna Chruściel
- Kiedy można zrezygnować z polisy na życie?
- Jak powinno wyglądać wypowiedzenie umowy ubezpieczenia na życie?
- Jaki powód podać w wypowiedzeniu polisy?
- Gdzie wysłać wypowiedzenie z polisy na życie?
- Adresy TU
- Jak odzyskać zwrot nadpłaconych składek?
- Jakie są alternatywy dla wypowiedzenia umowy ubezpieczenia na życie?
- Co po wypowiedzeniu polisy na życie?
- Jak znaleźć dobrze dopasowane ubezpieczenie na życie?
Kiedy można zrezygnować z polisy na życie?
Umowa, którą zawarliśmy z naszym ubezpieczycielem przedstawia warunki jej rozwiązanie. Zanim więc postanowimy kategorycznie zakończyć umowę, sprawdźmy dokładnie jej treść. W ten sposób łatwiej będzie nam zrezygnować z ubezpieczenia, ponieważ dopełnimy wszystkich warunków, które w tym celu są niezbędne.
O możliwości wypowiedzenia umowy ubezpieczenia mówią również przepisy prawa cywilnego.
Regulacje prawne dotyczące wypowiedzenia umowy ubezpieczenia na życie znajdują się w art. 812 § 4 k.c. oraz art. 830 k.c..
Zgodnie z przepisami, jeżeli zawarliśmy umowę na okres dłuższy niż 6 miesięcy, przysługuje nam prawo do odstąpienia od umowy w terminie 30 dni, a jeśli jesteśmy przedsiębiorcami – termin wynosi 7 dni.
Umowa polisowa zostanie rozwiązana z dniem wpływu do siedziby towarzystwa oświadczenia o odstąpieniu od umowy ubezpieczenia. Nie zwolni nas to jednak z obowiązku zapłacenia składki za okres, w jakim ubezpieczyciel udzielał nam ochrony ubezpieczeniowej.
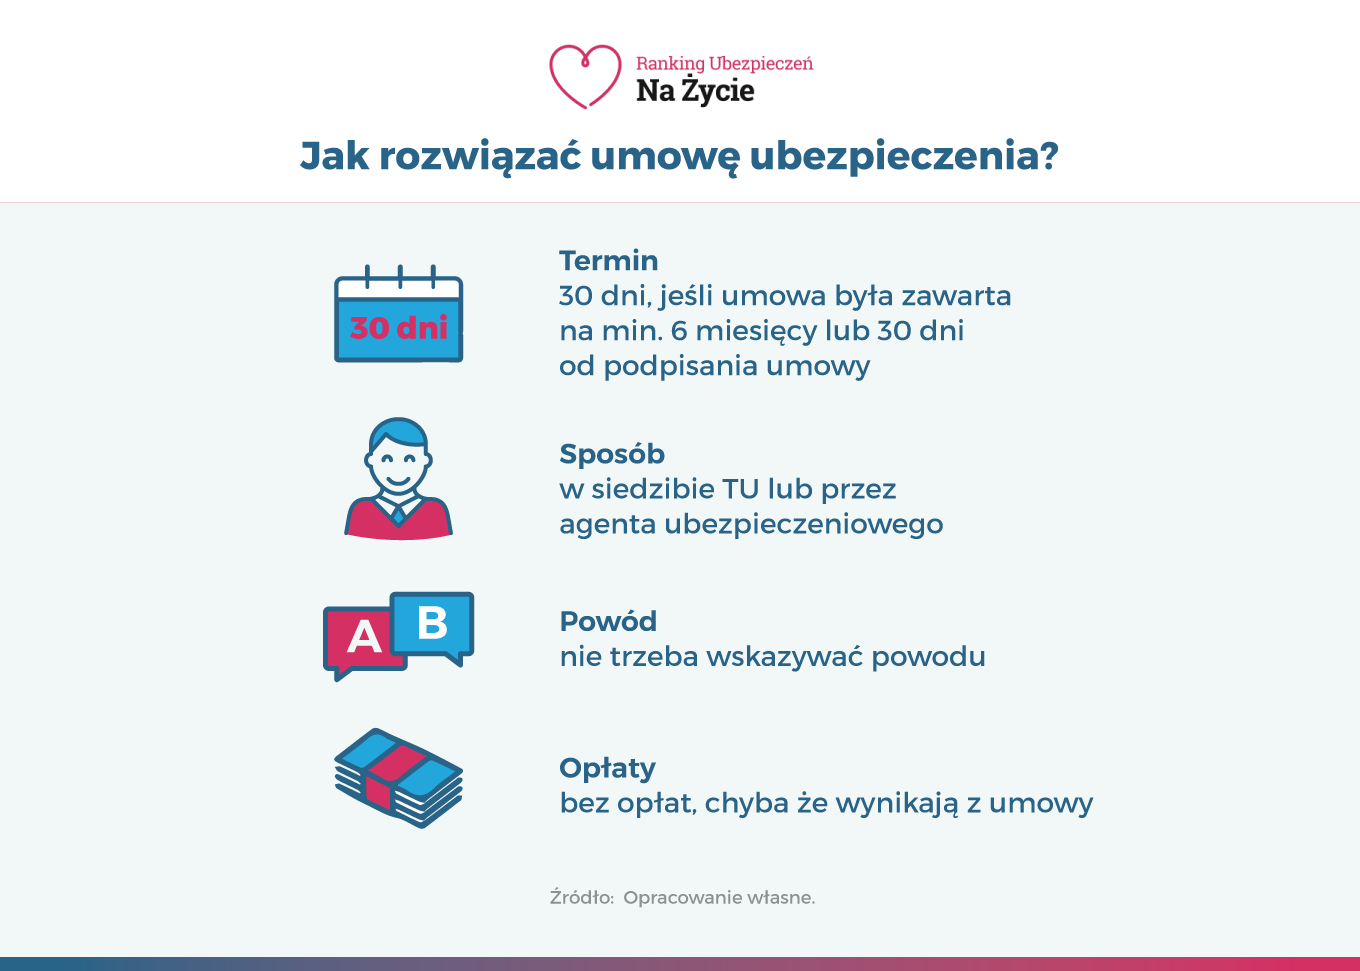
Z polisy na życie mamy również możliwość zrezygnować w późniejszym terminie (po upływie 30 dni). Wówczas będzie nas obowiązywał termin ustalony w umowie lub w ogólnych warunkach ubezpieczenia (OWU). Okres wypowiedzenia jest liczony najczęściej od ostatniego dnia miesiąca kalendarzowego. Gdy takiego ustalenia nie ma, wypowiedzenie umowy działa ze skutkiem natychmiastowym.
Jak powinno wyglądać wypowiedzenie umowy ubezpieczenia na życie?
Na stronie naszego towarzystwa ubezpieczeniowego najczęściej można znaleźć gotowy wzór, który potrzebny jest do rozwiązania umowy polisowej. Jeśli takiego wzoru nie znajdziemy, to nie powinniśmy się tym martwić – na internecie jest wiele innych wzorów, które również możemy wykorzystać.
Wniosek dotyczący rozwiązania umowy ubezpieczenia powinien zawierać kilka ważnych informacji, dzięki którym procedura przebiegnie bez większych problemów. Jeśli zapomnimy podać jednej z takich informacji, proces wypowiedzenia umowy może trochę się przeciągnąć w czasie.
Co powinien zawierać formularz wypowiedzenia umowy? Rezygnacja z polisy na życie powinna zawierać:
- dane ubezpieczonego (imię, nazwisko, datę urodzenia, PESEL, aktualny adres, serię i numer dokumentu tożsamości),
- numer posiadanej polisy,
- oświadczenie uprawnionego (np. o odstąpieniu od umowy, rezygnacji z wniosku o zawarcie umowy),
- w przypadku ubiegania się o zwrot nadpłaconych składek lub wykupu ubezpieczenia – prośbę o wypłatę, wskazanie sposobu przekazania pieniędzy (np. przelew, przekaz) i numeru konta bankowego,
- aktualną datę i koniecznie – czytelny podpis, zgodny z tym, jaki został złożony na umowie ubezpieczeniowej.
Wniosek, w którym podamy nasze dane osobowe, oświadczenie oraz dane dokumentu tożsamości, mogą nie wystarczyć ubezpieczycielowi. Bardzo ważne jest, by zawrzeć w wypowiedzeniu numer polisy, po którym ubezpieczyciel dokładnie nas zweryfikuje. W sytuacji, gdy we wniosku dojdzie do braków formalnych, towarzystwo ubezpieczeniowe może wezwać nas do uzupełnienia danych. Taka sytuacja oznacza, że będziemy zobowiązani do opłacenia jeszcze jednej składki. Dlatego warto zadbać o to, by nasz wniosek był kompletny.
Jaki powód podać w wypowiedzeniu polisy?
W oficjalnym wniosku nie trzeba podawać żadnej konkretnej przyczyny rezygnacji, ponieważ powód rozwiązania ochrony nie jest dla ubezpieczyciela prawnie istotny. Pismo musi jednak zawierać Twój odręczny podpis, numer polisy oraz dane osobowe, aby towarzystwo mogło zidentyfikować zobowiązanie.
Rezygnacja z ubezpieczenia na życie powinna precyzyjnie określać cel, czyli całkowite rozwiązanie stosunku prawnego.
| Pamiętaj! Najważniejsze jest zachowanie poprawności danych, więc przed wysyłką sprawdź zgodność numeru PESEL oraz adresu zapisanego w systemie ubezpieczyciela. Brak odręcznego podpisu na formularzu to najczęstsza przyczyna, przez którą proces zamykania polisy zostaje wstrzymany przez towarzystwo. |
Gdzie wysłać wypowiedzenie z polisy na życie?
Dla ubezpieczyciela ważne jest zarówno to, co zostało zawarte w naszym wniosku, ale również to, w jaki sposób zostało przekazane. Każde towarzystwo ubezpieczeniowe określa swój sposób kontaktu z ubezpieczonym.
O tym, jak kontaktować się z ubezpieczycielem, powinna poinformować nas strona naszego towarzystwa. Najczęściej wypowiedzenie możemy przesłać pocztą. Wtedy znaczenie ma data stempla wysłania wypowiedzenia. Bez względu na to, kiedy ubezpieczyciel odbierze naszą przesyłkę i uwzględni naszą prośbę – nasze wypowiedzenie łączy się z datą nadania listu.
Umowę możemy również rozwiązać osobiście w biurze naszego ubezpieczyciela. Oczywiście pod warunkiem, że taka siedziba mieści się gdzieś w naszej okolicy.
Innym rozwiązaniem może być wysłanie wypowiedzenia mailem. W takiej sytuacji musimy wydrukować wzór wypowiedzenia, uzupełnić najważniejsze dane i własnoręcznie podpisać. Następnie musimy
zeskanować dokument i przesłać na maila, pod wskazany na stronie adres.
Adresy TU |
||
| TU/Marka | Adres e-mail | Adres biura/siedziby |
| 4Life Direct | info@4lifedirect.pl | 44Life Direct Sp. z o.o. ul. Senatorska 18 00-082 Warszawa |
| Vienna Life TU | kontakt@viennalife.pl | Vienna Life TU na Życie S.A. Vienna Insurance Group Al. Jerozolimskie 162A 02-342 Warszawa |
| Allianz | formularz online | Allianz ul. Inflancka 4B 00-189 Warszawa |
| ERGO Hestia | formularz online | Sopockie Towarzystwo Ubezpieczeń na Życie ERGO Hestia S.A. ul. Hestii 1 81-731 Sopot |
| Generali | centrumklienta@generali.pl | Generali ul. Senatorska 18 00-082 Warszawa |
| Inter Ubezpieczenia | formularz online | Towarzystwo Ubezpieczeń INTER-ŻYCIE Polska S.A. Al. Jerozolimskie 142 B 02 – 305 Warszawa |
| Nationale-Nederlanden | info@nn.pl | Nationale-Nederlanden Towarzystwo Ubezpieczeń na Życie S.A. ul. Topiel 12 00-342 Warszawa (Biuro Obsługi Klienta przy Topiel 12 jest nieczynne do odwołania, ale większość spraw można załatwić w placówkach Nationale-Nederlanden) |
| Pru | bok@prudential.pl | PRU ul. Puławska 182 02-670 Warszawa |
| PZU | kontakt@pzu.pl | PZU SA Rondo Ignacego Daszyńskiego 4 00-843 Warszawa |
| Signal Iduna | infolinia@signal-iduna.pl lub formularz online | Signal Iduna Siedmiogrodzka 9 01-204 Warszawa |
| UNIQA | formularz online | UNIQA Towarzystwo Ubezpieczeń na Życie S.A. ul. Chłodna 51 00-867 Warszawa |
| UNUM | kontakt@unum.pl lub formularz online | Unum Życie TUiR S.A. ul. Łucka 9 00-842 Warszawa |
| Warta | formularz online | Grupa Warta rondo I. Daszyńskiego 1 00-843 Warszawa |
Część towarzystw ubezpieczeniowych na swojej stronie, zamiast adresu e-mail, podsiada formularz online, dzięki któremu możemy skontaktować się z ubezpieczycielem.
Jak odzyskać zwrot nadpłaconych składek?
Aby odzyskać zwrot środków po rozwiązaniu umowy, należy złożyć pisemny wniosek o wypłatę wartości wykupu, której zasady obliczania znajdują się w Ogólnych Warunkach Ubezpieczenia (OWU). Kwota ta nie jest równa sumie wszystkich wpłaconych składek, lecz zależy od stażu polisy oraz zgromadzonych na rachunkach kapitałowych funduszy. Zastanawiasz się, na jakie pieniądze możesz liczyć po kilku latach oszczędzania?
W tym celu niezbędne będzie sprawdzenie umowy (dokument OWU). Tam ubezpieczyciel dokładnie określa, jak powinno wyglądać ubieganie się o wykup ubezpieczenia oraz ile będzie wynosić kwota wykupu, jak również na jakim etapie umowy możemy spodziewać się takiej sumy.
| Przykład Pan Karol ma w ERGO Hestii program ubezpieczeniowo-oszczędnościowy Duo Benefit i po kilku latach chce zakończyć umowę. Nie może odzyskać części wpłaconych składek, lecz może złożyć wniosek o wykup wartości polisy; ERGO Hestia wskazuje też, że przy rezygnacji z indywidualnej polisy z częścią inwestycyjną lub oszczędnościową trzeba dołączyć wniosek o wykup oraz kopię dokumentu tożsamości. Z kolei pan Jan ma w PZU umowę PZU Perspektywa na Przyszłość i przy wcześniejszej rezygnacji może otrzymać gwarantowaną wartość wykupu, określaną w dokumentach polisy i według zasad z OWU, a nie prosty zwrot sumy wszystkich wpłaconych składek. Oba przypadki potwierdzają, że odzyskanie kapitału z polisy oszczędnościowej wymaga dopełnienia formalności związanych z procedurą wykupu, a wysokość wypłaty zależy od stażu umowy oraz konkretnych zapisów zawartych w Ogólnych Warunkach Ubezpieczenia (OWU). |
Jakie są alternatywy dla wypowiedzenia umowy ubezpieczenia na życie?
Jeśli Twoją motywacją jest czynnik finansowy – możesz pomyśleć o tym, jak możesz ograniczyć koszt swojej polisy. Możesz to zrobić na kilka sposobów:
- zawieszenie składek – możesz skontaktować się z ubezpieczycielem i porozmawiać o tymczasowym zawieszeniu płatności, wówczas nie stracisz posiadanej polisy, ale możesz tymczasowo utracić swoją ochronę,
- rezygnacja z umów dodatkowych – zastanów się, czy w najbliższym czasie będzie Ci potrzebne rozszerzenie dotyczące leczenia szpitalnego lub niezdolności do pracy? Oczywiście nie wszystkie nieszczęśliwe wypadki jesteś w stanie przewidzieć, ale czasem lepiej zrezygnować z dodatkowej ochrony niż z umowy głównej,
- zmiana częstotliwości opłacania składki – możesz poprosić ubezpieczyciela o zmianę sposobu rozliczania, jeśli płacisz co miesiąc składkę, która często nadwyręża Twój budżet, a każdego roku dostajesz większy zastrzyk gotówki np. poprzez zwrot z podatku lub premię roczną – możesz ustalić czas płatności właśnie w takim najbardziej korzystnym dla Ciebie momencie
Co po wypowiedzeniu polisy na życie?
Brak zabezpieczenia na przyszłość to dość nieciekawa perspektywa. Nie jesteśmy w stanie przewidzieć wielu różnych wydarzeń w swoim życiu. W sytuacji, gdy trafimy do szpitala, będziemy wymagać operacji czy złamiemy sobie nogę, nie będziemy mogli ubiegać się o odszkodowanie z polisy.
Warto zastanowić się nad tym, czy nie wybrać innego ubezpieczenia na życie, które będzie maksymalnie dopasowane do naszych indywidualnych wymagań. Jeśli nasza wcześniejsza polisa znacznie obciążała nasz miesięczny budżet, można zastanowić się nad tańszym rozwiązaniem.
W sytuacji, gdy dotychczasowe ubezpieczenie nie spełniało naszych oczekiwań – możemy znaleźć ofertę, która odpowie na nasze potrzeby. W tym celu warto skorzystać z odpowiednich narzędzi, które ułatwią nam poszukiwanie najlepszej polisy. Pomóc nam może porównywarka ubezpieczeniowa. To narzędzie, które na podstawie naszych sugestii względem szukanej polisy dopasowuje ofertę do naszych potrzeb. Dzięki porównywarce możemy dotrzeć do tych ubezpieczeń, które uwzględniają nasze wymagania. W krótkiej ankiecie odpowiadamy na pytania dotyczące szukanego produktu i zostawiamy dane kontaktowe
– zwraca uwagę Ewelina Ratajczak, ekspertka ds. ubezpieczeń Rankomat.
Zadaniem polisy na życie jest zagwarantowanie ochrony finansowej w wielu niespodziewanych sytuacjach zagrożenia życia i zdrowia dla nas oraz naszych najbliższych. Nie mniej bardzo ważna jest również koszt związany z takim ubezpieczeniem, dlatego, aby uniknąć przepłacania za składkę, warto abyśmy najpierw porównali ceny ubezpieczeń w naszym kalkulatorze. W 1 kalkulacji mamy możliwość porównać aż do 5 ofert.
Jak znaleźć dobrze dopasowane ubezpieczenie na życie?
Oprócz korzystania z porównywarki należy skupić się na dokładnej analizie rankingu ubezpieczeń oraz weryfikacji zapisów w Ogólnych Warunkach Ubezpieczenia (OWU). Szukasz oferty, która nie obciąży Twojego budżetu w trudniejszym momencie? Zatem sprawdź dokładnie, jakie mechanizmy elastyczności oferuje dane towarzystwo.
Ranking pozwala poznać oferty więcej niż jednego towarzystwa ubezpieczeniowego. Przed zdecydowaniem się na konkretną polisę sprawdź dokładnie, jakie warunki oferuje. Szczegóły znajdziesz w Ogólnych Warunkach Ubezpieczenia (OWU).
Zwróć uwagę, jak wypowiedzieć umowę w przyszłości, jeśli zajdzie taka konieczność, czy ubezpieczyciel może zerwać umowę ze skutkiem natychmiastowym, kiedy dokładnie zaczyna się ochrona umowy ubezpieczenia zawartej w najbliższych dniach oraz czy możesz zrezygnować z obowiązku opłacenia składki w określonych okolicznościach. Gdy znajdziesz się w trudnej sytuacji finansowej, taka wiedza będzie dla Ciebie bardzo ważna.
Proszę o informacje. Jestem posiadaczem PLISYna Życie 8lat-moje produkty 8000zł. Rezygnując całkowicie z Polisy ile otrzymam pieniędzy.
Taką informację najlepiej uzyskać bezpośrednio u ubezpieczyciela.
Rozwiązałem umowę ubezpieczenia wraz z wykupem polisy z funduszem kapitałowym, czy muszę zapłacić podatek?
Była to polisa 10 letnia w Allianz „Specjalnie dla Ciebie” . Łączna suma wypłaconej kwoty w wyniku wykupu była niższa niż suma wpłaconych składek przez 10 lat.
Podatek obowiązuje od wypracowanego zysku, a w tym przypadku takiego nie było.
Uwaga na Unum. Przy zakończeniu polisy emerytalnej robią same problemy.