Koronawirus a ubezpieczenie na życie – co warto wiedzieć?

W Europie liczba zakażonych koronawirusem przekroczyła już 20 milionów, a zmarło już ponad 700 000 osób – to stan na 11 sierpnia 2020 roku. Dużą rolę odgrywają choroby współistniejące, czyli poważne problemy zdrowotne, z którymi wiele osób boryka się od lat. O chorobach współistniejących wiele osób usłyszało dopiero po pojawieniu się pandemii. Sprawdźmy zatem co oznacza ten termin i jak koronawirus jest widziany przez ubezpieczycieli.
 

Porównaj oferty


Czy otrzymamy świadczenia za zdiagnozowanie koronawirusa?

COVID-19 nie stanowi podstawy do otrzymania odszkodowania, ponieważ najczęściej nie znajdziemy jej w umowie ubezpieczeniowej.

Podstawą do wypłaty świadczenia może być np. pobyt w szpitalu, pobyt na OIOM-ie, niezdolność do pracy czy zgon ubezpieczonego. Należy jednak podkreślić, że warto sprawdzić wyłączenia odpowiedzialności, które mogą opisywać epidemię jako podstawę do odstąpienia od warunków umowy.
 

Czy polisa na życie obejmuje kwarantannę?

Kwarantanna nie jest zdarzeniem polisowym, jak i podstawą do wypłaty świadczenia. W uzasadnionych przypadkach możemy skorzystać natomiast z dostawy lekarstw w ramach posiadanego pakietu Assistance medyczny. Ubezpieczyciel może odmówić jednak realizacji innych usług, np. domowych wizyt lekarza i pielęgniarki w warunkach epidemii.

Warto jednak zawsze dokładnie sprawdzać treść OWU w tym zakresie, ponieważ oferty, które pojawiły się w ostatnich miesiącach, już po rozprzestrzenieniu się koronawirusa na świecie, mogą uwzględniać kwarantannę jako np. czasową niezdolność do pracy.
 

Jaka polisa chroni finansowo na wypadek skutków koronawirusa?

Pojawienie się pandemii na świecie ma swój wpływ na rynek ubezpieczeniowy. Towarzystwa ubezpieczeniowe próbują dopasować się do współczesnych realiów, tworząc oferty, które będą odpowiadać klientom względem bieżących potrzeb:

  • Generali – gwarantuje zasiłek szpitalny oraz assistance, który pomoże w trudnych chwilach. Oferuje m.in. pomoc domową, opiekę nad dzieckiem, transport medyczny, jak i konsultację lekarza pierwszego kontaktu;
     
  • AXA – uwzględnia pobyt w szpitalu, a ubezpieczony może również liczyć na pakiet assistance, który pomoże mu w sytuacji, gdy dojdzie do zarażenia wirusem;
     
  • Nationale Nederlanden – ubezpieczeni mogą liczyć na świadczenie za pobyt w szpitalu w związku z zachorowaniem wywołanym wirusem SARS-CoV-2;
     
  • PZU – odszkodowanie wypłacone w przypadku poniesienia śmierci na skutek zakażenia wirusem SARS-CoV-2 i pobytem w szpitalu;
     
  • Aviva – umowa dodatkowa przewiduje wypłatę odszkodowania w razie poważnego zachorowania wskazanego w OWU.


Czym są choroby współistniejące?

Ten termin dla wielu osób może brzmieć dość enigmatycznie. Choroby współistniejące oznaczają tzw. wielochorobowość. Oznacza to, że w momencie zarażenia COVID-19 pacjent ma również zdiagnozowaną inną chorobę. Połączenie dwóch poważnych chorób jeszcze bardziej obciąża organizm, przez co trudniej jest wyzdrowieć. W jednym momencie mogą wystąpić u niego objawy choroby neurologicznej, układu oddechowego, serca czy nowotworu. 

O wielochorobowości mówimy wtedy, gdy osoba przewlekle chora, złapie jakąś infekcję. Najczęściej dotyczy to osób starszych, które z powodu wieku, cierpią na coraz więcej dolegliwości związanych z układem krążenia, sercem, stawami, kręgosłupem czy wątrobą. Nie zmienia to jednak faktu, że wielochorobowość dotyczyć może również młode osoby.

Znaczenie mają jednak także inne czynniki, jak:

  • przewlekłe zakażenia, 
  • stany zapalne, 
  • zaburzenia metaboliczne, 
  • podatność genetyczna,
  • błędy medyczne. 


Przykładowe choroby współistniejące

Istnieją choroby, które powodują, że dochodzi do zainfekowania znacznej części organizmu. Dzieje się tak np. przy chorobach reumatycznych, otyłości czy chorobach serca.

Wiele chorób powoduje kolejne dolegliwości lub wynika z już przebytych schorzeń. Przy chorobach serca często pojawiają się np. niedokrwienie serca, migotanie przedsionków, nadwaga, cukrzyca, nadciśnienie tętnicze czy przewlekła choroba płuc. Z kolei choroby reumatyczne często powiązane są z chorobami serca, chorobami naczyń czy łuszczycowym zapaleniem stawów.

Stąd tak ważne jest, by leczyć każdą chorobę sumiennie i skrupulatnie – im bardziej zatroszczymy się o jedno schorzenie, tym bardziej unikniemy innych dolegliwości lub opóźnimy ich wystąpienie. Z kolei otyłość, która również klasyfikowana jest jako choroba, wiąże się z pojawieniem się nadciśnienia, cukrzycy typu 2 czy miażdżycy.
 

Choroby współistniejące a koronawirus SARS-CoV-2

Wiele kwestii związanych z koronawirusem wciąż pozostaje zagadką. U wielu osób może on przejść bezobjawowo i dotyczy to głównie osób młodych. Nie zmienia to jednak faktu, że u młodych ludzi pojawiają się poważne problemy zdrowotne, które na początku również rozwijają się bezobjawowo, zatem i młode osoby mogą być zagrożone ryzykiem zgonu.

Wirus SARS-CoV-2 może okazać się śmiertelnie niebezpieczny szczególnie dla osób w podeszłym wieku, które cierpią na różnego rodzaju infekcje dróg oddechowych. Tutaj znaczącą rolę odgrywają wspomniane właśnie choroby współistniejące (jak np. schorzenia płuc czy serca). Ponadto tak poważne schorzenia osłabiają naszą odporność, zatem zwiększają szanse zarażenia się wirusem COVID-19.

Śmiertelność z powodu zarażenia koronawirusem wzrasta wraz z wiekiem, co pokazują przykładowe statystyki New York City Health z 14.04.2020 r. Największy odstetek zgonów dotyczy osób powyżej 75 troku życia, u ludzi młodych i bardzo młodych ryzyko jest ograniczone praktycznie do zera. W przedziale wiekowym 18-44 lata, który jest dość szeroki, w dalszym ciągu nie ma znaczących różnic. Te pojawiają się dopiero wśród osób mających c najmniej 45 lat.

Liczba zgonów zarażonych koronawirusem pod względem wieku

Wiek Liczba zgonów
(stan na dzień 14.04.2020 r.)
Procentowy wzrost Procentowy udział zgonów
0-17 lat 3 — 0,04%
18-44 lata 309 + 10 200% 4,5%
45-64 lata 1581 + 411% 23,1%
65-74 lata 1683 + 6% 24,6%
powyżej 75 lat 3263 + 93% 47,7%
Tabela 1. Dane New York City Health z 14.04.2020 r. na podstawie worldometer.info.

Również dla Polski duże znaczenie mają choroby współistniejące. Przede wszystkim najbardziej narażone są osoby w starszym wieku, a zdecydowana większość, która zmarła, cierpiała na choroby współistniejące. Najczęściej do chorób współistniejących zalicza się przewlekłą chorobę niedokrwienną serca, stenozę aortalną (wada zastawkowa serca),nadciśnienie tętnicze, cukrzycę typu 2, otyłość olbrzymią czy zespół depresyjny. 
 

Czy można ubezpieczyć się od choroby współistniejącej?

Ubezpieczenie na życie może nam pomóc w czasach pandemii, jednak wiele zależy od tego, na jakie ubezpieczenie się zdecydowaliśmy. Firmy ubezpieczeniowe dość szybko zareagowały na pandemię, starając się dostosować swoje produkty do nowych potrzeb. A te wynikały głównie z potrzeby ochrony finansowej na wypadek zakażenia wirusem COVID-19. 

Oczywiście nikt wcześniej nie spodziewał się zarażenia koronawirusem na taką ogromną skalę, zatem sam wirus COVID-19 nie będzie wymieniony w liście chorób objętych chorobą w tabeli OWU. Jednak podstawą do otrzymania odszkodowania może być np. pobyt w szpitalu powyżej 3 dni. Osoby, które leczą koronawirusa w szpitalu – mogą liczyć na świadczenie (najczęściej od 10 do 300 zł za dzień pobytu w szpitalu).

Innym rozwiązaniem, które może stanowić podstawę do otrzymania pieniędzy z polisy jest ochrona na wypadek zdiagnozowania poważnej choroby. Przykładowo, Nationale Nederlanden w polisie Umowa dodatkowa na wypadek poważnych chorób– bez nowotworów przedstawia katalog chorób w 2 wariantach – podstawowym i rozszerzonym.

Podstawowe ubezpieczenie od choroby obejmuje: zawał serca, udar mózgu, zabieg chirurgiczny polegający na dokonaniu pomostu omijającego wieńcowego (bypass),przeszczep narządów,  niewydolność nerek, utratę wzroku, utratę słuchu, angioplastykę naczyń wieńcowych (PTCA),operację aorty, operację zastawek serca, schyłkową niewydolność wątroby , utratę mowy i schyłkową niewydolność oddechową.

Rozszerzone ubezpieczenie od choroby obejmuje podstawę + stwardnienie rozsiane, oparzenie trzeciego stopnia, niedokrwistość aplastyczną, chorobę Alzheimera, śpiączkę, chorobę Parkinsona, całkowity niedowład, zakażenie wirusem HIV, pourazowe uszkodzenie mózgu, chorobę Creutzfeldta-Jacoba, postępującą twardzinę układową (uogólniona sklerodermia),bakteryjne zapalenie opon mózgowych, ropień mózgu z utrzymującymi się deficytami neurologicznymi, chorobę Leśniowskiego-Crohna, wirus ebola, słoniowaciznę, wirusowe zapalenie mózgu, toczeń rumieniowaty układowy, dystrofię mięśniową, wrzodziejące zapalenie jelita grubego i postać mózgową malarii z trwałymi deficytami.

Każde towarzystwo ubezpieczeniowe oferuje inną listę chorób, możemy zatem znaleźć rozwiązanie najbardziej dopasowane do naszych potrzeb.
 

Jakie są zasady ubezpieczenia od choroby?

Wspomniana wcześniej polisa Nationale Nederlanden (każde TU może mieć nieco inne zasady) oznacza ochronę dla osób, które ukończyły 17 lat, ale nie przekroczyły 61 lat w momencie zawierania umowy. Ochrona możne trwać do 65 urodzin ubezpieczonego, a sama umowa jest zawierana na okres 5 lat.

W ciągu 5 lat trwania umowy ubezpieczony może otrzymać maksymalnie 3 wypłaty z tytułu 3 różnych poważnych chorób na zasadzie:

  • Pierwsza choroba – 100% sumy ubezpieczenia za wyjątkiem W przypadku angioplastyki naczyń wieńcowych (PTCA) z SU w wysokości 50%

    np. ubezpieczony stracił słuch i otrzymał wypłatę 100% sumy ubezpieczenia. Następnie przeszedł zabieg angioplastyki naczyń wieńcowych (PTCA) i z tego tytułu otrzymał 25% sumy ubezpieczenia. W kolejnym roku zdiagnozowano u niego Chorobę Alzheimera i otrzymał kolejną wypłatę 50% sumy ubezpieczenia. Z powodu dokonania 3 wypłat umowa dodatkowa wygasła, a ubezpieczony otrzymał łącznie 175% sumy ubezpieczenia.
     

  • Druga i trzecia choroba – 50% sumy ubezpieczenia za wyjątkiem angioplastyki naczyń wieńcowych (PTCA) z SU w wysokości 25%

    np. ubezpieczony przeszedł zabieg angioplastyki naczyń wieńcowych (PTCA) i otrzymał wypłatę 50% sumy ubezpieczenia. Następnie została zdiagnozowana u niego schyłkowa niewydolność wątroby i z tego tytułu ubezpieczyciel wypłacił 50% sumy ubezpieczenia, a umowa dodatkowa trwa nadal.


Jakie wyłączenia odpowiedzialności w ubezpieczeniu choroby?

W niektórych sytuacjach polisa na życie obejmująca nawet kilkadziesiąt różnych chorób będzie nieprzydatna, jeśli wystąpią określone sytuacje opisane w dokumencie OWU. Ubezpieczyciel może odmówić wypłacenia pieniędzy z polisy, jeśli choroba miała związek:

  • z popełnieniem lub usiłowaniem popełnienia przestępstwa,
  • z próbą popełnienia samobójstwa, samookaleczenia lub okaleczenia na własną prośbę, niezależnie od stanu poczytalności,
  • z przyjmowaniem alkoholu, środków odurzających, substancji psychotropowych lub środków zastępczych z wyjątkiem leków zażywanych na zlecenie lekarza,
  • z wcześniejszym rozpoznaniem, diagnozą i leczeniem,
  • z wadami wrodzonymi i ich następstwami,
Porównaj oferty

Ubezpieczyciel może odmówić wypłaty świadczenia w pierwszym okresie od zawarcia umowy, jeśli doszło do zdiagnozowania czy śmierci. Tzw. karencja trwa zwykle od 30 dni do 12 miesięcy.
Polisa na życie ma zagwarantować nam oraz naszym najbliższym wsparcie finansowe w wielu różnych sytuacjach, w których dochodzi do zagrożenia naszego życia i zdrowia. Taką sytuacją jest również obecnie panująca na świecie pandemia związana z koronawirusem. Zanim dokonamy zakupu, sprawdźmy nie tylko cenę takiej polisy, ale również zakres ochrony pod kątem COVID-19. Dobrym rozwiązaniem będzie porównanie ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.
Ile kosztuje prywatne ubezpieczenie zdrowotne?

To, ile kosztuje prywatne ubezpieczenie zdrowotne, wynika głównie z modelu współpracy oraz zakresu oferty. Najkorzystniejszym finansowo rozwiązaniem są zazwyczaj pakiety pracownicze, jednak klienci indywidualni również znajdą dopasowane propozycje. Sprawdź, ile kosztuje prywatne ubezpieczenie zdrowotne!
 

Porównaj oferty
 

Kto może korzystać z publicznej opieki zdrowotnej?


Narodowy Fundusz Zdrowia świadczy darmową opiekę zdrowotną osobom, które posiadają odpowiednie ubezpieczenie zdrowotne. Takie rozwiązanie można nabyć na kilka różnych sposobów. Najczęściej z publicznej służby zdrowia korzystają osoby zatrudnione w oparciu o umowę o pracę. Praca na etacie uwzględnia składki odprowadzane na ten cel przez pracodawcę.

Nie tylko osoby zatrudnione w ramach umowy o pracę mogą korzystać z opieki medycznej w ramach NFZ. Taka pomoc jest również dostępna dla osób, których współmałżonek pracuje na umowie o pracę i zostały włączone do jego ubezpieczenia.

Z darmowej pomocy NFZ mogą korzystać również kobiety, które spodziewają się dziecka. Z kolei te osoby, które nie mają stałego zatrudnienia, mogą zarejestrować się w Powiatowym Urzędzie Pracy. Urząd udziela ubezpieczenia osobom zarejestrowanym, dzięki czemu mogą w razie potrzeby wykorzystać darmową pomoc medyczną.
Gdy nie podlegasz obowiązkowi ubezpieczenia zdrowotnego, tracisz dostęp do leczenia z funduszy państwowych. Rozwiązaniem jest objęcie dobrowolnym ubezpieczeniem zdrowotnym w NFZ. Wystarczy wniosek i dowód osobisty, by zawrzeć umowę. To fundament bezpieczeństwa, bo prywatna polisa rzadko pokrywa hospitalizację. Wybierając NFZ dobrowolnie, unikasz gigantycznych kosztów w razie nagłego wypadku czy operacji.
— wyjaśnia Ewelina Ratajczak, ekspertka ds. ubezpieczeń Rankomat.
Jeśli nie korzystasz z publicznej opieki medycznej lub zależy Ci na innym rozwiązaniu, prywatne ubezpieczenie zdrowotne może być dla Ciebie najlepszym rozwiązaniem. Odpowiedzi na to, ile kosztuje dobrowolne ubezpieczenie zdrowotne oraz z jakich świadczeń medycznych możesz skorzystać, znajdziesz poniżej.
 

Na czym polega prywatne ubezpieczenie zdrowotne? 


Prywatna polisa zdrowotna jest produktem, który można zakupić samodzielnie lub za pośrednictwem pracodawcy. 

Decyzja o przystąpieniu do ubezpieczenia jest dobrowolna, a po akceptacji oferty umowa zawierana jest zazwyczaj na 12 miesięcy. Rozwiązanie to zapewnia roczny dostęp do prywatnej opieki medycznej w formie bezgotówkowej lub gwarantuje wysokie zniżki na poszczególne usługi.

Po upływie 12 miesięcy można zdecydować się na kontynuowanie wybranej przez polisy i przedłużyć ją o kolejny rok. Do ubezpieczenia najczęściej można przystąpić między 18. a 70. rokiem życia


Co oferuje prywatna polisa zdrowotna?


Prywatne ubezpieczenie zdrowotne umożliwia nam szybkie i darmowe wizyty u specjalistów oraz darmowe badania diagnostyczne. Nie musimy czekać na wizytę w kolejce, a czas oczekiwania na wykonanie badań lub wizyty u lekarza nie powinien przekraczać kilku dni roboczych. 
Ponadto, ubezpieczenie zdrowotne zapewnia:
  • e-konsultacje,
  • darmowe szczepienia,
  • wizyty domowe lekarza,
  • badania specjalistyczne, jak np. tomografia komputerowa lub rezonans magnetyczny,
  • rehabilitację,
  • leczenie szpitalne,
  • zabiegi stomatologiczne,
  • protetykę,
  • psychoterapię.
Zakres świadczeń opieki zdrowotnej jest zależny od wybranej oferty oraz jej wariantu. Zakres usług wpływa również na to, ile kosztuje ubezpieczenie zdrowotne. Warto przy porównaniu ofert sprawdzić dodatkowe usługi medyczne, leczenie ambulatoryjne czy usługi dla członków rodziny. Prywatna opieka medyczna może objąć ochroną również Twoich najbliższych. Jeśli więc Twoje dziecko wymaga regularnych wizyt u alergologa lub laryngologa – prywatne ubezpieczenie zdrowotne może Ci to ułatwić. 
 

Dlaczego prywatna polisa zdrowotna to dobre rozwiązanie?

Prywatna polisa zdrowotna stanowi idealną alternatywę dla osób, które chcą uniknąć długiego czasu oczekiwania na wizytę w ramach publicznej opieki zdrowotnej. Często Narodowy Fundusz Zdrowia nie jest w stanie zapewnić natychmiastowego dostępu do specjalistów, co w przypadku nagłych problemów zdrowotnych bywa sporą przeszkodą. Decydując się na prywatne ubezpieczenie medyczne, zyskujesz gwarancję szybkiej ścieżki leczenia oraz szeroki dostęp do badań diagnostycznych bez konieczności zdobywania skierowań. Jest to zatem dobre rozwiązanie dla osób, którym zależy na kompleksowej opiece medycznej i komforcie, jaki daje pakiet medyczny realizowany w nowoczesnych placówkach.

Rozwiązanie to jest szczególnie rekomendowane przedsiębiorcom prowadzącym działalność gospodarczą oraz osobom wykonującym wolne zawody, które szukają indywidualnego ubezpieczenia zdrowotnego jako uzupełnienia podstawowej ochrony. Często okazuje się, że miesięczna wysokość składki jest niższa niż koszt jednej prywatnej wizyty u specjalisty.
 

Warto wiedzieć!
Prywatne ubezpieczenie zdrowotne można elastycznie dopasować do indywidualnych potrzeb, a to odróżnia je od sztywnego koszyka świadczeń opieki zdrowotnej finansowanych ze środków publicznych. Przed wyborem oferty należy dokładnie zapoznać się z Ogólnymi Warunkami Ubezpieczenia (OWU), aby wiedzieć, czy polisa obejmuje badania specjalistyczne oraz pomoc w nagłych przypadkach.
 

Ile kosztuje prywatne ubezpieczenie zdrowotne?


Koszt prywatnej polisy zdrowotnej jest zależny od kilku ważnych czynników. Przede wszystkim – od tego, w jakim wieku jesteś i jaki jest Twój stan zdrowia w chwili zawierania umowy. Na cenę wpływa też wybrany wariant oraz liczba usług. Przykładowe ceny prywatnych ubezpieczeń zdrowotnych prezentuje poniższa tabela. 
 

Ile kosztuje polisa zdrowotna?

Operator medyczny Nazwa pakietu Liczba specjalistów Zakres (badania i zabiegi) Cena miesięczna
getmed Indywidualny Podstawowy 11 38 badań lab., 12 badań obrazowych, 10 zabiegów 69 zł
Grupa Luxmed Indywidualny Standard 10 42 badania lab., 62 badania obrazowe, 25 zabiegó 95 zł
getmed Indywidualny Optymalny 27 42 badania lab., 74 badania obrazowe, 29 zabiegów 119 zł
Medicover STANDARD + 5 ponad 25 badań lab., 3 RTG, 29 zabiegów (m.in. pielęgniarskie, ginekologiczne, ortopedyczne, chirurgiczne), 1 na rok przegląd stomatologiczny 130 zł
Grupa Luxmed Indywidualny Optymalny 15 49 badań lab., 87 badań obrazowych, 29 zabiegów 159 zł
getmed Indywidualny Złoty 41 144 badania lab., 122 badania obrazowe, 43 zabiegi 219 zł
getmed Indywidualny Diamentowy 63 451 badań lab., 360 badań obrazowych, 84 zabiegi 339 zł
Grupa Luxmed Indywidualny Prestige Plus 47 451 badań lab., 275 badań obrazowych, 114 testów alergicznych 399 zł
Grupa Luxmed Indywidualny VIP 47 501 badań lab., 347 badań obrazowych, 103 zabiegi 599 zł
Tabela 1. Koszt prywatnego ubezpieczenia zdrowotnego. Źródło: opracowanie własne na podstawie dostarczonych ofert operatorów: getmed, Grupa Luxmed oraz enel-med (styczeń 2026).
Wystarczy jedna wizyta u specjalisty w miesiącu, by koszt wielu z powyższych pakietów całkowicie się zwrócił. Warianty podstawowe, kosztujące poniżej 100 zł, to dobre zabezpieczenie na wypadek nagłej infekcji, jednak droższe opcje dają dostęp do zaawansowanej diagnostyki, takiej jak rezonans czy tomografia. Płacąc abonament, unikasz jednorazowych wydatków rzędu kilkuset złotych, które trzeba by było pokryć z własnej kieszeni, lecząc się prywatnie bez polisy.
 
Pamiętaj!
Przed wyborem oferty warto przeprowadzić rzetelny audyt własnych potrzeb zdrowotnych. Należy przeanalizować historię przebytych chorób, obciążenia genetyczne oraz częstotliwość wizyt u lekarzy w ciągu ostatniego roku. Taka weryfikacja pozwoli Ci ocenić, czy rzeczywiście niezbędny dla Ciebie jest najdroższy pakiet z pełnym zakresem usług, czy też wystarczającym rozwiązaniem okaże się tańszy wariant, obejmujący jedynie wybranych specjalistów i podstawową diagnostykę.
 

Co oprócz prywatnej polisy zdrowotnej? Umowy dodatkowe


Warto wspomnieć o tym, że osoby, które chcą dobrze zabezpieczyć swoje zdrowie, mogą również zadbać o nie poprzez odpowiednio skonstruowaną polisę na życie. 
Indywidualne ubezpieczenie na życie, oprócz świadczenia z tytułu śmierci ubezpieczonego może również zapewnić wsparcie finansowe w sytuacji:
  • pobytu w szpitalu,
  • operacji chirurgicznej,
  • uszczerbku na zdrowiu,
  • trwałej niezdolności do pracy.
Polisa na życie może oprócz świadczenia zapewnić również pomoc w ramach pakietu assistance. Dzięki niemu możemy zyskać:
  • transport medyczny,
  • dowóz leków,
  • pomoc w zorganizowaniu rehabilitacji,
  • wsparcie psychologiczne,
  • pomoc w opiece nad dziećmi w czasie hospitalizacji,
  • dostęp do infolinii medycznej,
  • pomoc w opiece nad zwierzętami domowymi w czasie hospitalizacji.
Z kolei osoby, które obawiają się poważnego zachorowania, mogą wybrać umowę dodatkową, która zapewnia pokrycie kosztów leczenia za granicą. W ramach takiej polisy ubezpieczony może liczyć również na pomoc związaną z tłumaczeniem dokumentacji medycznej, transportem oraz znalezieniem najlepszej placówki, która podejmie się leczenia. 


Przykład
Aby zrozumieć, jak zakres ochrony wpływa na składkę, porównajmy sytuację dwóch klientek tego samego towarzystwa. Pani Kasia zdecydowała się na wariant podstawowy – zależy jej głównie na zabezpieczeniu finansowym rodziny na wypadek jej śmierci oraz podstawowej ochronze NNW. Za taką polisę płaci 65 zł miesięcznie. Z kolei pani Asia oczekiwała maksymalnego wsparcia medycznego. Do umowy podstawowej dokupiła rozszerzenia obejmujące wypłatę za pobyt w szpitalu i operacje, bogaty pakiet assistance (z opieką nad dziećmi) oraz opcję Best Doctors (leczenie za granicą). Ze względu na tak szeroki parasol ochronny jej miesięczna składka wynosi 240 zł. Mimo że obie panie ubezpieczają się w tej samej firmie, pani Asia płaci niemal cztery razy więcej, zyskując w zamian dostęp do prywatnej opieki i wsparcia w codziennych sytuacjach kryzysowych.
 

Co gwarantuje szeroki zakres polisy i jak dopełnić formalności?


Wybierając prywatne ubezpieczenie medyczne, warto dokładnie sprawdzić, czy niska cena nie wiąże się z koniecznością wnoszenia opłaty dodatkowej za poszczególne usługi. Dobrej klasy produkt powinien oferować szeroki zakres diagnostyki oraz możliwość korzystania z konsultacji profesorskich, które w systemie publicznym są trudno dostępne. Pamiętaj, że decydując się na kompleksową opiekę medyczną, zyskujesz dostęp do lekarzy bez skierowań, co znacznie przyspiesza proces leczenia.

Kwestia posiadania polisy jest istotna w momencie zmiany sytuacji zawodowej. Gdy pracownik przestaje być objęty obowiązkowym ubezpieczeniem (np. po rozwiązaniu umowy), otrzymuje świadectwo pracy, a pracodawca wyrejestrowuje go na druku ZUS ZWUA. Wówczas traci się prawo do świadczeń Narodowego Funduszu Zdrowia (chyba że nastąpi rejestracja w urzędzie pracy). W takiej sytuacji prywatna polisa zdrowotna zapewnia ciągłość leczenia, niezależnie od statusu w ZUS. Warto też wiedzieć, że odrębne przepisy koordynacyjne dotyczą obywateli państw Europejskiego Porozumienia o Wolnym Handlu (EFTA), regulujące dostęp do publicznych świadczeń na zasadach wzajemności.

Opłacając co miesiąc składkę za dobrowolne ubezpieczenie lub prywatny pakiet, inwestujesz w bezpieczeństwo. Niezależnie od tego, czy korzystasz z usług w sektorze przedsiębiorstw, czy indywidualnie, upewnij się, że umowa nie wyklucza pomocy w nagłych przypadkach i gwarantuje szybki dostęp do świadczeń medycznych.

Gdzie znaleźć dobrą polisę zdrowotną?


Wybranie odpowiedniej oferty nie jest łatwym zadaniem. Trzeba dokładnie ustalić budżet, jakim dysponujesz w tym celu, oraz określić, na jakich parametrach polisy zależy Ci najbardziej. Następnie musisz dokonać selekcji dostępnych ofert. Pierwsze informacje dostarczyć może ranking ubezpieczeń na życie. Dzięki stronie, która zajmuje się oceną dostępnych ofert, łatwiej zapoznać się z polisami, jakie mają różne towarzystwa ubezpieczeniowe. Ranking ubezpieczeń na życie pozwala wyeliminować opcje, które Cię nie interesują.

Pomóc w tym może porównywarka polisowa, która zgodnie z Twoimi wytycznymi znajdzie najbardziej dopasowane oferty. Wystarczy, że poświęcisz około 2 minut i uzupełnisz krótki formularz, a na podstawie udzielonych informacji zostanie przygotowana oferta. Dzięki temu dotrzesz zarówno najlepszych, a zarazem najtańszych możliwych rozwiązań. W 1 kalkulacji możesz porównać aż do 5 ofert

LINK4 Mama ubezpieczenie dla mam – co zawiera i ile kosztuje?

Porównaj oferty

Przyjrzyjmy się bliżej tego rodzaju ofertom na przykładzie produktu ubezpieczeniowego, który oferuje firma LINK4. Taka wiedza może się przydać wtedy, gdy chcemy kupić polisę. Dzięki takiej wiedzy podjęcie decyzji będzie o wiele łatwiejsze.
 

Czym jest polisa dla rodzica?

Na początku warto zaznaczyć, że liczba urodzeń w ostatnich latach jest na dość stabilnym poziomie. Średnia liczba urodzeń w ostatnich latach to około 325 000 dzieci. Ta liczba może maleć, co przy zdecydowanie wyższej liczbie zgonów – będzie powodować powolny proces kurczenia się społeczeństwa. Pomimo różnego rodzaju działań podejmowanych w celu wzrostu liczby urodzeń – przed świeżo upieczoną mamą w naszym kraju stoi wciąż wiele wyzwań – zarówno finansowych, medycznych, jak i prawnych. Z tego powodu – pomyślano o stworzeniu wsparcia w postaci ubezpieczenie dla rodziców.

Urodzenie oraz wychowanie dziecka to również wyzwanie na polu zawodowym – ponieważ konieczna jest dość długa przerwa w pracy. Oczywiście kodeks pracy chroni kobiety w tym zakresie, jednak nie zmienia to faktu, że sytuacja finansowa może ulec pogorszeniu, a powrót z urlopu macierzyńskiego wcale nie polepsza sytuacji – dziecko, które uczęszcza do żłobka, co chwilę wymaga stałej opieki z powodu infekcji, przez co mama zmuszona jest do przebywania na zwolnieniu lekarskim. Siłą rzeczy – zarobki ulegają zmniejszeniu.
 

LINK4 Mama – co zawiera polisa?

Oferta towarzystwa ubezpieczeniowego LINK4 skierowana jest do rodziców bądź opiekunów prawnych. W ramach polisy ochroną można objąć siebie oraz dziecko, zatem z usług może skorzystać kilka osób, w zależności od zakresu który wybierzemy, dodatkowo – polisa oferuje dwa różne modele ochrony.

Rodzic może mieć zapewnioną pomoc w zakresie następstw nieszczęśliwych wypadków, odpowiedzialności cywilnej w życiu prywatnym, assistance – w tym assistance zdrowie, a także – co również jest bardzo ważne – pomocy prawnej. Z kolei dziecko może  otrzymać ochronę w zakresie następstw nieszczęśliwych wypadków oraz assistance: zdrowie oraz szybka pomoc, gwarantująca m.in. zakup i dostarczenie leków czy też korepetycje.

Ubezpieczenie LINK4 Mama to nie tylko wypłata świadczenia w przypadku nieszczęśliwego wypadku. Odpowiedni pakiet przewiduje  także różne formy wsparcia, w tym m.in. telekonsultacje z internistą, pediatrą lub położną. Ponadto skorzystać można również z pomocy psychologa (polisa pokrywa koszt 2 wizyt u specjalisty). Dodatkowo ubezpieczenie może obejmować ochroną szkody, jakie wyrządzić  może nasza pociecha – np. uszkodzenie samochodu sąsiada, zniszczenie sprzętu w sklepie, wybicie szyby i inne uszkodzenia mienia.
 

LINK4 Produkty ochronne dla mamy

Produkt Składka roczna Szczegóły
NNW Dla Mamy 60-150 zł Ochrona na wypadek nieszczęśliwego wypadku – zwichnięcia, złamania lub innego uszczerbku na zdrowiu – suma ubezpieczenia to 15 000-50 000 zł
OC w życiu prywatnym 38-87 zł Ochrona od zniszczenia mienia osoby trzeciej spowodowanego przez mamę lub dziecko (np. wybicie szyby, zniszczenie mienia w sklepie) – suma ubezpieczenia to 30 000 – 150 000 zł
Assistance Zdrowie Mamy 148 zł Telekonsultacje z internistą, pediatrą lub położną. Dodatkowo możliwość zorganizowania i opłacenia 50% kosztów wizyty u lekarza specjalisty w razie nagłego zachorowania lub nieszczęśliwego wypadku
Assistance Szybka Pomoc 21 zł Wsparcie w razie nieszczęśliwego wypadku (m.in. zakup i dostarczenie leków, pomoc domowa, sprzęt potrzebny do rehabilitacji)
Pomoc Prawnika 10 zł Wsparcie prawnika w codziennych sytuacjach
Tabela 1. Na podstawie informacji zawartych na stronie www.link4.pl.

 
Osobną ochronę można nabyć również dla dziecka, a ceny oraz szczegóły prezentują się również korzystnie.

LINK4 Produkty ochronne dla dziecka

Produkt Składka roczna (za 1 dziecko) Szczegóły
NNW Dziecka 42-220 zł Ochrona na wypadek nieszczęśliwego wypadku – skręcenia, zwichnięcia, złamania lub innego uszczerbku na zdrowiu  – suma ubezpieczenia od 15 000 zł do 100 000 zł
Assistance Zdrowie Urwisa 160 zł Telekonsultacje z internistą lub pediatrą. Dodatkowo możliwość zorganizowania i opłacenia 50% kosztów wizyty u lekarza specjalisty w razie nagłego zachorowania lub nieszczęśliwego wypadku
Assistance Szybka Pomoc 30 zł Wsparcie w razie nagłego zachorowania lub nieszczęśliwego wypadku (m. in. korepetycje dla dziecka przy zwolnieniu dłuższym niż 7 dni, dostarczenie sprzętu rehabilitacyjnego oraz leków)
Tabela 2. Na podstawie informacji zawartych na stronie www.link4.pl.

Jak pokazują powyższe tabelki – ubezpieczenia oferowane przez LINK4 nie są drogie – ich koszt dotyczy składki rocznej. Ochronę można wybrać według własnych potrzeb i oczekiwań.
 

Polisa LINK4 Mama – pomoc Assistance

W ramach polisy LINK4 świeżo upieczona mama może liczyć nie tylko na świadczenia finansowe, które uratują domowy budżet, ale może otrzymać pomoc innego rodzaju.

Assistance Zdrowie dla mamy i dziecka


  • Dla mam w ciąży lub świeżo po porodzie  – Konsultacje telemedyczne pielęgniarki położnej. Tutaj wystarczy zadzwonić na dedykowany numer telefonu (czynny 24/7)
     
  • Wizyta u lekarza specjalisty dla mamy  –organizacja wizyty  + zwracamy  50% kosztu konsultacji;
     
  • Pomoc psychologa – w czasie trwania ubezpieczenia zorganizujemy i pokryjemy koszty dwóch wizyt u psychologa ( w miejscu i czasie odpowiednim dla mamy)  . Ta usługa jest bardzo przydatna dla mam z baby blues’em;
     
  • Konsultacja z dietetykiem – dwie konsultacje w czasie trwania ubezpieczenia (organizacja + pokrycie kosztów) – dla mam, które chcą schudnąć po ciąży, albo karmią i nie wiedzą co mogą jeść;
     
  • Wizyta u rehabilitanta – zorganizujemy i pokryjemy koszt jednej konsultacji  w czasie trwania ubezpieczenia;
     
  • Konsultacje telefoniczne z pediatrą (24/7)  – wystarczy zadzwonić pod dedykowany numer;
     
  • Wizyta u lekarza specjalisty dziecięcego; organizacja + 50% zniżki za konsultację;
     
  • Infolinia medyczna dostępna 24/7 – bez limitu.


Assistance Szybka Pomoc związane z Nieszczęśliwym Wypadkiem  lub nagłym zachorowaniem


  • Na głowie mamy jest cały dom, więc jeśli ona zachoruje to zwykle cały dom przestaje działać. Często jest tak, że ma pod opieką i dzieci i starych rodziców;
     
  • Jeśli mama na nieszczęśliwy wypadek lub nagle zachoruje to dostarczymy leki  oraz pokryjemy koszt leków – do 250 zł;
     
  • Jeśli mamie zdarzy się nieszczęśliwy wypadek (złamanie, skręcenie kostki itp.);
     
  • Dostarczymy sprzęt rehabilitacyjny i pokryjemy jego koszt  – do 1000 zł;
     
  • Zorganizujemy pomoc domową i pokryjemy koszty (osoba do sprzątania, gotowania) – nie tylko po nieszczęśliwym wypadku, ale także po pobycie mamy w szpitalu – do 800 zł;
     
  • Jeżeli mama dozna nieszczęśliwego wypadku lub nagle zachoruje – zorganizujemy i pokryjemy koszty opieki nie tylko nad dziećmi, ale także osobami niesamodzielnymi (np. schorowanymi rodzicami) – do 1000 zł;
     
  • Zorganizujemy i zapłacimy za łóżko szpitalne dla mamy w przypadku, gdy jej dziecko w wyniku nagłego zachorowania lub nieszczęśliwego wypadku jest hospitalizowane – do 1000 zł;
     
  • A dodatkowo, jeżeli starszy, schorowany rodzic nagle ulegnie wypadkowi (złamie nogę)  i wymaga opieki, a nasza mama nie może tej opieki zapewnić (bo ma malutkie dziecko) to my zapewnimy opiekę i pokryjemy koszty tej opieki dla rodzica  – do 800 zł

 
Są to ważne formy wsparcia, ponieważ w nagłych sytuacjach, gdy zachorujemy, a mimo to sprawujemy opiekę nad maluchem – utrudniony może być odbiór potrzebnych recept lub ich zakup. Dodatkowo opieka nad dzieckiem pochłania sporą część miesięcznego budżetu, przez co młode mamy często rezygnują z potrzebnych im rzeczy – pomocy rehabilitanta, gdy pojawi się ból np. kręgosłupa, pomocy dietetyka, by wrócić do formy czy pomocy prawnej.
 

Polisa LINK4 Mama – pakiet Concierge bez limitu

Mając wykupione assistance, rodzice mogą bez limitu korzystać z infolinii, która umożliwi dostęp do wiedzy z zakresu:
 

  • badań prenatalnych,
  • ciąży i porodu,
  • obowiązkowych szczepień dla niemowląt,
  • opieki i pielęgnacji noworodka,
  • adresów szkół i przedszkoli w okolicy i procedur przyjęcia do placówek,
  • ofert obozów i kolonii dla dzieci,
  • korepetytorów z wybranych przedmiotów,
  • organizacji imprez okolicznościowych dla dzieci.

Przed podpisaniem umowy zawsze należy sprawdzić zapisy o wyłączeniach odpowiedzialności. Są to określone sytuacje, w których ubezpieczyciel nie wypłaci świadczenia lub nie zorganizuje pomocy.


Kiedy mama nie otrzyma pomocy z polisy LINK4?

Zdarzenie Przykłady wyłączeń odpowiedzialności
NNW
  • wojna
  • choroba psychiczna
  • prowadzenie samochodu pod wpływem alkoholu
  • wyczynowe lub zawodowe uprawianie sportu
  • uprawianie sportu wysokiego ryzyka
OC w życiu prywatnym
  • szkody wyrządzone bliskim
  • udział w bójkach
Pomoc prawna
  • szkoda umyślna
  • popełnienie przestępstwa
  • działalność rolnicza
  • prawo autorskie, podatkowe
  • spór z LINK4
Assistance Zdrowie
  • leczenie wad wrodzonych
  • leczenie niepłodności
  • leczenie uzależnień
Assistance Szybka Pomoc
  • wady wrodzone
  • nieprzestrzeganie zaleceń lekarza
  • rutynowe badania
Tabela 3. Na podstawie OWU LINK4 Mama. Są to tylko przykładowe wyłączenia odpowiedzialności. Wszystkie wyłączenia znajdują się w OWU.

Jak widać – warto sprawdzać jakie zdarzenia wpisują się w wyłączenia. Znajomość tej części umowy pozwala uniknąć w przyszłości niemiłej niespodzianki.
 

Konieczne jest porównanie ofert

Przy zakupie ubezpieczenia na największym błędem, jaki możemy popełnić – jest brak znajomości innych opcji. Jeżeli nie porównamy ofert – może ominąć nas bardziej korzystne rozwiązanie, zarówno w zakresie cenowym, jak i ochronnym.

Dobro naszego dziecka powinno być dla nas najważniejsze. Nie kupujemy mu najtańszego wózka, pieluch czy ubranek, lecz staramy się zazwyczaj stawiać na jakość i bezpieczeństwo naszego malucha. Jest to tak samo ważne przy wyborze ubezpieczenia.
 

Ubezpieczenie życiowe ma na celu zagwarantować najwyższej jakości wsparcie w wielu trudnych, życiowych sytuacjach, w których dojść może również do zagrożenia życia i zdrowia dla Ciebie oraz Twoich bliskich. Pamiętajmy jednak, że ważna jest również cena takiej polisy, dlatego, aby nie przepłacić za polisę, dobrze będzie najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

Ubezpieczenie na życie ING – ile kosztuje i co zawiera?

Jakie ubezpieczenia oferuje ING Bank Śląski? 


Ubezpieczenie na życie w ING jest dostępne za pośrednictwem banku, najczęściej jako ochrona powiązana z konkretnym produktem bankowym albo osobna oferta dla klientów ING. Osoby korzystające z usług banku mogą sprawdzić nie tylko produkty finansowe, lecz także wybrane ubezpieczenia zdrowotne, życiowe, majątkowe i NNW.

Wśród produktów ubezpieczeniowych dostępnych w ING znajdują się m.in.:

  • ubezpieczenie spłaty kredytu hipotecznego,
  • ubezpieczenie pożyczki gotówkowej,
  • ubezpieczenie wypadkowe NNW,
  • ubezpieczenie na wypadek nowotworu,
  • ubezpieczenie dziecka NNW,
  • ubezpieczenie nieruchomości i ruchomości,
  • ubezpieczenie turystyczne,
  • ubezpieczenie samochodu.


Warto wiedzieć!
Ubezpieczycielem nie jest ING Bank Śląski, lecz towarzystwo ubezpieczeniowe wskazane przy konkretnym produkcie i w dokumentach OWU. W zależności od wybranej polisy ochronę mogą zapewniać różni partnerzy ubezpieczeniowi, np. Nationale-Nederlanden, PZU albo Allianz przy ubezpieczeniu spłaty kredytu hipotecznego.

Jakie ubezpieczenie na życie w ING możesz kupić?

W ING można kupić kilka ubezpieczeń, które zapewniają wypłatę pieniędzy po śmierci, nieszczęśliwym wypadku albo poważnej chorobie. Dostępność konkretnej polisy zależy od tego, czy klient ma konto osobiste, dostęp do Mojego ING, kredyt hipoteczny lub inny produkt bankowy.

Jednym z produktów dostępnych w ING jest ubezpieczenie wypadkowe NNW „Opcja NW Plus” oferowane przez Nationale-Nederlanden. Polisa obejmuje m.in. śmierć ubezpieczonego, śmierć wskutek nieszczęśliwego wypadku, śmierć wskutek wypadku komunikacyjnego oraz trwałe inwalidztwo całkowite lub częściowe po nieszczęśliwym wypadku. Klient może wybrać jeden z czterech wariantów: Oszczędny, Optymalny, Rozszerzony albo Premium. Składki wynoszą odpowiednio 4 zł, 19 zł, 29 zł albo 39 zł miesięcznie, a suma świadczenia za śmierć wskutek wypadku komunikacyjnego może wynosić od 10 000 zł do 240 000 zł, zależnie od wariantu.
 

Przykład
Pani Ania ma konto w ING i szuka niedrogiej ochrony na wypadek nieszczęśliwego wypadku, ponieważ codziennie dojeżdża do pracy samochodem i często podróżuje z rodziną. W jej przypadku znaczenie może mieć ubezpieczenie wypadkowe NNW „Opcja NW Plus”, szczególnie wariant z wyższym świadczeniem za śmierć wskutek wypadku komunikacyjnego albo trwałe inwalidztwo po wypadku. Pani Jola spłaca kredyt hipoteczny i chce zabezpieczyć rodzinę na wypadek swojej śmierci, dlatego powinna sprawdzić przede wszystkim ubezpieczenie spłaty kredytu hipotecznego. Jeśli dodatkowo zależy jej na ochronie zdrowotnej, może porównać także ubezpieczenie na wypadek nowotworu lub poważnej choroby. Obie klientki mogą więc skorzystać z oferty dostępnej za pośrednictwem ING.

Ochrona życia, od wypadków i nowotworów?

Ubezpieczenie na życie w ING Banku Śląskim umożliwia ochronę w trzech kierunkach: ochronę dla dzieci, ochronę od nieszczęśliwych wypadków oraz ochronę od zachorowania.
Polisa NNW dla dziecka w ING przewiduje trzy warianty ochrony ze składką roczną od 55 zł do 159 zł. Ochroną zostają objęte urazy dziecka, które dotyczą złamania kości, zwichnięcia, skręcenia, oparzenia oraz rany wymagające szycia.
 

Ubezpieczenie szkolne NNW dla dziecka

Zdarzenie Standard Optimum Premium
Złamania 900 zł 900 zł 900 zł
Skręcenia – 900 zł 900 zł
Zwichnięcia – 900 zł 900 zł
Oparzenia – – 3 000 zł
Rany wymagające szycia – – 900 zł
Urazy – – 900 zł
Cena składki rocznej 55 zł 129 zł 159 zł
Tabela 1. Opracowanie własne na podstawie danych zawartych na stronie ING.

Ochrona działa przez całą dobę, nie tylko w szkole ale i poza nią. Polisa działa nie tylko w Polsce, ale i zagranicą. 

Kolejnym rozwiązaniem oferowanym przez bank ING jest polisa wypadkowa NNW. Chroni ona w sytuacji, gdy dojdzie do następstw nieszczęśliwych wypadków, jak np. trwałej częściowej lub całkowitej niepełnosprawności. Klient banku ma do wyboru cztery warianty ochronne.

Polisa jest dostępna dla osób między 18 a 70 rokiem życia. Ubezpieczenie działa przez całą dobę oraz na całym świecie.

Ubezpieczenie wypadkowe NNW

Zdarzenie Wariant Oszczędny Wariant Optymalny Wariant Rozszerzony Wariant Premium
Trwała, całkowita lub częściowa niepełnosprawność w wyniku nieszczęśliwego wypadku 10 000 zł 70 000 zł 120 000 zł 160 000 zł
Śmierć w wyniku NW 10 000 zł 70 000 zł 120 000 zł 160 000 zł
Śmierć w wyniku wypadku komunikacyjnego 10 000 zł 100 000 zł 170 000 zł 240 000 zł
Śmierć 100 zł 300 zł 400 zł 500 zł
Wysokość składki miesięcznej 4 zł 19 zł 29 zł 39 zł
Tabela 2. Opracowanie własne na podstawie danych zawartych na stronie ING.

Bank Śląski ING posiada również ofertę ubezpieczenia na wypadek poważnego zachorowania, jakim jest nowotwór. W tym przypadku bank ma do wyboru dwa różne warianty cenowe. Droższy pakiet obejmuje ochroną również inne poważne zachorowania, np. zawał serca lub udar mózgu. Do każdego z wariantów bank dołącza pakiet Assistance Medyczny gratis.

Wysokość składki nie jest podana w tym ubezpieczeniu, ale w tym przypadku ubezpieczyciel musi ustalić ryzyko polisowe. Wpływ na to mają wiek klienta oraz jego stan zdrowia. Na cenę składki wpływ ma również wybrana suma ubezpieczenia – im wyższa, tym droższa będzie składka.
Do polisy przystąpić mogą osoby między 18 a 65 rokiem życia.

Ubezpieczenie na wypadek nowotworu

Wariant Podstawowy Rozszerzony
Pakiet Assistance Medyczny Gratis Gratis
Zdiagnozowanie nowotworu Do 50 000 zł Do 80 000 zł
Zdiagnozowanie innej poważnej choroby – Do 50 000 zł
Składka Zależna od wybranego wariantu oraz wieku klienta
Tabela 3. Opracowanie własne na podstawie danych zawartych na stronie ING.


Ile zapłacisz za ochronę w banku?

Ceny ubezpieczeń na życie w banku nie należą do wysokich. Działają one na zasadzie ubezpieczeń grupowych, dzięki czemu oferują stosunkowo szeroki zakres ochrony przy niedużej opłacie. 
Najtańsza ochrona w banku ING kosztuje 4 zł miesięcznie i dotyczy Ubezpieczenia wypadkowego NNW. Najdroższa składka dla tej polisy wynosi 39 zł miesięcznie. W przypadku polisy szkolnej NNW minimalna składka to 55 zł, maksymalna to 159 zł, jednak tutaj mowa jest o składce rocznej. 
 
Niska składka może być zaletą ubezpieczenia dostępnego w banku, ale nie powinna być jedynym kryterium wyboru. Warto sprawdzić, jaka firma ubezpieczeniowa odpowiada za ochronę, co dokładnie znajduje się w zakresie ubezpieczenia i kiedy możliwa jest wypłata świadczenia. Samo pobranie składki z rachunku bankowego jest wygodne, jednak przed zakupem potrzebne jest wnikliwe wczytywanie się w OWU, ponieważ oferta banku może mieć inny charakter niż indywidualna polisa kupowana bezpośrednio u ubezpieczyciela
– wyjaśnia Ewelina Ratajczak, ekspertka ds. ubezpieczeń na życie Rankomat.

Czy Twoja ochrona będzie działać zawsze?

W założeniu ochrona ubezpieczenia na życie w ING działa przez całą dobę i na całym świecie. Musisz jednak pamiętać o tym, że istnieją okoliczności różnych zdarzeń, w których ubezpieczyciel może odmówić wypłaty świadczenia. Wpływ na to mają wyłączenia odpowiedzialności oraz karencja.
Pełna lista wyłączeń odpowiedzialności znajduje się zawsze w dokumencie OWU (Ogólne Warunki Ubezpieczenia). Można z nich dowiedzieć się, że Nationale Nederlanden nie wypłaci świadczenia, jeżeli śmierć osoby ubezpieczonej, albo poważne zachorowanie zostały spowodowane lub zaszły w następstwie: 
  • działań wojennych, stanu wojennego, 
  • czynnego i dobrowolnego udziału w aktach przemocy, aktach terroryzmu, rozruchach, zamieszkach.
Karencja z kolei to okres pomiędzy zawarciem umowy, a rozpoczęciem ochrony w konkretnym zakresie. Ten punkt zawsze warto sprawdzić przed podpisaniem umowy.
 

Jakie inne opcje masz do wyboru?

Zanim zdecydujesz się na konkretne ubezpieczenie, czy będzie to polisa na życie w ING, czy jakakolwiek inna – pamiętaj o tym, by wcześniej porównać dostępne oferty. 
Co możesz zyskać dzięki takiemu porównaniu:
  • nie przepłacisz za polisę na życie,
  • wybierzesz najlepszą możliwą ochronę,
  • dokonasz świadomego wyboru w oparciu o analizę dostępnych opcji.
W porównaniu ofert pomóc ci może porównywarka ubezpieczeń na życie. To narzędzie, które zapyta cię o kilka ważnych szczegółów, a w oparciu o udzielone przez ciebie informacje, przygotuje najbardziej dopasowane produkty. Dzięki temu nie przepłacisz i nie podejmiesz zbyt pochopnej decyzji o zakupie ubezpieczenia, które niewiele może ci zaoferować.
 

Polisa na życie ma za zadanie zagwarantować wsparcie finansowe w wielu różnych sytuacjach, w których dochodzi do zagrożenia życia i zdrowia dla Ciebie oraz Twoich bliskich. Pamiętajmy jednak o tym, że ważna jest również cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, dobrze będzie najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. W 1 kalkulacji możesz porównać aż do 5 ofert.

Kiedy przydaje się ubezpieczenie na życie?

Porównaj oferty

Przyjrzyjmy się kilku najczęściej wybieranym produktom: polisie indywidualnej i grupowej, NNW dla dziecka, posagowej oraz na życie i dożycie. Kilka podstawowych informacji o każdym z tych rozwiązań ułatwi wybór najlepszej oferty dla siebie.

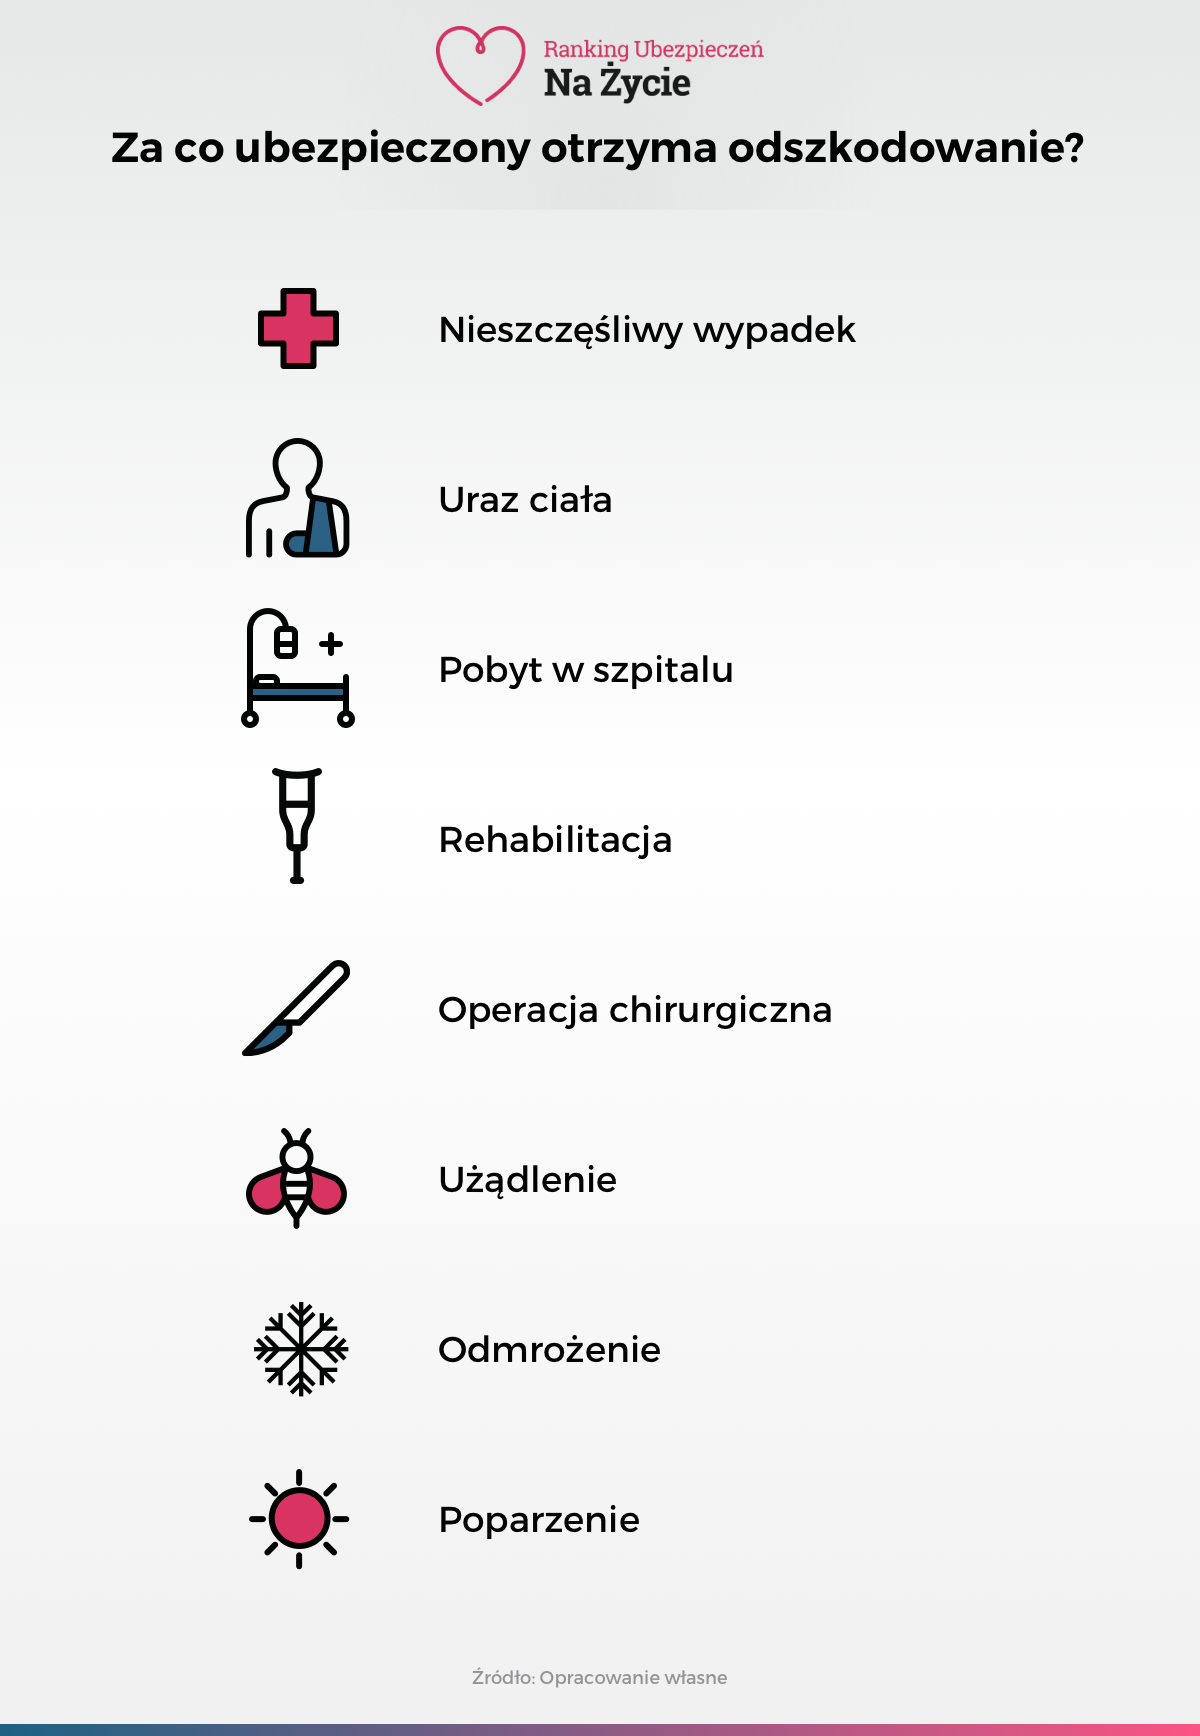
Infografika - za co ubezpieczony otrzyma odszkodowanie

Ubezpieczenie na życie – o co w tym chodzi?

Termin ubezpieczenia na życie jest niezwykle szeroki – zasadniczo wiadomo o co chodzi, jednak poszczególne oferty różnią się od siebie na wiele sposobów.

Głównym zadaniem polisy na życie jest ochrona finansowa osoby ubezpieczonej. Oznacza to, że na wypadek śmierci ubezpieczonego – ubezpieczyciel wypłaca bliskim ustalone w umowie odszkodowanie.

Polisa może również chronić w innych sytuacjach – zdiagnozowania poważnej choroby, wypadku, kontuzji oraz wielu innych. Jest to jednak dodatkowa ochrona, którą należy wykupić w ramach umowy dodatkowej, zwiększając zakres ochrony wyłącznie w wybranym kierunku.

Ubezpieczamy się na konkretną kwotę czyli sumę ubezpieczenia. Tutaj możliwości mamy naprawdę sporo – sumą ubezpieczenia może być kwota w wysokości zarówno 10 000 zł, jak i 1 000 000 zł. Ta decyzja należy do nas i jest uzależniona również od naszych możliwości finansowych.

To, co równie istotne – to rodzaj polisy. Do wyboru mamy ubezpieczenia indywidualne i grupowe, dla dzieci NNW szkolne i posagowe, natomiast osoby starsze mogą wybrać ubezpieczenie na życie lub dożycie. Jest tego sporo, zatem omówmy każdy z wymienionych produktów.


Indywidualne ubezpieczenie na życie

Ubezpieczenie indywidualne jest w dużej mierze tworzone przez nas samych – decydujemy o czasie trwania umowy, wysokości sumy ubezpieczenia oraz zakresie ochrony. Możemy zatem ubezpieczyć się wyłącznie na wypadek śmierci, jak również rozszerzyć zakres np. o wypadki komunikacyjne i zdiagnozowanie nowotworu.

W jakich sytuacjach przyda się indywidualna polisa na życie?


polisa


co zawiera dodatkowo?
Generali  

  • poważne zachorowanie
  • trwałe inwalidztwo
  • wypadek (NNW)


PZU  

  • poważne zachorowanie


Nationale-Nederlanden
 

  • poważne zachorowanie
  • trwałe inwalidztwo
  • wypadek (NNW)


Allianz  

  • poważne zachorowanie
  • trwałe inwalidztwo
  • wypadek (NNW)


MetLife  

  • poważne zachorowanie
  • trwałe inwalidztwo


AXA  

  • poważne zachorowanie
  • wypadek (NNW)


Prudential  

  • poważne zachorowanie
  • trwałe inwalidztwo
  • wypadek (NNW)


Tabela 1. Oprac. własne.

 
Dodatkowo – umowę możemy modyfikować w czasie trwania umowy. Oznacza to, że jeśli podejmiemy decyzję np. o rozszerzeniu zakresu ochrony w konkretnym kierunku – mamy taką możliwość.
Indywidualna polisa oferuje nam najwięcej – dopasowujemy wysokość sumy ubezpieczenia, wysokość składki oraz jej częstotliwość czy czas trwania umowy. Oprócz tego – mamy naprawdę duży wybór. Dzięki temu możemy porównywać oferty i zdecydować się na taką, która w pełni odpowiada naszym oczekiwaniom.
 

Porównaj oferty

Grupowe ubezpieczenie na życie

Często wybieraną jest polisa grupowa. Jest to jednak oferta dla konkretnej grupy ludzi, a mianowicie – osób zatrudnionych w miejscu, które oferuje możliwość takiego zakupu.

Grupówki można nabyć wyłącznie za pośrednictwem pracodawcy. Dzięki temu, że oferta kierowana jest do większej grupy osób – ubezpieczyciel ma możliwość obniżenia kosztów ubezpieczenia, zapewniając tym samym szeroki zakres ochrony, nie wymagając zakupu umów dodatkowych.

Ubezpieczenie grupowe zawiera się na rok czasu, następnie umowa może być kontynuowana, jeśli ubezpieczony wyrazi taką chęć i zgłosi ten fakt ubezpieczycielowi. Krótki czas trwania umowy wpływa na niewysokie ceny składek, a co za tym idzie – również niską sumę ubezpieczenia. Z tytułu polisy grupowej nie powinniśmy oczekiwać zbyt wysokich świadczeń.

Polisa grupowa charakteryzuje się również szerokim zakresem ochrony – ubezpieczony ma zapewnione świadczenie nie tylko na wypadek choroby czy urazu, ale również w sytuacji utraty bliskiej osoby, choroby współmałżonka, pobytu w szpitalu czy narodzin dziecka.

Jest to dodatkowe zabezpieczenie zarówno dla pracownika, jak i pracodawcy. Ubezpieczyciel zapewnia ochronę również w sytuacji, gdy dojdzie do nieszczęśliwego wypadku w pracy. Pracownik zyskuje zatem ochronę, która ma potencjalnie zatrzymać go dłużej w miejscu zatrudnienia. 
 

NNW ubezpieczenie szkolne dla dziecka

W sytuacji, gdy chcemy zapewnić ochronę swoim dzieciom – najlepszym rozwiązaniem jest ubezpieczenie NNW szkolne. Jest to polisa, której zakup najczęściej oferuje nam szkoła, do której uczęszcza nasze dziecko. Ochrona dotyczy następstw nieszczęśliwych wypadków, zatem nasze dziecko otrzyma wsparcie finansowe m.in. z tytułu:

  • wypadku,
  • złamania,
  • pobytu w szpitalu,
  • operacji,
  • wstrząśnienia mózgu,
  • ataku epilepsji,
  • pogryzienia przez zwierzęta,
  • ukąszenie kleszcza,
  • poparzenia,
  • odmrożenia.

Warto sprawdzać ofertę, którą przedstawia szkoła, ponieważ często rodzicom oferuje się produkty z niższej półki cenowej – ma to na celu umożliwienie zakupu wszystkim rodzicom, bez względu na wysokość zarobków. W takiej sytuacji firma ubezpieczeniowa zapewnia niższą sumę ubezpieczenia oraz wąski zakres ochrony.

Jest na to rozwiązanie – polisę NNW możemy naszym dzieciom zakupić indywidualnie, bez względu na to czy opłaciliśmy już składkę na ubezpieczenie w szkole.  Nasza pociecha może otrzymać lepszą pomoc, wyższe odszkodowania oraz bogaty pakiet assistance, który zapewni np. transport medyczny lub korepetycje w przypadku dłuższych nieobecności w szkole.
 

Posagowe ubezpieczenie na życie dla dziecka

Innym rodzajem ochrony dla dziecka jest ubezpieczenie posagowe. Jest to forma oszczędzania na przyszłość, a konkretnie na start w dorosłość. Dodatkowo dziecko uzyskuje ochronę na wypadek utraty rodzica, co gwarantuje wypłatę regularnego świadczenia w postaci renty.

Polisa posagowa pozwala odłożyć zamierzoną sumę na moment, gdy nasze dziecko postanowi rozpocząć dorosłe życie. Bez względu – jak dobrze dzisiaj kształtuje się nasza sytuacja życiowa i finansowa – nie mamy pewności co do tego, jak będzie wyglądać nasze życie za 5, 10 czy 15 lat. Nie mamy gwarancji, że nie zostaniemy zwolnieni z pracy, nie rozwiedziemy się lub poważnie zachorujemy. Takie sytuacje mogą uniemożliwić wspieranie finansowe dziecka.

Regularna składka pozwala gromadzić środki, które dziecko w momencie ukończenia ustalonego wieku (np. 20 lat) będzie mogło wykorzystać na dowolnie wybrany cel – zakup samochodu, studia w dużym mieście, otwarcie własnej działalności.
 

Polisa oszczędnościowa na życie i dożycie

W przypadku polisy na życie i dożycie (a więc terminowej) mamy jasno ustalony termin końca umowy, kiedy to ubezpieczyciel wypłaca ubezpieczonemu zgromadzone przez lata środki. Jest to świetna forma oszczędzania na przyszłość – gdy np. koniec umowy wypada na moment ukończenia 60 roku życia – zgromadzone środki możemy przeznaczyć na dowolny cel, m.in. powiększenie emerytury. Jeśli już dziś wiemy, że nasza emerytura w przyszłości nie będzie zbyt wysoka, możemy zdecydować się na tego typu inwestycję w przyszłość, uzyskując dodatkowo ochronę.

W praktyce taka polisa może mieć węższy zakres ochrony niż wariant ochronny. Przykładowo, Allianz w części ochronnej swojego produktu Indywidualne terminowe ubezpieczenie na życie i dożycie z planem edukacyjnym proponuje 3 rozszerzenia:

  • wypłata renty miesięcznej w razie śmierci ubezpieczonego – renta trafia do osieroconego dziecka
  • śmierć wskutek nieszczęśliwego wypadku,
  • zwolnienie z opłacania składek na wypadek inwalidztwa – na skutek nieszczęśliwego wypadku lub choroby.

Bezterminowe ubezpieczenie na życie

Ubezpieczenie bezterminowe to z kolei rozwiązanie skierowane do osób starszych – otrzymują oni dożywotnią ochronę, zapewniając swoim bliskim odszkodowanie z tytułu śmierci. Jest to forma zabezpieczenia sytuacji finansowej po ich śmierci.

Przykładowe oferty polis bezterminowych

polisa TU jakie zdarzenia obejmuje polisa wiek przystępującego do polisy czas trwania umowy
START55 Metlife
  • śmierć ubezpieczonego
55-76 lat nieokreślony
Plan na dziś i jutro Allianz
  • śmierć ubezpieczonego
18-71 lat 5 lat
z automatycznym przedłużaniem
4Life Direct Red Sands Life Assurance Company
  • śmierć ubezpieczonego – wypłata do 50 000 zł
  • śmierć ubezpieczonego w wyniku nieszczęśliwego wypadku – SU do 150 000 zł
40 – 85 lat 5 lat
z automatycznym przedłużaniem
życiedirect.pl Europa
  • śmierć ubezpieczonego
  • poważne zachorowanie
18 – 85 lat 12 miesięcy
z automatycznym przedłużaniem
Tabela 2. Oprac. własne.

 
Polisa bezterminowa charakteryzuje się niską sumą ubezpieczenia, ponieważ uwzględnia ryzyko chorób i śmierci u osób starszych. Suma świadczenia może wynosić od kilku do kilkudziesięciu tysięcy złotych, jednak im wyższa kwota, tym wyższą składkę przyjdzie nam zapłacić. Niektóre towarzystwa ubezpieczeniowe przewidują również dodatkową ochronę – od poważnego zachorowania lub wypadków, warto zatem sprawdzać dokładnie dostępne oferty.


Ubezpieczenie na życie zagwarantuje Ci wsparcie finansowe w wielu sytuacjach zagrożenia życia i zdrowia. Wsparcie skierowane jest do Ciebie oraz Twoich bliskich. Pamiętaj jednak o tym, że ważną rolę odgrywa również cena polisy, dlatego, aby nie przepłacać, dobrze będzie najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

Otwarte ubezpieczenie grupowe na życie – jak to działa?

Oprócz indywidualnego ubezpieczenia na życie oraz polisy grupowej, którą możesz zakupić w miejscu pracy istnieje jeszcze jedna opcja – jest to otwarta polisa grupowa. Poniżej pokażemy Ci, na czym polega taki rodzaj ochrony, dla kogo jest to dobry pomysł oraz jakie są plusy i minusy takiego rozwiązania.

Porównaj oferty

Czego nie wiesz o otwartych polisach grupowych?

Otwarte ubezpieczenie grupowe to produkt, który łączy w sobie dwa produkty: indywidualne ubezpieczenie na życie i polisę grupową. 
Jest to forma ochrony, które posiada cechy polisy grupowej (szeroki zakres ochrony, niska składka, niewysoka suma ubezpieczenia), ale możesz nabyć ją indywidualnie, bez względu na miejsce oraz stan zatrudnienia. W zakres ochrony może zatem wchodzić pobyt w szpitalu, śmierć małżonka, poważne zachorowanie czy uszczerbek na zdrowiu.
Suma ubezpieczenia w tym rodzaju polisy nie należy do wysokich i zwykle nie przekracza kwoty 100 000 zł. Jeśli więc zależy Ci na bardziej dopasowanej ochronie, może to nie być rozwiązanie dla Ciebie.
Umowę możesz zawrzeć na 12 miesięcy, podobnie jak ma to w zwyczaju polisa grupowa, a następnie kontynuować o kolejny rok.
 

Zobacz, czy możesz przystąpić do takiego rozwiązania 

Otwarta polisa grupowa to ubezpieczenie, do którego mogą przystąpić osoby pełnoletnie, bez względu na stan zatrudnienia. Jeśli jesteś chwilowo bez pracy lub wykonujesz wolny zawód (np. malarz, wokalista, fotograf) lub usługi w charakterze zleceniowym, przez co nie masz umowy o etat w jednym miejscu zatrudnienia – może to być rozwiązanie dla Ciebie.
Górna granica wiekowa jest podobna, jak w ubezpieczeniu grupowym, które mógłbyś nabyć u pracodawcy – tj. 66-69 rok życia. Widełki wiekowe zależne są od wybranej przez Ciebie ofertę i przed zakupem koniecznie zwróć na to uwagę.
 

Co możesz zyskać z takim ubezpieczeniem?

Indywidualna polisa na życie w umowie podstawowej chroni wyłącznie na wypadek śmierci ubezpieczonego, a każde rozszerzenie ochrony wymaga zakupu odpowiednich dodatków. W otwartej grupie w ramach jednej umowy możesz zyskać bardziej rozbudowaną ochronę, która będzie obejmować m.in.:
  • pobyt w szpitalu,
  • operację chirurgiczną,
  • poważne zachorowanie,
  • śmierć bliskiej osoby,
  • uszczerbek na zdrowiu,
  • urodzenie dziecka.
Część ofert może zapewniać rozbudowaną ochronę w ramach jednej umowy, inne z kolei mogą wymagać wybrania dodatkowych wariantów.


Signal Iduna – Polisa MY Nasze Życie

Zdarzenie Zakres I Zakres II Zakres III Zakres IV Zakres V
Śmierć ubezpieczonego 20 000 zł 35 000 zł 50 000 zł 75 000 zł 100 000 zł
Śmierć ubezpieczonego w wyniku NW 40 000 zł 70 000 zł 100 000 zł 150 000 zł 200 000 zł
Śmierć Ubezpieczonego w wyniku nieszczęśliwego wypadku w ruchu lądowym, wodnym lub powietrznym 60 000 zł 105 000 zł 150 000 zł 225 000 zł 300 000 zł
Trwały uszczerbek na zdrowiu Ubezpieczonego w wyniku NW 200 zł 350 zł 500 zł 750 zł 1 000 zł
Śmierć małżonka lub partnera 4 000 zł 7 000 zł 10 000 zł 15 000 zł 20 000 zł
Śmierć małżonka lub partnera Ubezpieczonego w wyniku 8 000 zł 14 000 zł 20 000 zł 30 000 zł 40 000 zł
Śmierć rodzica Ubezpieczonego 600 zł 900 zł 1 200 zł 1 800 zł 2 400 zł
Śmierć teścia Ubezpieczonego 600 zł 900 zł 1 200 zł 1 800 zł 2 400 zł
Urodzenie się Ubezpieczonemu dziecka 500  zł 1 000 zł 1 500 zł 2 000 zł 2 000 zł
Poważne zachorowanie małżonka Ubezpieczonego 2 000 zł 3 500 zł 5 000 zł 7 500 zł 10 000 zł
Składka miesięczna od osoby 39 zł 69 zł 99 zł 130 zł 150 zł
Tabela 1. Opracowanie własne (oferta z dnia 28.12.2023 r.).

Czy dużo zapłacisz za taką formę ochrony?

Cena, jaką może osiadać otwarte ubezpieczenie grupowe, jest zależna od tego, jaką ochronę wybierzesz. Polisy oferują zazwyczaj kilka różnych wariantów, dzięki czemu możesz wybrać rodzaj ochrony, który najbardziej Cię interesuje. 

Składka w otwartej grupie nie należy do wysokich, ale masz możliwość włączenia w ochronę również swoich bliskich (małżonka oraz dzieci) i wtedy cena polisy będzie nieco wyższa.

Przykładowo – minimalna składka w otwartym ubezpieczeniu grupowym ERGO Hestia wynosi 35 zł miesięcznie. Ten wariant nie będzie jednak uwzględniał operacji chirurgicznej, pobytu w szpitalu czy poważnego zachorowania.

ERGO Hestia – Grupa Otwarta

Zdarzenia Wariant podstawowy+ Wariant rozszerzony+
Zgon ubezpieczonego 50 000 zł 65 000 zł
Zgon ubezpieczonego w następstwie wypadku przy pracy 150 000 zł 195 000 zł
Zgon ubezpieczonego w następstwie wypadku przy pracy w ruchu lądowym, wodnym lub powietrznym 150 000 zł 260 000 zł
Trwały uszczerbek na zdrowiu ubezpieczonego w następstwie NW 500 zł 700 zł
Operacja chirurgiczna ubezpieczonego Do 2 000 zł Do 3 000 zł
Poważne zachorowanie ubezpieczonego – zakres maksymalny 12 000 zł 17 000 zł
Leczenie szpitalne ubezpieczonego Do 140 zł Do 200 zł
Składka miesięczna Od 70 zł Od 105 zł
Tabela 2. Opracowanie własne (oferta z dnia 28.12.2023 r.).


Pamiętaj, żeby dokładnie zapoznać się z umową! 

Koniecznie powinieneś pamiętać o tym, że każdy ubezpieczenie na życie, czy będzie to indywidualna polisa na życie, czy tzw. „grupówka”, posiadają swoje ograniczenia. Są to:
  • wyłączenia odpowiedzialności – punkt w umowie, który opisuje okoliczności zdarzenia lub wypadku, przez jakie ubezpieczyciel nie wypłaci odszkodowania (np. prowadzenie pojazdu pod wpływem alkoholu i spowodowanie wypadku),
  • karencja – ochrona nie rozpoczyna się w chwili podpisania umowy, a po upływie określonego czasu; karencja w indywidualnej polisie na życie może trwać od 1 do 24 miesięcy, w otwartym ubezpieczeniu grupowym może być znacznie krótsza,
  • limity świadczeń – w umowie możesz znaleźć informację o tym, ile razy ubezpieczyciel gwarantuje wypłatę świadczenia z tytułu określonego zdarzenia polisowego.
Wszystkie najważniejsze szczegóły możesz znaleźć w dokumencie OWU (Ogólne Warunki Ubezpieczenia), które znajdują się na stronie internetowej ubezpieczyciela.
 

Jakie są plusy i minusy otwartej polisy grupowej?

Z całą pewnością otwarte ubezpieczenie grupowe to dla wielu osób korzystne i niedrogie rozwiązanie. Ma jednak swoje mocniejsze i słabsze strony, o których warto, żebyś pamiętał w chwili, gdy będziesz myślał o zakupie.
 
Plusy otwartej polisy grupowej:
  • szeroki zakres ochrony,
  • niska składka miesięczna,
  • oferta dostępna bez względu na miejsce i stan zatrudnienia.
Minusy otwartej polisy grupowej:
  • niska suma ubezpieczenia i niskie sumy odszkodowania,
  • brak możliwości porównania ofert,
  • krótki czas trwania umowy.
 

Sprawdź, jak szukać odpowiedniego ubezpieczenia

Znalezienie odpowiedniego ubezpieczenia na życie nie jest proste. Wymaga porównania kilku lub kilkunastu różnych ofert, by móc podjąć świadomą i dobrze przemyślaną decyzję. 
Pomóc może Ci porównywarka ubezpieczeniowa. Jej zadaniem jest zebranie kluczowych informacji o tym, jakiej ochrony szukasz i na podstawie udzielonych odpowiedzi dopasuje dostępną ofertę do Twoich potrzeb.
Porównywarka pomoże Ci szybko i łatwo dotrzeć do najbardziej atrakcyjnych ofert. Zaoszczędzisz czas oraz pieniądze.


Porównaj oferty

Ubezpieczenie na życie gwarantuje wsparcie finansowe w wielu sytuacjach zagrożenia życia i zdrowia dla Ciebie i Twoich najbliższych. Nie mniej bardzo ważna jest również cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

Czym jest ubezpieczenie Wiktoria w banku BGŻ BNP Paribas?

Porównaj oferty

Oferowanie ubezpieczenia na życie to coraz częściej spotykany zabieg w bankowości. Klienci banku podczas zwykłej wizyty w siedzibie swojego banku mogą spotkać się z ofertą ubezpieczenia na życie.
Bank jest najczęściej pośrednikiem między klientem a ubezpieczycielem. Tak się dzieje również w przypadku banku BGŻ BNP Paribas. Tu faktycznym ubezpieczycielem jest Colonnade Insurance Société Anonyme w przypadku polisy na życie obejmującej poważne zachorowanie. Z kolei w produkcie ubezpieczenie NNW towarzystwem odpowiedzialnym za wypłatę świadczenia jest Cardif Assurances Risques Divers S.A.
 

Ubezpieczenie na życie od poważnych zachorowań Wiktoria – dla kogo?

Polisa na życie Wiktoria, którą oferuje BGŻ BNP Paribas, jest skierowana wyłącznie do klientów banku. Ubezpieczenie jest dostępne w kilku wariantach cenowych.

Zadaniem polisy jest ochrona finansowa na wypadek zdiagnozowania złośliwego nowotworu. Maksymalna kwota, jaką ubezpieczony może otrzymać w przypadku zdiagnozowania choroby to 45 000 zł.

Składka minimalna wynosi 12 zł, natomiast maksymalna 70 zł miesięcznie według 3 wariantów – Brązowego, Srebrnego i Złotego. Wysokość składki jest uzależniona od sumy ubezpieczenia i od wieku ubezpieczonego, przy czym maksymalne odszkodowanie nie jest dostępne dla osoby, która skończyła 50 rok życia.

Co ważne – to bank pobiera składkę z naszego konta, więc nie musimy martwić się terminowym opłacaniem polisy.
 

Polisa na życie Wiktoria – suma ubezpieczenia i składka

Wariant Brązowy Srebrny Złoty
Zdiagnozowanie nowotworu 25 000 zł 35 000 zł 45 000 zł
Wysokość  miesięcznej składki
18-39 lat 12 zł 16 zł 32 zł
40-49 lat 38 zł 55 zł 68 zł
50-59 lat 70 zł – –
Tabela 1. Oprac. własne.
 

Polisa na życie Wiktoria – jaka karencja i wyłączenia odpowiedzialności?

Podstawowym ograniczeniem w polisie banku BGŻ BNP Paribas jest wiek ubezpieczonego. Z ubezpieczenia może skorzystać osoba w wieku 18-65, ale im później, tym dostępność wariantów i sum ubezpieczenia jest węższa.

Kolejnym ograniczeniem jest karencja. W przypadku zdiagnozowania nowotworu w pierwszych 90 dniach od podpisania umowy towarzystwo nie wypłaci odszkodowania. Możemy liczyć tylko na zwrot wpłaconych składek.

Są jeszcze wyłączenia odpowiedzialności. W przypadku polisy na życie Wiktoria nie otrzymamy świadczenia, jeśli wcześniej mieliśmy zdiagnozowane:

  • raka prostaty,
  • raki i czerniaki komórek warstwy podstawnej i komórek płaskich nabłonka;
  • raka lub złośliwe zmiany w  komórkach w  dowolnej części ciała,
  • przewlekłą białaczkę limfatyczną,
  • raka skóry innego niż czerniak.


Porównaj oferty

Inne ubezpieczenia na życie w Paribas

Zakres ochrony obejmuje 3 zdarzenia: zgon w następstwie Nieszczęśliwego wypadku, zgon w następstwie Nieszczęśliwego wypadku komunikacyjnego i pobyt w Szpitalu w następstwie Nieszczęśliwego wypadku.

Z ostatnim zdarzeniem (pobyt w szpitalu) związany jest pakiet Assistance medyczny. Obejmuje on:

  • konsultacje u lekarza specjalisty – chirurga, okulisty, otolaryngologa, ortopedy, kardiologa, neurologa, pulmonologa, lekarza rehabilitacji, neurochirurga i psychologa. 
  • zabiegi ambulatoryjne,
  • badania – laboratoryjne, radiologiczne i ultrasonografii,
  • transport ubezpieczonego – do placówki medycznej, pomiędzy placówkami medycznymi, z placówki medycznej,
  • dostarczenie leków,
  • wizyty pielęgniarki,
  • dostarczenie sprzętu rehabilitacyjnego.

Umowa ubezpieczenia NNW może być zawarta z klientem banku BGŻ BNP Paribas, który posiada kartę płatniczą lub kredytową, ma co najmniej 18 lat i nie więcej niż 70 lat.

Umowa trwa 5 lat, więc wygasa najpóźniej w 75 urodziny ubezpieczonego.
 

Polisa NNW – wysokość świadczenia

Zdarzenie


Wariant A Wariant B Wariant C
zgon
w następstwie nieszczęśliwego wypadku
 
90 000 zł 145 000 zł 200 000 zł
zgon
w następstwie nieszczęśliwego wypadku komunikacyjnego
 
90 000 zł 145 000 zł 200 000 zł
pobyt w szpitalu
w następstwie nieszczęśliwego wypadku*
Za każdy dzień pobytu
 
90 zł
 
145 zł
 
200 zł
 
Suma ubezpieczenia
 
8100 zł
 
13 050 zł
 
18 000 zł
 
Składka miesięczna 25 zł 32 zł 39 zł

*po pobycie w szpitalu ubezpieczony uprawniony jest do korzystania ze świadczeń Assistance.

Tabela 2. Oprac. własne na podstawie dokumentu OWU dostępnego na stronie BGŻ BNP Paribas.
 

Nasz typ – czy warto ubezpieczyć się w BGŻ BNP Paribas?

Dla tych osób, które w ogóle nie posiadają żadnego ubezpieczenia – ani życiowego, ani zdrowotnego – rozwiązanie, które w niewysokiej cenie oferuje kilkadziesiąt tysięcy świadczenia – z pewnością będzie lepszą decyzją niż brak jakiejkolwiek ochrony.

Tutaj jednak – warto przeanalizować zarówno swoje możliwości finansowe, jak i realne ryzyko zachorowania na chorobę nowotworową. I zastanowić się, czy na wypadek zdiagnozowania nowotworu – otrzymanie świadczenia w wysokości 25 000, 35 000 lub 45 000 zł będzie wystarczające. Pojawienie się tak poważnej choroby może wymagać wyższych nakładów finansowych w celu leczenia – zatem kwota niekoniecznie będzie w stanie pokryć potrzeby ubezpieczonego.

Znacznie korzystniejsze jest ubezpieczenie NNW – zwłaszcza pod kątem miesięcznej składki. Dość wąski jest natomiast zakres ochrony. Jeśli trafimy do szpitala na leczenie w wyniku choroby zamiast nieszczęśliwego wypadku, wtedy nie przysługuje nam Assistance medyczne, ani odszkodowanie.
 

Porównaj oferty

Ubezpieczenie na życie zapewnia wsparcie finansowe w wielu sytuacjach zagrożenia życia i zdrowia dla Ciebie oraz Twoich bliskich. Warto pamiętać, że ważna jest również cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, dobrze będzie najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

NNW PZU Edukacja – dla kogo taka polisa na życie?

Porównaj oferty

Ochrona dziecka już od pierwszych chwil życia?

Ubezpieczenie oferowane przez PZU pod nazwą PZU NNW Edukacja to polisa, która chroni dziecko od następstw nieszczęśliwych wypadków. Ubezpieczenie skierowane są do dzieci w różnym wieku:
  • noworodki – dzieci mogą zostać objęte ochroną od pierwszych dni życia,
  • dzieci uczęszczające do żłobka, klubików dziecięcych, przedszkola,
  • uczniowie szkół podstawowych,
  • uczniowie szkół ponadpodstawowych.
Ochrona polisowa trwa przez całą dobę przez 365 dni w roku. Oznacza to, że jeśli do zdarzenia dojdzie w domu, w szkole, po lekcjach, na wycieczce za granicę czy na obozie wakacyjnym – ochrona cały czas działa. Polisa może obejmować również sporty wysokiego ryzyka.
Umowa z PZU możesz zawrzeć na 12 miesięcy. Składkę możesz opłacić jednorazowo lub podzielić ją na 12 rat.


Pogryzienie, nieszczęśliwy wypadek oraz poważna choroba

Polisa PZU NNW Edukacja zapewnia ochronę w wielu różnych sytuacjach. Dziecko może zatem zyskać na przyszłość poczucie bezpieczeństwa oraz wsparcia w trudnych chwilach.
Ubezpieczyciel zapewnia pomoc w sytuacji, gdy dojdzie do:
  • następstw nieszczęśliwego wypadku,
  • pogryzienia, pokąsania, ukąszenia,
  • zatrucia substancjami i produktami chemicznymi, gazami, 
  • porażenia prądem lub piorunem,
  • oparzenia lub odmrożenia,
  • hospitalizacji,
  • poważnego zachorowania.
 

Świadczenie, pomoc psychologa i zwrot kosztów naprawy okularów

Dziecko, które zostało objęte ochroną polisową przez PZU NNW Edukacja może otrzymać świadczenie z tytułu wypadku lub innego zdarzenia, które obejmuje umowa. Świadczenie pieniężne jest zależne od tego, na jaką sumę i wariant się zdecydujesz. Oprócz tego ubezpieczyciel świadczy również innego rodzaju pomoc. Należą do niej:
  • organizacja pomocy rehabilitacyjnej, pielęgniarskiej i psychologicznej,
  • zwrot kosztów leczenia następstw nieszczęśliwego wypadku,
  • pokrycie kosztów naprawy okularów korekcyjnych, które uległy uszkodzeniu w wyniku nieszczęśliwego wypadku.
Polisa oferuje również ochronę w ramach pakietu Assistance. Zapewnia on:
  • wizyty domowe lekarza lub pielęgniarki,
  • pomoc psychologiczną,
  • transport medyczny,
  • domową opiekę po pobycie w szpitalu,
  • dostęp do infolinii medycznej,
  • dostawę sprzętu medycznego lub rehabilitacyjnego,
  • dostawę leków zapisanych przez lekarza,
  • indywidualne lekcje w domu przy nieobecności dłuższej niż 10 dni.
Oferta PZU zapewnia zatem nie tylko odszkodowanie, gdy dojdzie do wypadku twojego dziecka, ale również różne formy wsparcia w wielu trudnych chwilach. 


Porównaj oferty

Kiedy dziecko nie otrzyma świadczenia? 

Istnieją okoliczności wypadków, w których towarzystwo ubezpieczeniowe może zostać zwolnione z obowiązku wypłacenia odszkodowania. Takie okoliczności muszą zostać wymienione w umowie i jasno określać, co jest podstawą do odmowy świadczenia.
 
Towarzystwo ubezpieczeniowe PZU również precyzuje w dokumencie OWU (Ogólnych Warunkach Ubezpieczenia), kiedy twoje dziecko otrzyma wsparcie, a kiedy może świadczenia nie otrzymać.
PZU ma prawo odstąpić od warunków umowy, jeśli do zdarzenia objętego ochroną doszło:
  • gdy ubezpieczony był w stanie nietrzeźwości lub po użyciu środków odurzających, substancji psychotropowych, nowych substancji psychoaktywnych lub środków zastępczych w rozumieniu przepisów o przeciwdziałaniu narkomanii, chyba że nie miało to wpływu na zajście wypadku ubezpieczeniowego,
  • w wyniku zatrucia ubezpieczonego spowodowanego nikotyną, spożyciem alkoholu lub użyciem środków odurzających, substancji psychotropowych, nowych substancji psychoaktywnych lub środków zastępczych w rozumieniu przepisów o przeciwdziałaniu narkomanii, 
  • w wyniku udziału ubezpieczonego w bójkach (z wyjątkiem działania w obronie koniecznej) oraz w związku z popełnieniem albo usiłowaniem popełnienia przez ubezpieczonego przestępstwa umyślnego lub samookaleczenia, 
  • w związku z popełnieniem albo usiłowaniem popełnienia przez ubezpieczonego samobójstwa, 
  • w wyniku czynnego udziału ubezpieczonego w strajkach, rozruchach, zamieszkach, akcjach protestacyjnych, blokadach dróg lub sabotażu, chyba że udział ubezpieczonego w strajkach, rozruchach, zamieszkach, akcjach protestacyjnych, blokadach dróg wynikał z wykonywania czynności służbowych, 
  • w wyniku wypadku powstałego wskutek aktów terroryzmu, działań wojennych, wojny lub stanu wyjątkowego, które wystąpiły na terytorium państwa znajdującego się w rejonie świata zagrożonym aktami terroryzmu, działaniami wojennymi, wojną lub stanem wyjątkowym, chyba że ryzyko to zostało włączone do umowy za zapłatą dodatkowej składki ubezpieczeniowej, 
  • w wyniku wykonywania procedur medycznych, których zastosowanie ma wpływ na organizm ubezpieczonego, bez względu na to, przez kogo były wykonywane, chyba że wykonywanie procedur medycznych dotyczyło bezpośrednich następstw wypadku ubezpieczeniowego, 
  • podczas kierowania przez ubezpieczonego pojazdem silnikowym lub pojazdem innym niż silnikowy jeżeli ubezpieczony nie posiadał uprawnień do kierowania danym pojazdem, chyba że nie miało to wpływu na zajście wypadku ubezpieczeniowego. 
Szczegóły dotyczące wyłączenia odpowiedzialności możesz znaleźć w dokumencie OWU. Koniecznie zapoznaj się z nim przed podpisaniem umowy, by wiedzieć, kiedy dokładnie działa ochrona.
 

Jak wybrać najlepszą ochronę dla dziecka?

Każde z dzieci jest inne, a przez to potrzebuje innej ochrony na przyszłość. Część dzieci uwielbia gry komputerowe, inne aktywnie uprawiają sport, a jeszcze inne posiadają nieco słabszą odporność od swoich rówieśników. Jako rodzic znasz swoje dziecko, więc zastanów się nad tym – jakiej ochrony konkretnie potrzebuje twoja pociecha. 
Jeśli nie masz pewności, sprawdź różne oferty (np. z pomocą porównywarki ubezpieczeniowej). Dzięki temu przekonasz się, jakie inne rozwiązania oferują inne towarzystwa ubezpieczeniowe. 
 

CO OFERUJE NNW SZKOLNE?

TU SU 1% trwałego uszczerbku Hospitalizacja (kwota za każdy dzień) Koszty leczenia /rehabilitacji Cena składki
TUZ Ubezpieczenia 10 000 – 50 000 zł 100 – 500 zł 10 – 50 zł 500 – 3 500 zł 25 – 114 zł
Signal Iduna 12 000 – 60 000 zł 240 – 1 200 zł 30 – 70 zł 1 500 – 4 000 zł 36 – 183 zł
UNIQA 25 000 – 100 000 zł 150 – 700 zł 30 – 130 zł 2 000 – 7 000 zł 41 – 244 zł
Wiener 10 000 – 100 000 zł 100 – 1 000 zł 80 zł 0 – 30 000 zł 37 – 368 zł
Generali 15 000 – 55 000 zł 100 – 500 zł 40 – 100 zł 2 000 – 10 000 zł 38 – 207 zł
Allianz 19 000 – 70 000 zł 150 – 700 zł 50 – 100 zł 2 500 – 10 000 zł 39 – 299 zł
PZU 15 000 – 80 000 zł 150 – 800 zł 0 zł 10 000 – 20 000 zł 48 – 190 zł
Beesafe 25 000 – 50 000 zł 150 – 420 zł 30 zł 3 000 – 8 000 zł 49 – 76 zł
Compensa 50 000 – 100 000 zł 300 – 1 000 zł 10 – 35 zł 4 000 – 8 000 zł 73 – 171 zł
Tabela 1. Opracowanie własne na podstawie danych z kalkulacji ofert dnia 29.05.2023 r.
 
Ochrona może dotyczyć podstawowych zdarzeń, jak poważna choroba, hospitalizacja i kontuzja. Może również chronić na wypadek hejtu w internecie, ukąszenia przez kleszcza lub pokrycia kosztów związanych z wycieczką szkolną, gdy dziecko z powodu nieszczęśliwego wypadku nie może wziąć w niej udziału. Każda firma ubezpieczeniowa może zaproponować ci nieco inne rozwiązanie i tylko porównanie ofert pozwoli ci zapoznać się z różnymi opcjami.


Porównaj oferty

Ubezpieczenie na życie daje ochronę finansową w wielu sytuacjach zagrożenia życia i zdrowia dla Ciebie i Twoich bliskich. Nie mniej ważna jest cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert

Ubezpieczenie na życie w Orange – analiza oferty

Zanim zdecydujemy się na zakup ubezpieczenia u operatora, warto dokładnie zapoznać się z ofertą i zastanowić nad tym, czy takiej ochrony potrzebujemy. Z pewnością operator może zaoferować nam atrakcyjne ceny, jednak taka polisa może oferować nieco słabsze warunki.


Porównaj oferty
 

Co oferuje ubezpieczenie na życie w Orange?

Sieć Orange dla swoich klientów przygotowała ofertę ubezpieczeniową. Do wyboru mamy trzy różne produkty:
  • Pakiet Aktywni na co dzień,
  • Pakiet Razem w chorobie,
  • Pakiet Pomoc po wypadku.
Warto sprawdzić, co konkretnie oferuje nam każde z tych rozwiązań. Atrakcyjna i niska cena składki może być kusząca, ale powinna zapewniać nam ochronę w jak najlepszym zakresie. 
 

Aktywni na co dzień

Ofertę mogą nabyć osoby w wieku od 18 do 65 lat. Ubezpieczenie zapewnia odszkodowanie w sytuacji:
  • trwałego uszczerbku na zdrowiu (min. 10%), który był wynikiem nieszczęśliwego wypadku, 
  • złamania i oparzenia spowodowanego nieszczęśliwym wypadkiem,
  • śmierci ubezpieczonego.
Te ubezpieczenie możemy nabyć w dwóch wariantach cenowych: Standard oraz Plus. Zakup polisy odbywa się w prosty i szybki sposób, ponieważ umowę możemy zawrzeć w trakcie wizyty u naszego operatora, np. podczas przedłużania umowy abonamentu. Składka za polisę zostaje doliczona do rachunku telefonicznego, dzięki czemu nie otrzymujemy kolejnej płatności do realizowania.
 

Razem w chorobie

Ubezpieczenie Razem w chorobie ma na celu zagwarantować ochronę w sytuacji zdiagnozowania poważnej choroby, tj. zawału serca, udaru mózgu lub nowotworu złośliwego. Polisę mogą nabyć osoby między 18 a 51 rokiem życia. Ubezpieczenie może włączyć również naszego partnera lub współmałżonka, a granica wiekowa na przystąpienie do polisy dla dodatkowej osoby to 18-56 lat. 
 

Pomoc po wypadku

Polisa ma za zadanie zapewnić ochronę w sytuacji, gdy dojdzie do uszkodzenia ciała, które powstało wskutek nieszczęśliwego wypadku. Te ubezpieczenie jest oferowane w 3 wariantach: indywidualnym, ochronie dla dwóch osób oraz w wariancie rodzinnym, który uwzględnia również dzieci.
Do zakupu tego produktu mogą przystąpić osoby między 18 a 61 rokiem życia. Współmałżonek lub partner może przystąpić w wieku od 18 do 66 lat. Ochrona może objąć również dzieci, które skończyły już 6 miesięcy życia, ale nie przekroczyły 21 lat. 
 

Kto ubezpiecza w Orange?

Ubezpieczenie na życie, którego nie kupujemy bezpośrednio od ubezpieczyciela, jest ofertą, którą podejmuje pośrednik z wybranym towarzystwem ubezpieczeniowym. W tym przypadku sieć Orange oferuje produkty firmy MetLife.
 

Ile kosztuje ubezpieczenie w Orange?

Z całą pewnością koszt ubezpieczenia za pośrednictwem Orange nie będzie należał do wysokich. Najtańsza składka miesięczna dla jednej osoby wynosi 18 zł, z kolei maksymalna 56 zł. Można śmiało stwierdzić, że ceny są konkurencyjne i dla wielu osób atrakcyjne. 


Zdarzenie

Pakiet Standard

Pakiet Plus

Trwałe min. 10% inwalidztwo wskutek NW 50 000 zł 100 000 zł
Złamanie lub oparzenie 5 000 zł 10 000 zł
Śmierć 216 zł 312 zł
Składka miesięczna 18 zł 26 zł
Tab. 1. Opracowanie własne na podstawie danych zawartych na orange.pl

W wypadku tej polisy koszt miesięczny wynosi w pierwszym wariancie 18 zł, w drugim z kolei 26 zł. Takie rozwiązanie nie będzie zatem znacząco obciążać naszego portfela. W ramach maksymalnej składki zyskujemy ochronę na kwotę 100 000 zł. W tej cenie jest to atrakcyjne i korzystne rozwiązanie.


Zdarzenie

Świadczenie

Pakiet Solo

Pakiet Duet

Zdiagnozowanie u Ubezpieczonego nowotworu złośliwego, udaru lub zawału mięśnia sercowego Przez pierwsze 90 dni ochrony: ubezpieczony otrzymuje 110% składek zapłaconych od daty rozpoczęcia ochrony do dnia zdiagnozowania choroby. Od 91. dnia ochrony: wypłacana jest suma ubezpieczenia (nie więcej niż 100%). SU
Zdiagnozowanie u Małżonka lub Partnera nowotworu złośliwego, udaru lub zawału mięśnia sercowego 20 000 zł 20 000 zł
Składka miesięczna 29 zł 39 zł
Tab. 2. Opracowanie własne na podstawie danych zawartych na orange.pl

W przypadku tej polisy mamy do wyboru dwa warianty: w cenie 29 zł dla jednej osoby lub 39 zł miesięcznie dla dwóch osób. Ubezpieczenie dwóch osób jest droższe wyłącznie o 10 zł, a w tej cenie zyskujemy taką samą ochronę dla najbliższej nam osoby.


Zdarzenie

Świadczenie

Pakiet Solo

Pakiet Duet

Pakiet Rodzina

Uszkodzenie ciała wskutek NW Wypłacany jest % sumy ubezpieczenia w zależności od stopnia uszkodzenia ciała wskutek nieszczęśliwego wypadku; nie więcej niż 100%. 30 000 zł 30 000 zł 30 000 zł
Uszkodzenie ciała małżonka lub partnera wskutek NW – 30 000 zł 30 000 zł
Uszkodzenie ciała dziecka wskutek NW – – 15 000 zł
Składka miesięczna 28 zł 42 zł 56 zł
Tab. 3. Opracowanie własne na podstawie danych zawartych na orange.pl
Tutaj mamy do wyboru trzy opcje ubezpieczenia: indywidualną, dla dwojga oraz rodzinną. Jeśli chcemy ubezpieczyć wyłącznie siebie, to składka będzie wynosiła 28 zł. Pakiet dla dwóch osób kosztuje 14 zł więcej i zapewnia taką sama ochronę dla bliskiej nam osoby. Pakiet rodzinny kosztuje dwukrotność polisy dla jednej osoby i ochrona obejmuje również dzieci. 
 

Jak przystąpić do polisy na życie w Orange?

Aby zakupić polisę, którą oferuje Orange, najlepiej udać się do salonu operatora. Tam na miejscu możemy omówić szczegóły ubezpieczenia oraz podpisać umowę ubezpieczeniową.
W salonie Orange jedynie zawieramy umowę, o czym warto pamiętać, ponieważ zgłoszenie roszczenia wraz z wnioskiem oraz dokumentacją potwierdzającą zdarzenie, należy przesłać do ubezpieczyciela. Można to zrobić telefonicznie, za pomocą formularza online lub pocztą tradycyjną.
 

Kiedy nie działa ubezpieczenie na życie w Orange?

Każde ubezpieczenie na życie w swojej umowie wskazuje okoliczności, w których może odstąpić od warunków umowy. W innym przypadku mogłoby dochodzić do wielu nadużyć i prób wyłudzenia odszkodowania. 
Z tego powodu warto dokładnie zapoznać się z treścią umowy i sprawdzić punkt dotyczący wyłączenia odpowiedzialności. Precyzuje on, w jakich sytuacjach ochrona nie zadziała. 
 
W przypadku ubezpieczenia na życie w Orange wyłączenia odpowiedzialności dotyczą m.in. uszczerbku na zdrowiu powstałego wskutek:
  • choroby, niepełnosprawności fizycznej, zaburzeń psychicznych lub zaburzeń zachowania, 
  • wypadku wynikłego z faktu pozostawania przez ubezpieczonego w stanie po spożyciu alkoholu, leków, z wyjątkiem zażywanych zgodnie z zaleceniem lekarza, narkotyków lub innych substancji toksycznych, 
  • samookaleczenia lub okaleczenia na prośbę ubezpieczonego, niezależnie od stanu jego poczytalności albo jako skutek celowego działania osób trzecich, 
  • zdarzenia związanego z  masowym skażeniem chemicznym, biologicznym lub  radioaktywnym spowodowanym działaniem broni lub urządzenia wykorzystującego energię rozszczepienia jądrowego lub promieniotwórczość, 
  • działań wojennych, czynnego udziału w aktach terroru lub masowych rozruchach społecznych albo w  wyniku obrażeń odniesionych na skutek usiłowania popełnienia lub popełnienia przestępstwa, umyślnego udziału w innym czynie zabronionym lub stawiania oporu podczas aresztowania lub zatrzymania,
  • zawodowego i wyczynowego uprawiania sportu, 
  • podróży jakimkolwiek statkiem powietrznym w charakterze pasażera lub innym, z wyjątkiem lotu w charakterze pasażera samolotem pasażerskich licencjonowanych linii lotniczych.

Dla kogo polisa na życie w Orange będzie dobrym pomysłem?

Ubezpieczenie, które oferuje nam sieć Orange jest rodzajem polisy grupowej. Oznacza to, że w niewysokiej cenie zapewnia dość szeroki zakres ochrony. Polisa grupowa jest rozwiązaniem, które ma trafić do wielu klientów, a przez to musi uwzględniać ich bardzo zróżnicowane potrzeby. Takie rozwiązanie nie zapewni nam jednak wysokiej sumy ubezpieczenia – ponieważ klienci w bardzo różnym wieku stanowią bardzo duże ryzyko poważnego zachorowania oraz śmierci. 
Polisa oferowana przez Orange jest rozwiązaniem, które warto rozważyć, jeśli nie posiadamy żadnej innej polisy na życie. Może to być także dobry pomysł w sytuacji, gdy mamy inne ubezpieczenie, ale chcemy zwiększyć swój dotychczasowy zakres ochrony.
 

Gdzie znaleźć dobre ubezpieczenie na życie?

Zakup ubezpieczenia w salonie operatora może być korzystny, ale bardzo często nie zdajemy sobie sprawy z tego, jakie mamy inne możliwości. Warto w tym celu sprawdzić, co może zaproponować nam inne towarzystwo ubezpieczeniowe.
Brak znajomości branży ubezpieczeniowej może jednak sprawić, że samodzielne porównanie różnych opcji będzie dla nas trudne, ale przede wszystkim bardzo czasochłonne. Dlatego w tym celu warto skorzystać z porównywarki polis na życie. Jest to proste w obsłudze narzędzie, które wymaga wyłącznie wypełnienia krótkiego formularza. Na podstawie udzielonych przez nas informacji o tym, jakiej polisy szukamy, zostaje przeprowadzona selekcja i możemy dotrzeć do najbardziej korzystnych ofert.

Porównaj oferty

Ubezpieczenie na życie daje ochronę finansową w wielu sytuacjach zagrożenia życia i zdrowia dla Ciebie i Twoich bliskich. Nie mniej ważna jest cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.

PZU Ja Plus wady i zalety polisy na życie

Porównaj oferty

Ubezpieczenie PZU Ja Plus zapewnia stosunkowo wysokie sumy ubezpieczenia oraz szeroki zakres ochrony. Nie oznacza to jednak, że wszyscy klienci mają dokładnie takie same potrzeby, jak i możliwości finansowe. Przed zakupem polisy zawsze warto porównać oferty z produktami innych firm ubezpieczeniowych.

Sprawdzamy, czy polisa, która nie wymaga ankiety medycznej i kosztuje niewiele, może zapewnić solidną ochronę dla nas oraz naszej pociechy. Niska cena może zachęcić do zakupu, ale warto wcześniej dowiedzieć się, czy na pewno ochrona, którą oferuje ubezpieczyciel to dokładnie to, czego szukamy.
 

PZU Ja Plus – co oferuje polisa?

Ubezpieczenie na życie PZU Ja Plus to oferta skierowana do tych osób, które mają ukończone 18 lat, a nie ukończyły jeszcze 60 roku życia. Ochronę można nabyć dla siebie oraz w wariancie dla siebie i dziecka. Dziecko, które chcemy ubezpieczyć, powinno mieć ukończony rok życia, ale nie może przekroczyć 18 lat. Umowę podpisujemy na 5 lat, po czym możemy ochronę kontynuować o kolejny okres.
 
W przypadku tej polisy ubezpieczyciel nie wymaga wypełniania ankiety medycznej. Możemy liczyć również na to, że w czasie trwania umowy, nasza składka nie ulegnie zmianie. W dowolnym momencie naszego ubezpieczenia możemy również z niego zrezygnować.


PZU Ja Plus – ile kosztuje polisa dla rodzica i dla dziecka?  

 
Mamy dwie możliwości do wyboru: polisę dla siebie oraz ochronę dla siebie i dziecka. Oba ubezpieczenia dostępne są w dwóch wariantach cenowych.
 
Przyjrzyjmy się pierwszej opcji, czyli ochronie dla siebie. Cena pomiędzy dwoma wariantami wynosi zaledwie 10 zł. Polisa zapewnia ochronę na wypadek śmierci ubezpieczonego, ale również w sytuacji:

  • złamania kości,
  • pobytu w szpitalu,
  • trwałego inwalidztwa.


PZU Ja Plus – ochrona dla 1 osoby

Zdarzenia objęte ochroną Wariant I Wariant II
Pobyt w szpitalu spowodowany nieszczęśliwym wypadkiem 10 000 zł 20 000 zł
Złamanie kości spowodowane nieszczęśliwym wypadkiem 10 000 zł 20 000 zł
Trwałe inwalidztwo spowodowane nieszczęśliwym wypadkiem 20 000 zł 40 000 zł
Śmierć spowodowana wypadkiem komunikacyjnym 100 000 zł 200 000 zł
Śmierć spowodowana nieszczęśliwym wypadkiem 50 000 zł 100 000 zł
Cena składki miesięcznej 21 zł 31 zł
Tabela 1. Opracowanie własne.

 
Polisa chroni w kilku różnych sytuacjach życiowych. Wymienione kwoty oznaczają maksymalną sumę ubezpieczenia w przypadku konkretnego wariantu. Na podstawie tej kwoty możemy obliczyć wysokość świadczenia, np. w przypadku złamania, które ustalane jest procentowo i zależne jest od stopnia doznanego uszczerbku. Przykładowo – według tabeli OWU, z tytułu złamania trzonu kości piszczelowej, możemy dostać z polisy 20% SU. To oznacza, ze w pierwszym wariancie możemy otrzymać 2000 zł, a w drugim 4000 zł.


PZU Ja Plus – Ochrona dla siebie i dziecka

Zdarzenia objęte ochroną Ochrona rodzica Ochrona dziecka Wariant I Wariant II
Pobyt w szpitalu spowodowany nieszczęśliwym wypadkiem Tak Tak 10 000 zł 20 000 zł
Złamanie kości spowodowane nieszczęśliwym wypadkiem Tak Tak 10 000 zł 20 000 zł
Trwałe inwalidztwo spowodowane nieszczęśliwym wypadkiem Tak Tak 20 000 zł 40 000 zł
Śmierć spowodowana wypadkiem komunikacyjnym Tak Nie 100 000 zł 200 000 zł
Śmierć spowodowana nieszczęśliwym wypadkiem Tak Nie 50 000 zł 100 000 zł
Cena składki miesięcznej 27 zł 44 zł
Tabela 2. Opracowanie własne.

 
Warto zwrócić uwagę na to, że ochrona dziecka oraz rodzica nieco różni się od siebie. Rodzic nie zostaje zabezpieczony na wypadek śmierci dziecka. Jednak w pozostałym zakresie ochrona jest podobna i zapewnia odpowiednio wysokie świadczenie.
 

Jakie są zalety ubezpieczenia PZU Ja Plus?

Z całą pewnością można wymienić kilka ważnych plusów rozwiązania, jakim jest ubezpieczenie PZU Ja Plus. Może to wpłynąć na decyzję o zakupie polisy, choć przed zakupem ubezpieczenia zawsze warto dokonać porównania z innymi produktami o podobnym zakresie ochrony.
 
Zalety ubezpieczenia PZU Ja Plus:

  • niska cena polisy,
  • ochrona obejmuje uszczerbek na zdrowiu,
  • wybór spośród dwóch wariantów,
  • możliwość ochrony indywidualnej lub w pakiecie z dzieckiem,
  • czas trwania umowy.


Jakie są wady ubezpieczenia PZU Ja Plus?

Zanim zdecydujemy się na zakup ubezpieczenia, poszukajmy innych polis na życie, które mogą objąć ochroną również nasze dziecko. Dzięki temu porównamy zarówno ceny, jak i zakres ochrony czy wysokość SU. Może okazać się, że inne oferty mogą zapewnić nam znacznie więcej niż PZU.
 
Sprawdźmy, jakie są słabe strony rozwiązania oferowanego przez towarzystwo PZU:

  • niska suma ubezpieczenia,
  • wąski zakres ochrony,
  • brak możliwości większego wyboru w zakresie SU,
  • czas trwania umowy.

Dla wielu osób wady tego ubezpieczenia mogą być na tyle znaczące, że nie zdecydują się na zakup tej polisy. Część osób zwróci uwagę na niską sumę ubezpieczenia, innym będzie zależało na bardziej rozbudowanej ochronie.
 

Dla kogo polisa PZU Ja Plus to dobre rozwiązanie?  

Oferta grupy PZU posiada mocne i słabe punkty, przez co nie będzie rozwiązaniem korzystnym dla każdego klienta. Jeśli nie posiadamy żadnego ubezpieczenia na życie, to w takiej sytuacji zakup polisy będzie dobrym pomysłem – możemy zyskać ochronę na wypadek śmierci i uszczerbku na zdrowiu w przystępnej cenie.
 
Również umowa, którą podpisujemy na najbliższe 5 lat, może być plusem, jak i minusem tego rozwiązania. Klienci mogą obawiać się wieloletniego zobowiązania finansowego, a okres 5 lat wydaje się być w tym wypadku optymalny. Inni z kolei uznają taki czas trwania umowy polisowej za minus tego rozwiązania. Umowa po 5 latach będzie wymagała kontynuacji oraz zgłoszenia tego ubezpieczycielowi.
 
Pamiętajmy także o tym, że inne towarzystwa ubezpieczeniowe mogą zaoferować bardziej dopasowaną ochronę. Oczywiście w takiej sytuacja różnica w cenie może być spora, ale przy wyborze polisy na życie najważniejsze jest to, by była ona dopasowana do naszych indywidualnych potrzeb.

Na co zwracać uwagę przy zakupie polisy na życie?  

Przed zakupem ubezpieczenia zawsze należy dokładnie zapoznać się z treścią umowy. Jest kilka ważnych punktów, które należy sprawdzić. Warto pamiętać o tym, by na przyszłość uniknąć przykrej niespodzianki, gdy np. ubezpieczyciel odmówi nam wypłaty odszkodowania.
 
Co warto sprawdzić przed podpisaniem umowy:

  • suma ubezpieczenia – zwróćmy uwagę na to, czy kwota, na której nam zależało zgadza się z sumą ubezpieczenia w umowie; pamiętajmy o tym, że w trakcie spotkania z agentem możemy zdecydować się na nieco inny model ochrony, który oznaczać będzie inną kwotę sumy ubezpieczenia,
  • zakres ochrony – to również warto sprawdzić, ponieważ w czasie rozmowy z agentem możemy zmienić zdanie odnośnie ochrony, a może oznaczać to znaczącą zmianę w polisie,
  • wyłączenia odpowiedzialności – mowa tutaj o okolicznościach zdarzenia polisowego, w którym TU może odstąpić od warunków umowy i nie wypłacić nam należnego świadczenia, najczęściej dotyczy zdarzeń takich jak: szkody powstałe wskutek bójki lub prowadzenia pojazdu pod wpływem alkoholu,
  • karencja – to okres pomiędzy zawarciem umowy, a rozpoczęciem ochrony w danym zakresie, karencja może trwać od 1 do 24 miesięcy,
  • limity świadczeń – określają one, jak często możemy liczyć na świadczenie w roku polisowym, przykładowo – z tytułu złamania możemy otrzymać jedno świadczenie na rok, jest to zapis, który warto sprawdzić. 


Jak rozwiązać umowę PZU Ja Plus? 

Umowę z ubezpieczycielem możemy rozwiązać. Możemy dokonać tego w terminie 30 dni od chwili dowiedzenia się o zawarciu polisy lub w ciągu 30 dni od chwili, gdy otrzymamy polisę, jeśli nastąpiło to później.
 
Mamy również możliwość wypowiedzenia umowy, którego możemy dokonać w dowolnym momencie. W takiej sytuacji polisa jest ważna do końca miesiąca, w którym wpłynęło wypowiedzenie umowy.
 
Za rozwiązanie umowy uważa się również nieopłacenie składki. W takiej sytuacji ubezpieczyciel wyśle nam pismo z kolejnym terminem zapłaty, a brak płatności będzie oznaczał wypowiedzenie umowy.


Gdzie kupić dobre ubezpieczenie na życie?  

Przed zakupem ubezpieczenia warto poświęcić chwilę na to, by sprawdzić konkurencyjne oferty. Może okazać się, że w podobnej cenie znajdziemy większy zakres ochrony lub za podobną ochronę zapłacimy znacznie mniej.
 
Kluczowe jest zatem porównanie wielu różnych ofert, by dotrzeć do najbardziej korzystnego dla nas rozwiązania.
 
Możemy samodzielnie sprawdzić dostępne możliwości innych towarzystw ubezpieczeniowych lub – jeśli chcemy zaoszczędzić swój wolny czas – skorzystać z pomocy porównywarki ubezpieczeniowej.
 
Z pomocą tego narzędzia możemy znaleźć najlepsze oferty. Porównywarka będzie wymagała od nas wypełnienia krótkiej ankiety, a dzięki udzielonym odpowiedziom, możemy liczyć na znalezienie tych ubezpieczeń, które będą odpowiadać naszym potrzebom. Po opracowaniu oferty skontaktuje się z nami konsultant, który przedstawi nam bardziej szczegółowe informacje dotyczące oferty, możemy również podczas rozmowy umówić spotkanie z agentem ubezpieczeniowym.
 

Porównaj oferty

Ubezpieczenie na życie daje ochronę finansową w wielu sytuacjach zagrożenia życia i zdrowia dla Ciebie i Twoich bliskich. Nie mniej ważna jest cena takiej polisy, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.