Rozszerzenie polisy o dodatkowe opcje stanowi sposób na zapewnienie sobie i bliskim wsparcia w wielu nieprzewidzianych sytuacjach, wykraczających poza samo ryzyko śmierci. Jak zatem mądrze wybrać i skonfigurować dodatkowe ubezpieczenie na życie, by stanowiło realną pomoc w razie potrzeby?
Co oferuje dodatkowe ubezpieczenie na życie?
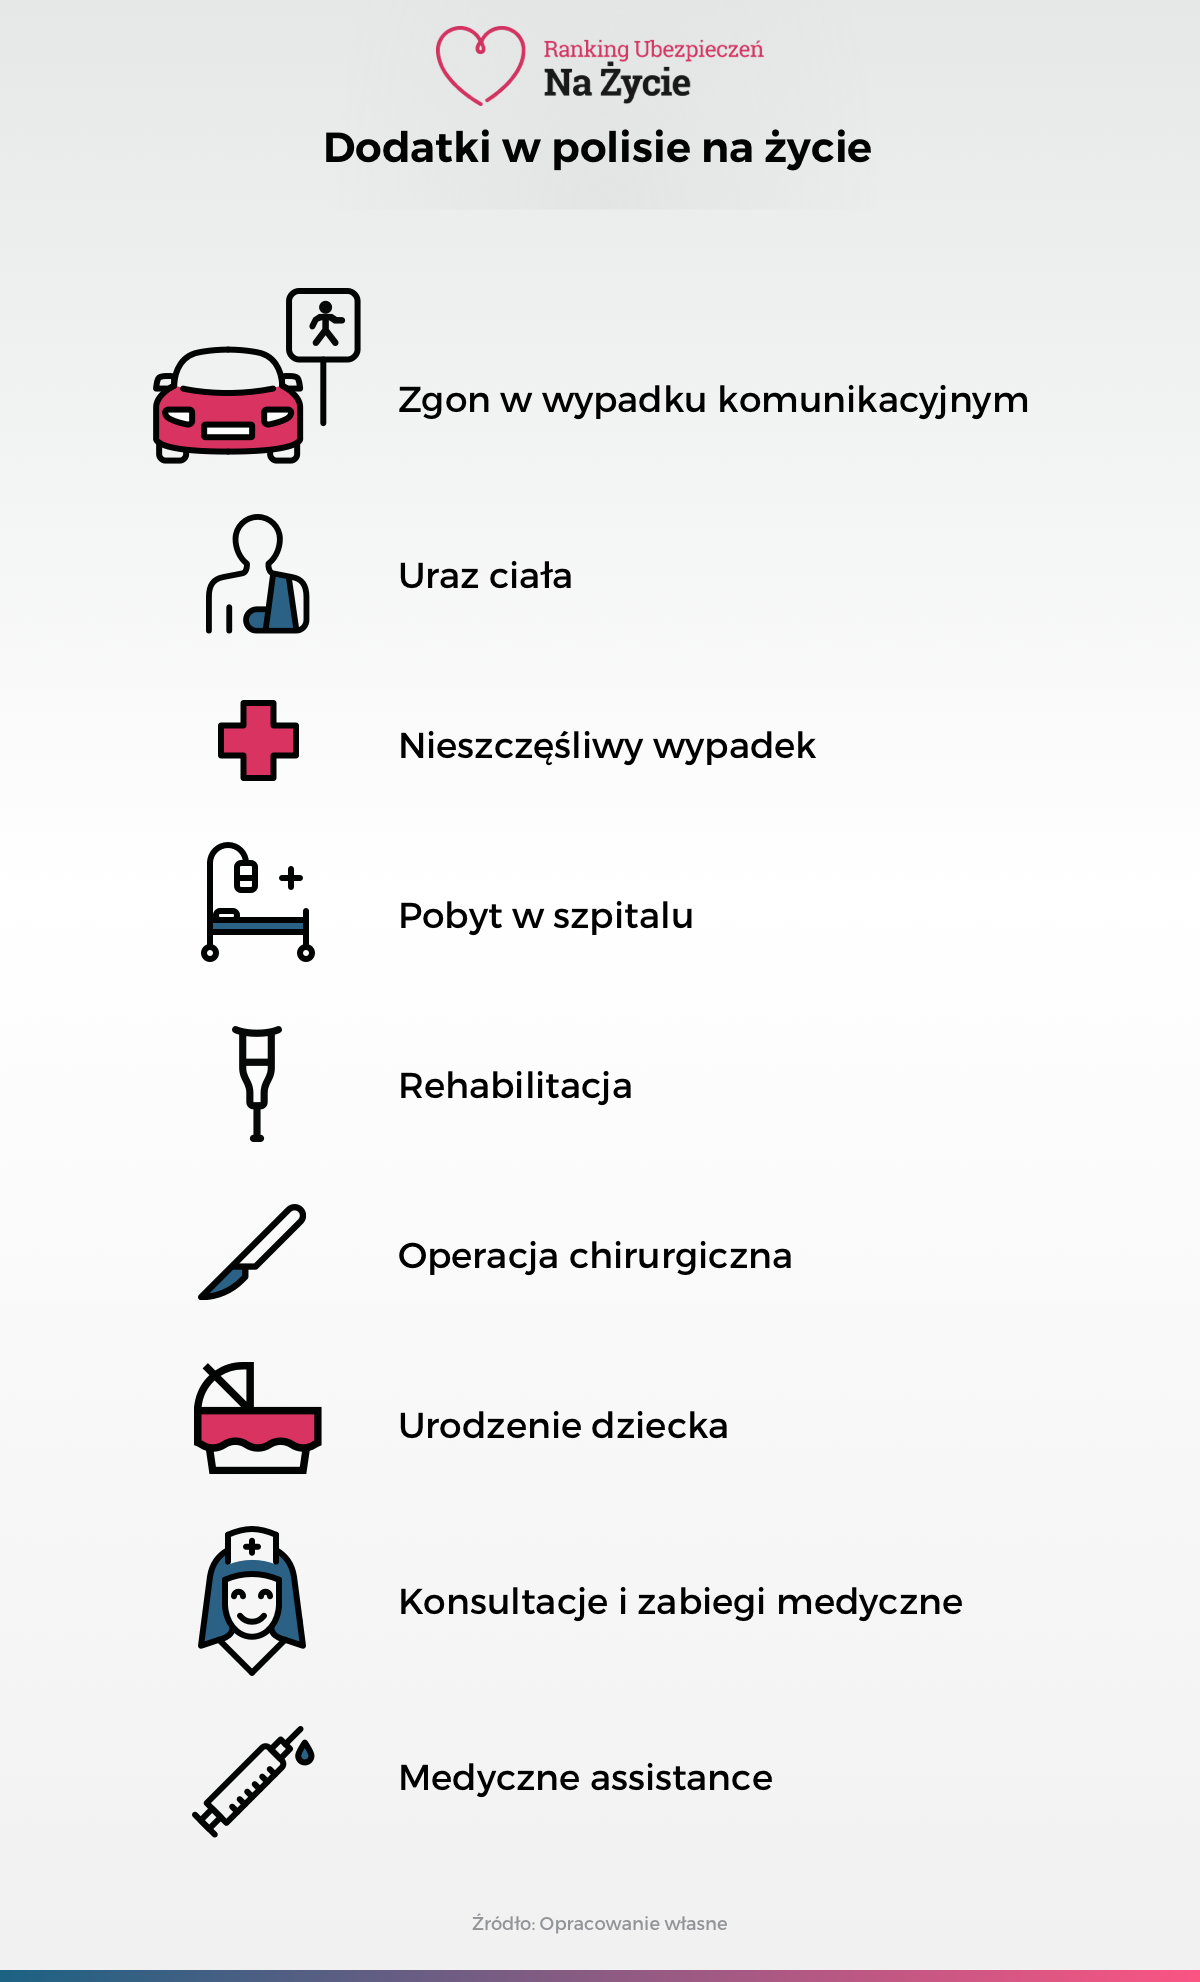
Ubezpieczenie na wypadek pobytu w szpitalu
Ta umowa dodatkowa gwarantuje wypłatę określonej kwoty za każdy dzień spędzony w szpitalu. Świadczenie ma na celu zrekompensowanie dodatkowych kosztów związanych z hospitalizacją lub utraconego dochodu w tym czasie. Ubezpieczyciele często określają minimalny wymagany okres pobytu (np. 2-4 dni), a wysokość dziennej stawki może być zróżnicowana w zależności od przyczyny hospitalizacji (choroba lub nieszczęśliwy wypadek).
Ubezpieczenie na wypadek operacji chirurgicznej
Jest to rozszerzenie zapewniające jednorazową wypłatę świadczenia finansowego w przypadku, gdy ubezpieczony musi poddać się operacji chirurgicznej. Warunkiem otrzymania pieniędzy jest to, aby dany zabieg znajdował się w „Wykazie Operacji Chirurgicznych” stanowiącym załącznik do umowy.
Wysokość odszkodowania jest zazwyczaj uzależniona od tzw. klasy operacji, odzwierciedlającej stopień jej skomplikowania i inwazyjności.
Ubezpieczenie na wypadek poważnego zachorowania
Jest to jedno z najczęściej wybieranych rozszerzeń, które zapewnia wypłatę dużej, jednorazowej sumy pieniędzy zaraz po zdiagnozowaniu u ubezpieczonego ciężkiej choroby. Lista schorzeń objętych ochroną jest ściśle zdefiniowana w Ogólnych Warunkach Ubezpieczenia (OWU) i może obejmować m.in. nowotwór złośliwy, zawał serca, udar mózgu, niewydolność nerek oraz stwardnienie rozsiane. Środki te można przeznaczyć na kosztowne leczenie, rehabilitację, dostosowanie mieszkania do nowych potrzeb lub na bieżące wydatki w okresie niezdolności do pracy.
Ubezpieczenie na wypadek uszczerbku na zdrowiu
Ta umowa, często powiązana z ubezpieczeniem od następstw nieszczęśliwych wypadków (NNW), gwarantuje wypłatę odszkodowania za trwałe skutki wypadku. Wysokość świadczenia zależy od procentowego stopnia uszczerbku na zdrowiu, który jest orzekany przez komisję lekarską na podstawie specjalnej tabeli. Otrzymane środki mogą pomóc w pokryciu kosztów rehabilitacji, zakupu sprzętu medycznego bądź przystosowania się do życia z niepełnosprawnością.
Pakiet Assistance
Pakiet Assistance to forma wsparcia o charakterze usługowym, a nie finansowym. W ramach tego rozszerzenia ubezpieczony w trudnej sytuacji życiowej (np. po wypadku czy w trakcie choroby) może liczyć na konkretną, zorganizowaną przez ubezpieczyciela pomoc. Może to być np. domowa wizyta lekarza lub pielęgniarki, transport medyczny, dostawa leków, pomoc w opiece nad dziećmi, a nawet wsparcie w codziennych obowiązkach domowych po powrocie ze szpitala.
Przykład:
Pani Kasia, mająca dodatkowe ubezpieczenie na życie, złamała nogę, co wymagało operacji i hospitalizacji. Poza otrzymaniem świadczenia za pobyt w szpitalu i zabieg chirurgiczny mogła dodatkowo skorzystać z pakietu Assistance. W ramach tej usługi ubezpieczyciel zorganizował jej transport medyczny ze szpitala do domu oraz dwie wizyty pielęgniarki w celu zmiany opatrunku. Jej koleżanka, Zosia, miała podobną sytuację, jednak jej polisa nie obejmowała umowy dodatkowej Assistance. Musiała więc samodzielnie zorganizować i opłacić specjalistyczny transport oraz prosić rodzinę o pomoc przy opiece pooperacyjnej. Wniosek jest taki, że choć wsparcie finansowe jest kluczowe, to dobrze dobrany pakiet Assistance zapewnia nieocenioną pomoc praktyczną i komfort psychiczny w trudnym okresie rekonwalescencji.
Ile kosztuje dodatkowe ubezpieczenie na życie?
Koszt dodatkowego ubezpieczenia na życie nie jest stałą, z góry określoną kwotą. To elastyczne rozwiązanie, którego ostateczna cena zależy bezpośrednio od zakresu ochrony, jaki chcesz sobie zapewnić. Traktuj to jako inwestycję w kompleksowe bezpieczeństwo, której wartość i koszt możesz dopasować do swoich możliwości finansowych oraz etapu życia, na którym się znajdujesz.
Od czego zależy wysokość składki?
Wysokość miesięcznej składki za dodatkowe ubezpieczenie na życie jest kalkulowana indywidualnie i zależy od wielu powiązanych ze sobą czynników, do których należą przede wszystkim:
- zakres ochrony i wybrane sumy ubezpieczenia,
- wiek ubezpieczonego w momencie zawierania umowy,
- stan zdrowia i historia medyczna,
- wykonywany zawód oraz związane z nim ryzyko,
- styl życia i uprawiane hobby,
- czas, na jaki zawierana jest umowa.
Warto wiedzieć!
Ważny element oceny ryzyka, zwłaszcza w kontekście stanu zdrowia, stanowi ankieta medyczna często wypełniana przy zawieraniu umowy. Niezwykle istotne jest, aby odpowiadać na zawarte w niej pytania w sposób wyczerpujący i zgodny z prawdą. Zatajenie informacji o przebytych chorobach, obecnym leczeniu czy ryzykownym hobby może mieć poważne konsekwencje w przyszłości. Jeśli ubezpieczyciel po zaistnieniu zdarzenia (np. choroby czy wypadku) udowodni, że najważniejsze informacje zostały pominięte, może mieć prawo do odmowy wypłaty odszkodowania.
Ile zapłacisz za takie rozwiązanie?
Aby zobrazować, jak różne czynniki wpływają na cenę polisy, poniżej przedstawiamy przykładowe kalkulacje dla dwóch osób o odmiennym profilu. Są to jedynie symulacje, które pokazują, jak można skonfigurować ubezpieczenie dodatkowe w zależności od indywidualnych potrzeb.
| Element polisy | Przykład 1 Kobieta, 35 lat (praca biurowa) |
Przykład 2 Mężczyzna, 45 lat (praca fizyczna) |
| Życie | 50 000 zł | 20 000 zł |
| Nowotwór | 40 000 zł | 40 000 zł |
| Poważne zachorowanie (oprócz nowotworu) | 20 000 zł | 20 000 zł |
| Uszkodzenie ciała | 40 000 zł | 40 000 zł |
| Inwalidztwo | 5 000 zł | 5 000 zł |
| Dodatkowe pakiety medyczne (Assistance) | Pakiet Ortopeda Plus, Onkolog, Neurolog, Kardiolog | Pakiet Ortopeda Plus, Onkolog, Neurolog, Kardiolog |
| Składka miesięczna | 103,68 zł | 159,05 zł |
Powyższe przykłady doskonale ilustrują, jak indywidualny jest koszt dodatkowego ubezpieczenia na życie i od jak wielu czynników zależy. Na pierwszy rzut oka widać, że składka dla 45-letniego mężczyzny wykonującego pracę fizyczną (159,05 zł miesięcznie) jest znacznie wyższa niż dla 35-letniej kobiety pracującej w biurze (103,68 zł miesięcznie). Różnica ta wynika bezpośrednio z oceny ryzyka przez ubezpieczyciela – wyższy wiek oraz praca fizyczna, która statystycznie niesie większe zagrożenie wypadkiem, są kluczowymi czynnikami podnoszącymi cenę polisy.
Wniosek jest prosty: nie istnieje jedna, uniwersalna cena za dobre ubezpieczenie dodatkowe. Każda polisa jest „szyta na miarę” i powinna odzwierciedlać zarówno indywidualne ryzyko, jak i priorytety życiowe. Wybierając zakres ochrony, należy świadomie zdecydować, które zdarzenia są dla nas największym zagrożeniem i na których sumach ubezpieczenia najbardziej nam zależy.
– zwraca uwagę Ewelina Ratajczak, ekspertka ds. ubezpieczeń.
W jakim wieku możesz przystąpić do dodatkowej ochrony?
Wiek stanowi jeden z kluczowych czynników branych pod uwagę przy zawieraniu umowy dodatkowego ubezpieczenia na życie. Podstawowym warunkiem, aby zostać właścicielem polisy, jest zazwyczaj ukończenie 18. roku życia i posiadanie pełnej zdolności do czynności prawnych. Ubezpieczyciele stosują również górne granice wiekowe dla osób przystępujących do ochrony.
Często spotykanym warunkiem jest, aby wiek osoby zawierającej umowę mieścił się w określonych widełkach, na przykład od 18 do 65 lat. Co więcej, w Ogólnych Warunkach Ubezpieczenia może znaleźć się zapis, że ochrona musi zakończyć się przed osiągnięciem przez ubezpieczonego określonego wieku, np. 70 lat.
Jak długo trwa umowa z ubezpieczycielem?
Okres, na jaki zawierana jest umowa dodatkowego ubezpieczenia na życie, może być różny i zależy od oferty danego towarzystwa. Najczęściej umowy dodatkowe zawierane są na czas określony, a popularnym i często spotykanym wariantem jest okres 5 lat. Takie rozwiązanie pozwala na cykliczną weryfikację i ewentualne dostosowanie zakresu ochrony do zmieniającej się sytuacji życiowej. Na rynku dostępne są również rozwiązania, w których umowa może być zawarta na czas nieokreślony, zapewniając ciągłość ochrony aż do osiągnięcia maksymalnego wieku określonego w OWU.
Kiedy polisa nie zadziała?
Nawet najlepiej dopasowana polisa z umowami dodatkowymi nie zadziała w każdej sytuacji. Każda umowa zawiera precyzyjnie określone ograniczenia i wyłączenia odpowiedzialności. Do najważniejszych należą wyłączenia ogólne, okresy karencji oraz limity świadczeń.
Wyłączenia odpowiedzialności to katalog sytuacji, w których ubezpieczyciel ma prawo odmówić wypłaty odszkodowania. Ich lista jest zawsze szczegółowo opisana w Ogólnych Warunkach Ubezpieczenia (OWU). Do najczęstszych przykładów należą zdarzenia powstałe w wyniku celowego samookaleczenia, popełnienia lub próby popełnienia przestępstwa, prowadzenia pojazdu pod wpływem alkoholu bądź środków odurzających, a także zdarzenia wynikające z aktywnego udziału w aktach terroru czy działaniach wojennych.
Karencja to początkowy okres trwania umowy (np. 30, 90 lub 180 dni), w którym ochrona ubezpieczeniowa jest wyłączona. Ma ona na celu zabezpieczenie ubezpieczyciela przed próbami wyłudzenia odszkodowania za zdarzenia, które miały miejsce lub których przyczyna powstała jeszcze przed zawarciem umowy.
Limity świadczeń określają zaś maksymalną odpowiedzialność finansową ubezpieczyciela. Ponadto w OWU mogą znajdować się zapisy ograniczające liczbę wypłat za to samo zdarzenie w ciągu roku polisowego lub określające maksymalny łączny okres wypłaty świadczenia, np. w przypadku ubezpieczenia za pobyt w szpitalu (np. do 90 dni w roku).
Gdzie kupić dobre dodatkowe ubezpieczenie na życie?
By zaoszczędzić sobie czasu, możemy skorzystać z porównywarki polis na życie. Wymaga ona wypełnienia krótkiego formularza, w którym zaznaczamy, jakiego ubezpieczenia szukamy i na podstawie udzielonych przez nas informacji możemy dotrzeć do najbardziej dopasowanych do nas ofert. Dzięki temu możemy szybko znaleźć odpowiednią polisę oraz zaoszczędzić sporo pieniędzy – porównywarka ułatwi nam dotarcie do kilku najciekawszych, ale i najtańszych ofert ubezpieczeniowych.
Rolą ubezpieczenia na życie jest zagwarantowanie ochrony finansowej w wielu sytuacjach zagrożenia życia i zdrowia dla nas oraz naszych bliskich. Ważny jest jednak koszt polisy na życie, dlatego, aby uniknąć przepłacania za składkę, warto najpierw porównać ceny ubezpieczeń w naszym kalkulatorze. Ofertę spośród 20 dostępnych towarzystw ubezpieczeń znajdziesz już od 3 złotych dziennie. W 1 kalkulacji możesz porównać aż do 5 ofert.
Źródła
- https://www.nn.pl/dam/produkty/dla-ciebie/u-przedstawicieli/ochrona-jutra/aneks-do-umowy-dodatkowej-druga-opinia-medyczna-smo-2-2022.pdf
- https://www.nn.pl/dam/produkty/dla-ciebie/u-przedstawicieli/umowy-dodatkowe/owu-na-wypadek-nowotworu-on.pdf
- https://www.pzu.pl/dla-ciebie-i-rodziny/ubezpieczenie-na-zycie-i-zdrowie/dodatkowe-indywidualne-ubezpieczenie-na-wypadek-ciezkich-chorob
- https://www.nn.pl/dla-ciebie/zycie-i-zdrowie/ubezpieczenie-na-zycie


