 Adrianna Chruściel









- Zwichnięcie czy złamanie, czyli co oznacza uszkodzenie ciała?
- Na czym dokładnie polega ochrona dotycząca urazu ciała?
- Ile odszkodowania można dostać za uszkodzenie ciała?
- Przykładowe sumy ubezpieczenia za uraz kończyny górnej
- Ile kosztuje ubezpieczenie na wypadek uszkodzenia ciała?
- Od czego zależy wysokość składki polisy na wypadek uszkodzenia ciała?
- Czy możesz liczyć na transport medyczny, rehabilitację i dowóz leków w ramach umowy dodatkowej na wypadek uszkodzenia ciała?
- W jakich sytuacjach możesz nie otrzymać pieniędzy?
- Przed zakupem sprawdź i porównaj!
Ubezpieczenie na wypadek uszkodzenia ciała to forma ochrony, która może pomóc pokryć koszty leczenia, rehabilitacji i powrotu do sprawności po nieszczęśliwym wypadku. W zależności od zakresu polisy świadczenie może przysługiwać m.in. za uraz, trwały uszczerbek na zdrowiu, pobyt w szpitalu, operację albo leczenie specjalistyczne. Sprawdzamy, co powinna obejmować taka ochrona i jak wybrać polisę dopasowaną do własnych potrzeb.
Zwichnięcie czy złamanie, czyli co oznacza uszkodzenie ciała?
- całkowite trwałe inwalidztwo – uszkodzenie ciała lub rozstrój zdrowia ubezpieczonego spowodowane wypadkiem ubezpieczeniowym, które stały się przyczyną niepełnosprawności albo całkowitej i trwałej niezdolności do wykonywania pracy,
- trwały uszczerbek na zdrowiu – trwałe, nierokujące poprawy uszkodzenie ciała lub rozstrój zdrowia ubezpieczonego spowodowane wypadkiem ubezpieczeniowym.
- złamanie kości – medycznie stwierdzone przerwanie ciągłości tkanki kostnej w wyniku nieszczęśliwego wypadku,
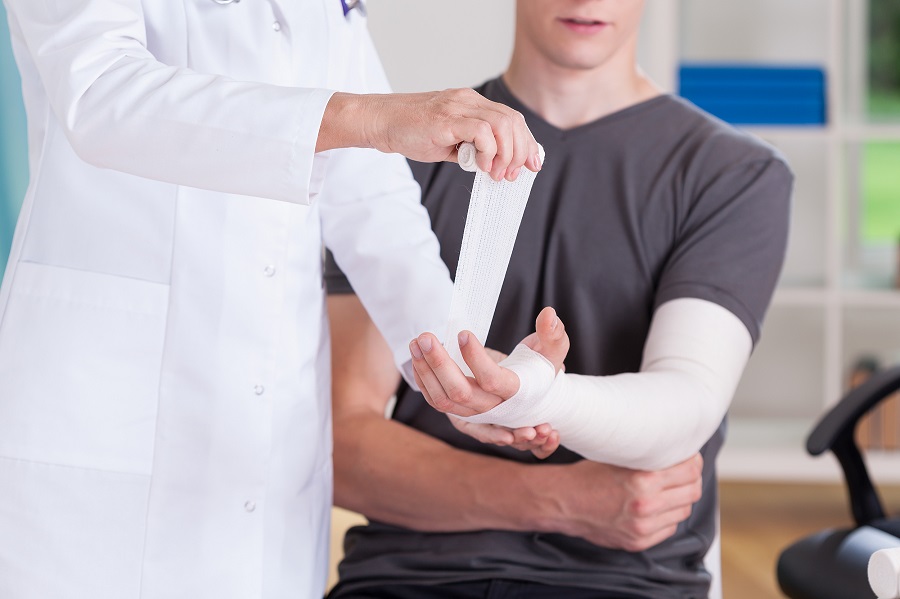
- zwichnięcie – przemieszczenie przylegających do siebie powierzchni stawowych spowodowane nieszczęśliwym wypadkiem, wymagające nastawienia i następnie unieruchomienia opatrunkiem gipsowym lub ortezą na okres co najmniej 10 dni.
Na czym dokładnie polega ochrona dotycząca urazu ciała?
- pokrycie kosztów leczenia – ubezpieczenie może obejmować koszty związane z leczeniem urazu ciała, takie jak opłaty za wizyty u lekarza, badania diagnostyczne, hospitalizacja, zabiegi chirurgiczne, rehabilitacja czy zakup leków,
- świadczenia w przypadku trwałego uszczerbku na zdrowiu – w przypadku trwałych uszkodzeń ciała, które prowadzą do utraty czynności fizycznych lub umysłowych, ubezpieczenie może przewidywać wypłatę jednorazowego odszkodowania. Wysokość świadczenia zależy od stopnia i rodzaju trwałego uszczerbku,
- ubezpieczenie od następstw nieszczęśliwych wypadków (NNW) – ubezpieczenia urazu ciała często są włączone w polisy NNW, które zapewniają ochronę w przypadku różnych nieszczęśliwych wypadków, takich jak upadki, wypadki komunikacyjne, obrażenia sportowe itp. Polisa NNW może obejmować zarówno opiekę medyczną, jak i świadczenia finansowe w przypadku urazu ciała.
| Uwaga Ochrona dotycząca urazu ciała nie wchodzi w zakres podstawowego ubezpieczenia na życie. Jest to umowa ubezpieczenia dodatkowego, która może zostać zawarta wraz z zawarciem umowy polisy podstawowej albo w dowolnym momencie jej trwania. Wiek zależy najczęściej od warunków, jakie obejmuje wariant podstawowy. Zazwyczaj w momencie podpisania umowy należy mieć ukończone 18 lat. Umowę ubezpieczenia dodatkowego zawiera się na 1 rok lub dłużej, w zależności od wybranej oferty TU. |
Ile odszkodowania można dostać za uszkodzenie ciała?
Najniższe wypłaty dotyczą zwykle drobnych złamań palców albo śródręcza i zaczynają się nawet od 0,5% sumy ubezpieczenia, częstsze złamania kończyny górnej dają zwykle 3–10%, a najcięższe skutki, takie jak utrata kończyny lub jej trwała bezużyteczność, mogą oznaczać nawet 70–80% sumy ubezpieczenia. Przy sumie ubezpieczenia 50 000 zł daje to orientacyjnie od 250 zł za drobniejsze urazy do 35 000–40 000 zł za najcięższe uszkodzenia.
Poniżej zestawiono popularne urazy kończyny górnej i pokazano, za które z nich w aktualnych tabelach można dostać najwyższy procent sumy ubezpieczenia.
Przykładowe sumy ubezpieczenia za uraz kończyny górnej |
||||
| TU/Produkt | Najwyższy % za ciężkie uszkodzenie ciała | Złamanie kości ramiennej | Nadgarstek/przedramię | Śródręcze/kciuk |
| PZU – PZU Na Wypadek | 70% za utratę prawej kończyny między barkiem a łokciem (60% lewa) | 6% | 1% za złamanie kości nagarstka | 0,5% za złamanie kości śródręcza, 1% za złamanie kciuka |
| Warta – Warta Ochrona | 75% za utratę kończyny górnej z łopatką | 5% zachowawczo/ 8% operacyjnie | 3-7% za przedramię, 3-5% za nadgarstek | 2-4% za śródręcze, 2-4% za kciuk |
| Allianz – uszczerbek na zdrowiu i rehabilitacja po NW | 80% za utratę kończyny wraz z łopatką | 5-10% | 5-25% za przedramię, 5-20% za nadgarstek | 2-5% za śródręcze, do 25% za ciężkie uszkodzenie kciuka |
| Generali – uszczerbek na zdrowiu po NW | 80% / 75% za utratę kończyny wraz z łopatką (prawa/lewa) | 5-30% / 5-25% (prawa/lewa) | 1-25% / 1-20% za przedramię, 1-30% / 1-25% za nadgarstek | uszkodzenia śródręczna 1-20% / 1-18%, kciuka nawet 25-30% / 23-33% |
| Vienna Life – trwały uszczerbek na zdrowiu w wyniku wypadku | 75% / 70% za utratę kończyny wraz z łopatką (prawa/lewa) | 3-15% / 2-12% (prawa/lewa) | 2-16% / 1-12% za dalszy koniec przedramienia, 3-5% / 2-4% za nagarstek | śródręcze zwykle 1-3%, kciuk do 17% / 15% |
Najwyższe odszkodowania za uszkodzenie ciała są zarezerwowane dla najcięższych i nieodwracalnych skutków wypadku, takich jak utrata kończyny albo jej trwała bezużyteczność. Z kolei za częstsze urazy, np. złamanie kości ramiennej, nadgarstka czy śródręcza, ubezpieczyciele wypłacają zwykle znacznie niższy procent sumy ubezpieczenia, a ostateczna wysokość świadczenia zależy też od sposobu leczenia, stopnia przemieszczenia i tabeli uszczerbku w danym OWU.
| Przykład Jeśli dwie osoby mają taką samą sumę ubezpieczenia w wysokości 50 000 zł, ale jedna dozna prostego złamania śródręcza z wypłatą 1%, a druga ciężkiego uszkodzenia kończyny z wypłatą 70%, to pierwsza może dostać ok. 500 zł, a druga nawet 35 000 zł. To dobrze pokazuje, że przy ubezpieczeniu od uszkodzenia ciała istotne znaczenie ma nie tylko sama polisa, ale przede wszystkim rodzaj urazu i sposób, w jaki dany ubezpieczyciel wycenia uszczerbek na zdrowiu. |
Ile kosztuje ubezpieczenie na wypadek uszkodzenia ciała?
Warto pamiętać, że to, ile ostatecznie kosztuje ubezpieczenie, zależy od wybranego wariantu – droższe pakiety często oferują natychmiastowe wsparcie finansowe już za sam wypadek złamania potwierdzony opatrunkiem gipsowym. Dzięki temu zyskujesz środki na leczenie, zanim jeszcze zakończysz proces odzyskiwania pełnej sprawności.
Od czego zależy wysokość składki polisy na wypadek uszkodzenia ciała?
Wysokość składki za ubezpieczenie na życie z dodatkową polisą na wypadek uszkodzenia ciała zależy od wybranego zakresu ubezpieczenia oraz innych pakietów dodatkowych. Na wysokość składki za ubezpieczenie wpływa również wybrana suma ubezpieczenia, której wysokość może zależeć także od wykonywanego zawodu, uprawianych sportów czy hobby.
Czy możesz liczyć na transport medyczny, rehabilitację i dowóz leków w ramach umowy dodatkowej na wypadek uszkodzenia ciała?
- transport medyczny – ubezpieczyciel może zapewnić pokrycie kosztów transportu medycznego w przypadku, gdy osoba ubezpieczona potrzebuje pilnej opieki medycznej bądź transportu do szpitala lub placówki medycznej,
- rehabilitacja – w ramach polisy ubezpieczyciel może pokrywać koszty rehabilitacji, np. fizjoterapii, terapii zajęciowej czy rehabilitacji ruchowej, mające na celu przywrócenie funkcji fizycznych po urazie ciała,
- dowóz leków – w niektórych przypadkach ubezpieczyciel może zaoferować usługę dowozu leków, szczególnie jeśli osoba ubezpieczona ma trudności w samodzielnym odbiorze leków,
- świadczenie z tytułu operacji – polisa może obejmować pokrycie kosztów operacji chirurgicznych, włączając w to zarówno sam zabieg, jak i koszty pobytu w szpitalu oraz opieki pooperacyjnej,
- pobyt w szpitalu – w przypadku konieczności hospitalizacji ubezpieczyciel może pokrywać koszty związane z pobytem w szpitalu, takie jak opłaty za pokój, posiłki albo opiekę medyczną,
- Assistance – w ramach pakietu Assistance ubezpieczyciel może zapewnić pomoc i doradztwo w różnych sytuacjach, do form pomocy należą m.in.: organizacja opieki medycznej, informacje o placówkach medycznych, wsparcie językowe, organizacja powrotu do kraju po leczeniu za granicą itp.
Warto zaznaczyć, że zakres świadczeń i usług zależy od konkretnych warunków umowy ubezpieczeniowej. Przed podpisaniem polisy ważne jest dokładne zapoznanie się z treścią umowy oraz skonsultowanie się z przedstawicielem ubezpieczyciela w celu uzyskania pełnej informacji na temat dostępnych usług i świadczeń w przypadku uszkodzenia ciała.
W jakich sytuacjach możesz nie otrzymać pieniędzy?
Istnieją pewne sytuacje, w których odszkodowanie za uszkodzenie ciała może nie przysługiwać. Oto kilka przykładów:
-
wyłączenia w polisie – ubezpieczenie może zawierać wyłączenia, czyli określone zdarzenia lub rodzaje uszkodzeń ciała, które nie są objęte ochroną ubezpieczeniową. Przykładowo, niektóre polisy wykluczają pokrycie uszkodzeń ciała spowodowanych przez działania umyślne, aktywności w wyniku udziału w nielegalnych działaniach, wypadki mające miejsce wskutek pozostawania w stanie nietrzeźwości itp. Ważne jest, aby dokładnie zapoznać się z warunkami polisy, żeby zrozumieć, jakie sytuacje mogą wyłączać odszkodowanie,
-
zatajenie informacji lub podanie nieprawdziwych informacji – jeżeli osoba ubezpieczona celowo zataiła istotne informacje albo podała nieprawdziwe informacje w celu uzyskania ubezpieczenia lub w trakcie zgłaszania szkody, towarzystwo ubezpieczeniowe ma prawo odmówić wypłaty odszkodowania,
-
brak związku przyczynowego – w przypadku, gdy uszkodzenie ciała nie wynika bezpośrednio z objętych ubezpieczeniem zdarzeń bądź nie ma związku przyczynowego między zdarzeniem a uszkodzeniem, ubezpieczyciel może nie wypłacić odszkodowania. Przykładowo, jeżeli uszkodzenie ciała wynika z choroby przewlekłej, a nie z nagłego nieszczęśliwego wypadku, ubezpieczyciel ma prawo odmówić wypłaty.
W zależności od konkretnej umowy ubezpieczeniowej mogą istnieć również inne ograniczenia i warunki wpływające na wypłatę odszkodowania za uszkodzenie ciała. Należy też zwrócić uwagę na to, czy przy podpisaniu wybranej umowy obowiązuje karencja, czyli okres, w którym ubezpieczyciel nie wypłaci odszkodowania, mimo wystąpienia zdarzenia polisowego.
Przed zakupem sprawdź i porównaj!
Ubezpieczenie na życie gwarantuje wsparcie finansowe w różnych sytuacjach. Przed zakupem warto porównać ceny ubezpieczeń oraz warunki. W tym celu możesz użyć naszego kalkulatora. W jednej kalkulacji możesz porównać naraz aż do 5 ofert spośród 20 dostępnych towarzystw ubezpieczeniowych.